
-
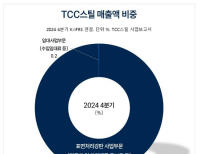 [버핏 리포트] TCC스틸, 1Q 업황 부진 2026년부터 본격 성장...긴 호흡 투자하라-DB
DB증권이 TCC스틸(002710)에 대해 과거 멀티플이 지나치게 높았기에 2026년 실적 추정치 하향은 정상적인 조정이며, 이에 실적 턴어라운드 시기가 멀었다는 점을 고려해 긴 호흡으로 접근을 추천한다며 투자의견은 매수를 유지하고, 목표주가는 2만9000원으로 하향했다. TCC스틸의 전일 종가는 2만600원이다.안회수 DB증권 연구원은 TCC스틸의 올해 1...
2025-04-18 김호겸
-
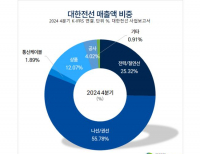 [버핏 리포트] 대한전선, 고부가 수주 확대...초고압·해저 케이블 중심 '구조 전환' – 유안타
유안타증권은 18일 대한전선(001440)에 대해 초고압·해저 케이블 중심 구조로 전환하고 있고 사상 최대 수주잔고를 기록하며 외형 성장이 가시화됐다며, 투자의견 ‘매수’와 목표주가 1만4000원을 개시했다. 대한전선의 전일 종가는 1만1470원이다.손현정 유안타증권 애널리스트는 “대한전선은 초고압 및 해저 케이블 중심 구조...
2025-04-18 이승윤
-
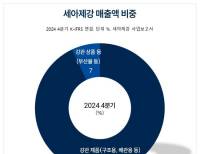 [버핏 리포트] 세아제강, 상호 관세 여파 유가 불안에도 미국향 수익성 '견조' -상상인
상상인증권이 17일 세아제강(306200)에 대해 최근 상호 관세 발표에 따른 경기침체의 과도한 우려는 점차 해소될 가능성이 있다며 투자의견 매수, 목표주가 21만5000원으로 상향했다. 세아제강의 전일 종가는 18만6700원이다.김진범 상상인증권 연구원은 세아제강의 1분기 연결 실적이 매출액 4271억원(YoY -6.3%), 영업이익 310억원(YoY -2.3%)을 기록했...
2025-04-17 김호겸
-
 [버핏 리포트]LG유플러스, 이익 턴어라운드 신호... 올해 영업익 13.7%↑ 전망– 삼성
삼성증권이 17일 LG유플러스(032640)에 대해 저수익 비핵심 사업 축소로 수익성 개선 효과가 나타나기 시작했고 기 보유 자사주 소각과 신규 자사주 취득 및 소각을 통해 주주 환원율도 높아질 것이라며, 투자의견 ‘매수’와 목표주가 1만3000원을 유지했다. LG유플러스의 전일 종가는 1만1200원이다.삼성증권의 최민하 애널리스트는 “1...
2025-04-17 이승윤
-
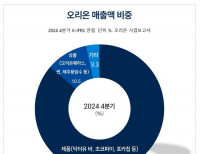 [버핏 리포트] 오리온, 1Q 실적 예상치 부합...향후 신제품 출시로 성장 지속 기대 ↑ -현대차
현대차증권이 16일 오리온(271560)에 대해 국내 4월 가격 인상 효과 본격화와 중국 기저 효과 및 고성장 채널 분포 확대, 러시아 증설 통한 성장 지속이 가능할 것이라며 투자의견은 매수를 유지하고, 목표주가는 15만원으로 상향했다. 오리온의 전일 종가는 11만6700원이다.오리온의 1분기 4개 법인 합산 매출액은 8060억원(YoY +7.9%), 영업이익은 1324...
2025-04-16 김호겸
-
 [버핏 리포트] 코미코, 미코세라믹스 가치 희석 제한적...미국 내 유일한 Fab 경쟁력↑ – LS
LS증권은 16일 코미코(183300)에 대해 미국 반도체 관세 부과로 수요 둔화 영향은 불가피하지만, 미국 내 Fab이 유일한 코미코에게는 경쟁력이 될 것이라며, 투자의견 ‘매수’와 목표주가 8만5000원을 유지했다. 코미코의 전일 종가는 6만100원이다.차용호 LS증권 애널리스트는 “올해 1분기 연결 실적은 매출액 1301억원(YOY+10%), 영업이익 2...
2025-04-16 이승윤
-
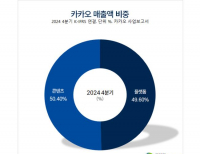 [버핏 리포트] 카카오, 변화 초입...OpenAI와 협업 기대감↑ – SK
SK증권은 15일 카카오(035720)에 대해 수익성이 연중 점진적으로 개선될 것이고 연중 공개되는 다양한 B2C AI 서비스가 기대감을 실어줄 것이라며, 투자의견 ‘매수’와 목표주가 5만3000원을 유지했다. 카카오의 전일 종가는 3만9000원이다.남효지 SK증권 애널리스트는 “매출액 1조8900억원(전년동기 -2.1%), 영업이익 1092억원(전년동기 -9.2%)...
2025-04-15 이승윤
-
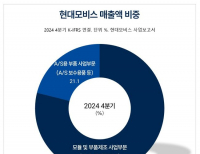 [버핏 리포트] 현대모비스, 1Q 품질 비용에 실적 주춤...하반기 환입 기대감 여전-LS
LS증권이 15일 현대모비스(012330)에 대해 관세 부담이 실적에 부정적이나, 현대차그룹과 GM 협업, HMGMA 가동률 상승을 통한 물량 확대가 점차 나타날 것으로 예상되고, GM을 포함한 다른 OEM들의 물량이 늘어날수록 멀티플은 점차 상향될 것이라며 투자의견은 매수, 목표주가는 31만원을 유지했다. 현대모비스의 전일 종가는 26만3500원이다.이병근 ...
2025-04-15 김호겸
-
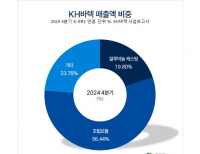 [버핏 리포트] KH바텍, 리스크 작고 성장성 확실한 구간 – 메리츠
메리츠증권은 14일 KH바텍(060720)에 대해 올해 외장힌지 가격 및 물량의 안정적 성장과 전장용 매출액 신규 반영이 예상된다며, 투자의견 ‘매수’와 목표주가 1만3000원을 유지했다. KH바텍의 전일 종가는 8520원이다.양승수 메리츠증권 애널리스트는 “올해 1분기 매출액 616억원(전년동기 +12.2%), 영업이익 39억원(전년동기 +20.9%)으로 영업이익이...
2025-04-14 이승윤
-
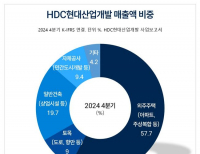 [버핏 리포트] HDC현대산업개발, 광운대역세권 사업 성과는 이제 시작...상승 기대치 ↑ -대신
대신증권이 14일 HDC현대산업개발(294870)에 대해 3월 기준 서울원아이파크 계약 94% 달성했고 이를 바탕으로 지난달 26일 자기주식 취득결정 등 연초 대비 +26% 상승 실현, 상승 기대치가 높은 매수 기회 영역으로 판단된다면서 투자의견 매수, 목표주가는 3만5000원으로 상향했다. HDC현대산업개발의 전일 종가는 2만1450원이다.이태환 대신증권 연...
2025-04-14 김호겸


