
-
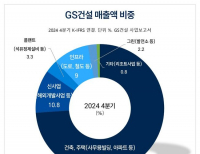 [버핏 리포트] GS건설, 1Q 영업익 하회 전망...해외 자회사 적자가 아쉬워 -메리츠
메리츠증권이 GS건설(006360)에 대해 시중 금리 하락, 주택 공급 확대 정책을 통한 분양 시장 회복에 대한 기대감을 가질 수 있는 시기이고, 주택 중심의 사업 포트폴리오를 가지고 있어 관심을 가져야 한다며 투자의견은 매수, 목표주가는 2만3000원을 유지했다. GS건설의 전일 종가는 1만6650원이다.문경원 메리츠증권 연구원은 GS건설의 올해 1분...
2025-04-04 김호겸
-
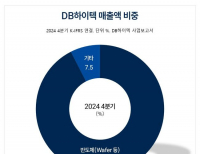 [버핏 리포트] DB하이텍, 가동률 상승 기대 ↑...중국 반도체 양산 내재화 기조 확대 -DS
DS투자증권인 3일 DB하이텍(000990)에 대해 연결 자회사인 DB월드의 DB메탈 흡수 합병에 따라 이익이 전년대비 17% 성장할 것으로 예상되고 턴어라운드 모멘텀은 여전히 유효하다며 투자의견은 매수, 목표주가는 5만1000원으로 상향했다. DB하이텍의 전일 종가는 4만3500원이다.이수림 DS투자증권 연구원은 DB하이텍의 올해 1분기 실적으로 매출액 3396...
2025-04-03 김호겸
-
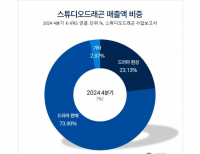 [버핏 리포트]스튜디오드래곤, 상반기 고개 넘으면 하반기 반등 문 열린다–삼성
삼성증권이 3일 스튜디오드래곤(253450)에 대해 1, 2분기 수익성은 아쉬우나 올해 제작 편수 증가, 매니지먼트사와 협업, 비용 절감으로 하반기 이익이 본격화 될 전망이라며, 투자의견 ‘매수’와 목표주가 6만1000원을 유지했다. 스튜디오드래곤의 전일 종가는 4만9250원이다.삼성증권의 최민하 애널리스트는 “1분기 매출액은 1385억원...
2025-04-03 이승윤
-
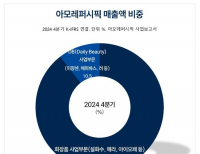 [버핏 리포트]아모레퍼시픽, 2Q 매출 성장폭 축소 예상...자체 브랜드 확대 집중할 것-상상인
상상인증권이 2일 아모레퍼시픽(090430)에 대해 1분기까지는 연결 실적 내 '코스알엑스 편입효과'가 성장 요인으로 기여하겠지만, 최근 코스알엑스의 모멘텀이 약화되고 있어 2분기부터는 기저효과가 제거돼 연결 매출 성장 폭도 축소될 것으로 예상한다며 투자의견은 매수, 목표주가는 18만5000원을 유지했다. 아모레퍼시픽의 전일 종가...
2025-04-02 김호겸
-
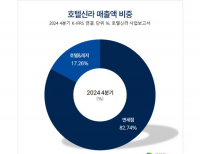 [버핏 리포트] 호텔신라, 인천공항 손익 부진 지속...시내점 경쟁 구도 완화 전망 – NH
NH투자증권은 2일 호텔신라(008770)에 대해 인천공항 손익 부진이 지속되고 있으나 시내점 경쟁 구도가 완화돼 수익성이 점진적으로 회복되고 있다며, 투자의견 ‘매수’와 목표주가 4만8000원을 유지했다. 호텔신라의 전일 종가는 3만8000원이다.주영훈 NH투자증권 애널리스트는 “공항 객수는 회복됐으나 객단가가 상승하고 있지 못해...
2025-04-02 이승윤
-
 [버핏 리포트]SK하이닉스, AI 핵심 eSSD와 HBM3E 비중 상승에 실적 안정성↑– NH
NH투자증권이 1일 SK하이닉스(000660)에 대해 AI의 핵심인 eSSD와 HBM3E 비중 상승으로 견조한 실적을 유지할 것이라며, 투자의견 ‘매수’를 유지하고 목표주가를 29만원으로 상향했다. SK하이닉스의 전일 종가는 19만700원이다.NH투자증권의 류영호 애널리스트는 “메모리 업체 대부분이 NAND에 대해 보수적인 관점을 가지고 있어 감산 효과...
2025-04-01 이승윤
-
 [버핏 리포트] 삼양식품, 숨 고르기 '끝'...해외 점유율 상승세 지속 전망 -IBK
IBK투자증권이 1일 삼양식품(003230)에 대해 현재 미국과 유럽 현지 수요에 비해 공급이 부족한 상황이어서 6월 밀양 2공장이 준공되면 초기 가동률이 예상보다 빠르게 오를 가능성이 높아 긍정적이라며 투자의견은 매수, 목표주가는 108만원을 유지했다. 삼양식품의 전일 종가는 86만원이다.김태현 IBK투자증권 연구원은 삼양식품의 1분기 연결 ...
2025-04-01 김호겸
-
 [버핏 리포트]퓨런티어, 회복 느리나 방향성 유지... 美 전기차 업체 판매량 반등 기대 – 메리츠
메리츠증권은 31일 퓨런티어(370090)에 대해 미국 전기차 업체 판매량 반등과 지배기업 인도 시장 진출이 올해 주요 성장 동력이라며, 투자의견 ‘매수’를 유지하고 목표주가 2만5000원을 제시했다. 퓨런티어의 전일 종가는 1만5650원이다.메리츠증권의 양승수 애널리스트는 “올해 별도 매출액과 영업이익은 각각 375억원(전년동기 +48....
2025-03-31 이승윤
-
 [버핏 리포트] 유나이티드제약, 안정적 실적 지속 기록중...올해 수익성 성장 예상 -상상인
상상인증권이 31일 유나이티드제약(033270)에 대해 매출과 이익이 꾸준히 증가하고 있어 장기적 관점에서 시장평균 이상의 투자 수익률을 올릴 수 있다며 투자의견은 매수로 유지하고, 최근 국내 내수 경기 부진에 따른 전사 성장률의 하락으로 목표주가는 2만8000원으로 하향했다. 유나이티드제약의 전일 종가는 1만9750원이다.유나이티드제약...
2025-03-31 김호겸
-
 [버핏 리포트] 롯데케미칼, 1Q 적자폭 감소 예상...주가 변동성 확대 경계해야 -대신
대신증권이 롯데케미칼(011170)에 대해 유동성 리스크 감소에 따른 밸류에이션 할인 요소 축소는 긍정적이지만, 동북아 역내 설비 폐쇄를 능가하는 NCC 증설 물량 유입으로 수급 개선 여부는 여전히 불확실해 1분기 이후 실적 개선 정도에 따른 주가 변동성 확대를 경계해야할 필요가 있다며 투자의견은 매수, 목표주가는 9만원으로 하향했다. ...
2025-03-28 김호겸


