
-
 [버핏 리포트]화승엔터프라이즈, 점유율 확대로 실적 턴어라운드 변암없다–NH
NH투자증권이 27일 화승엔터프라이즈(241590)에 대해 최근 아디다스 이익 가이던스는 성장을 위한 마케팅 투입을 감안한 레벨이고 화승엔터프라이즈의 강한 실적 턴어라운드에 대한 관점은 변함없다며, 투자의견 ‘매수’와 목표주가 1만5000원을 유지했다. 화승엔터프라이즈의 전일 종가는 8710원이다.NH투자증권의 정지윤 애널리스트는 ...
2025-03-27 이승윤
-
 [버핏 리포트]모나용평, 업황 저조에도 증익 지속...올해 리조트 분양 성장 기대감 ↑ – 신한
신한투자증권은 26일 모나용평(070960)에 대해 어려운 시기에도 증익이 지속됐다며, 투자의견 ‘매수’와 목표주가 5400원을 유지했다. 모나용평의 전일 종가는 3760원이다.신한투자증권의 최승환 애널리스트는 “지난해 4분기는 연말 정국 혼란 영향으로 부진했으나 주가에 기 반영됐다”며 “PBR 0.4배에 불과해 분양매출 정상화...
2025-03-26 이승윤
-
 [버핏 리포트] KH바텍, 새로운 성장 동력 전장 부품 수주로 안정적 성장 전망 -IBK
IBK투자증권이 26일 KH바텍(060720)에 대해 Hinge, IDC, 전장 부품 매출 증가로 안정적인 성장 궤도 초입에 진입할 것으로 기대해 새로운 성장 동력으로 충분한 가치가 있다고 판단한다며 투자의견은 매수, 목표주가는 2만원을 유지했다. KH바텍의 전일 종가는 9000원이다.김운호 IBK투자증권 연구원은 KH바텍의 올해 실적으로 매출액 3916억원(YoY +25.9%),...
2025-03-26 김호겸
-
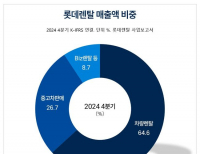 [버핏 리포트] 롯데렌탈, 대주주 교체 따른 불확실성 해소 기대 -다올
다올투자증권이 25일 롯데렌탈(089860)에 대해 금호-KT-롯데로 이어진 대기업집단에서 벗어나 최초로 독자적 생태계를 형성, 신규 대주주 3자배정 유상증자를 통해 본업 투자지원 의지가 확인되는 등 대주주 교체에 따른 밸류에이션 저평가 해소가 기대된다며 투자의견은 매수, 목표주가는 4만8000원을 유지했다. 롯데렌탈의 전일 종가는 2만9350...
2025-03-25 김호겸
-
 [버핏 리포트]한국전력, 낮은 SMP·높은 원전이용률...올해 실적 개선세 기대–KB
KB증권이 25일 한국전력(015760)에 대해 예상대비 낮은 SMP 및 높아진 원전이용률 등을 반영해 중단기 영업이익 전망치를 높였기 때문에 올해부터 본격적인 실적 개선세가 기대된다며, 투자의견 ‘매수’를 유지하고 목표주가는 3만원으로 상향했다. 한국전력의 전일 종가는 2만2300원이다.KB증권의 정혜정 애널리스트는 “올해 1분기 매...
2025-03-25 이승윤
-
 [버핏 리포트]AP시스템, 디스플레이→반도체로 사업구조 변화 순항-신한
신한투자증권이 24일 AP시스템(265520)에 대해 사업 구조가 디스플레이에서 반도체로 변하며 순항 중이라며, 투자의견 ‘매수’와 목표주가 2만6000원을 유지했다. AP시스템의 전일 종가는 1만8560원이다.신한투자증권의 남궁현 애널리스트는 “지난해 반도체 매출 비중이 8%에서 10%로 확대되며 시장 기대치에 부합하지 못했지만 사업 고...
2025-03-24 이승윤
-
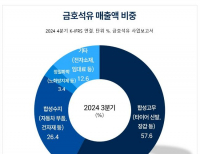 [버핏 리포트] 금호석유, 업황 회복 기대 ↑...합성고무 중심 증익 예상 -신한
신한투자증권이 24일 금호석유(011780)에 대해 1분기 호실적 이후 합성고무 중심 펀더멘탈 개선이 기대되며, 이익 모멘텀이 강해질 것으로 전망된다며 투자의견은 매수, 목표주가는 17만원을 유지했다. 금호석유의 전일 종가는 11만5700원이다.이진명 신한투자증권 연구원은 올해 1분기 영업이익이 851억원(QoQ +754%)으로 컨센서스 727억원을 상회할...
2025-03-24 김호겸
-
 [버핏 리포트] 원익머트리얼즈, 고객사 가동률 조정으로 저평가...수요 개선 업황 회복 기대 ↑ -신한
신한투자증권이 원익머트리얼즈(104830)에 대해 올해 1분기 중국 내 세트 수요 강세로 우려 대비 빠른 재고 소진이 진행 중인 것으로 파악되며, 메모리 공급사들이 재고 조정이 마무리될 것으로 언급해, 2분기부터는 본격적인 업황 회복을 가정하면 현 주가의 분할 매수 접근이 유효한 구간으로 판단한다며 투자의견은 매수, 목표주가는 3만5000...
2025-03-21 김호겸
-
 [버핏 리포트]에이직랜드, 리레이팅 위한 신규 레퍼런스 필요–LS
LS증권이 21일 에이직랜드(445090)에 대해 외형이 확대됐으나 리레이팅을 위해 신규 핵심 레퍼런스가 필요하다며, 투자의견 ‘매수’와 목표주가 4만4000원을 유지했다. 에이직랜드의 전일 종가는 3만2850원이다.LS증권의 정우성 애널리스트는 “지난해 4분기 실적은 매출액 462억원(전년동기 +93.8%), 영업이익 -93억원(적자전환)”이라...
2025-03-21 이승윤
-
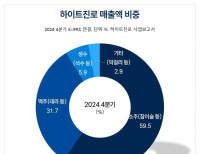 [버핏 리포트] 하이트진로, 내수 경기 부진 속 해외 실적 성장 지속...비용 효율화로 수익 개선 전망 -DS
DS투자증권은 20일 하이트진로(000080)에 대해 내수 소비 경기 부진에도 지속적인 비용 효율화로 수익 개선이 기대되고 2027년 베트남 공장을 통해 본격적인 해외 실적 성장을 시현하며 주가 레벨업이 기대된다며 투자의견은 매수, 목표주가는 2만8000원을 유지했다. 하이트진로의 전일 종가는 1만9430원이다.하이트진로는 지난해 4분기 연결 실적...
2025-03-20 김호겸


