
-
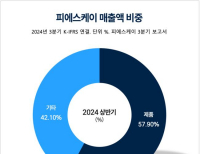 [버핏 리포트]피에스케이, 中 비중 감소와 비용반영 지속 성장 기대...Metal Etch 성과 유효-교보
교보증권은 7일 피에스케이(319660)에 대해 Metal Etch의 개발완료 및 다양한 장비 개발에 따른 꾸준한 성장이 기대된다며 투자의견을 매수로 유지했다. 다만 최근 섹터의 주가조정으로 멀티플 하락을 고려하여 목표주가를 2만5000원으로 하향했다. 피에스케이의 전일종가는 1만7110원이다.최보영 교보증권 연구원은 피에스케이의 4분기 매출액은 1...
2025-03-07 채종일
-
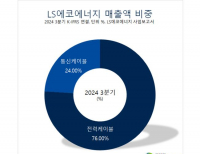 [버핏 리포트] LS에코에너지, LS전선의 베트남 전진기지 기대감↑– SK
SK증권은 7일 LS에코에너지(215200)에 대해 올해도 외형성장과 수익성 개선이 이어질 것이라며, 투자의견 ‘매수’와 목표주가 4만4000원을 신규 제시했다. LS에코에너지의 전일 종가는 3만6000원이다.SK증권의 나민식 애널리스트는 “LS에코에너지는 베트남을 거점으로 전력, 통신 케이블을 제조하고 최근 희토류와 HVDC 사업을 시작해 신...
2025-03-07 이승윤
-
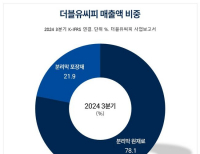 [버핏 리포트] 더블유씨피, 올해 1분기까지 실적 부진...하반기 분리막 수요 회복 기대 ↑ -KB
KB증권은 6일 더블유씨피(393890)에 대해 전기차 시장 성장세 둔화에 따른 전방 수요 감소와 신규 생산설비 가동 시점 순연 등을 반영해 투자의견은 매수, 목표주가는 1만2000원으로 하향했다. 더블유씨피의 전일 종가는 9300원이다.이창민 KB증권 연구원은 더블유씨피의 1분기 실적이 매출액 262억원(YoY -79%), 영업적자 393억원(YoY 적자전환)으로 컨...
2025-03-06 김호겸
-
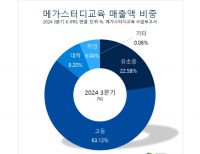 [버핏 리포트]메가스터디교육, 공무원 사업 철수로 수익성 개선–유안타
유안타증권이 6일 메가스터디교육(215200)에 대해 공무원 사업 철수로 이익률이 개선됐다며, 투자의견 ‘매수’와 목표주가 5만6700원을 유지했다. 메가스터디교육의 전일 종가는 3만8400원이다.유안타증권의 권명준 애널리스트는 “지난해 매출액 9423억원으로 전년대비 0.8% 증가, 영업이익 1236억원으로 전년대비 3% 감소했다”며 &ld...
2025-03-06 이승윤
-
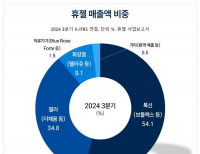 [버핏 리포트] 휴젤, 톡신·필러 수출 확대...올해 성장 기대감 ↑ -상상인
상상인증권은 5일 휴젤(145020)에 대해 지난해 3월초 레티보(Letybo, 국내 제품명 보툴렉스)에 대한 FDA 품목허가와 10월 ITC 최종 승소 등 영향으로 4분기 실적이 급증했고 2025년에도 톡신·필러의 수출 잠재력이 커질 것이라며 투자의견은 매수, 목표주가는 44만원으로 상향했다. 휴젤의 전일 종가는 31만2000원이다.휴젤은 지난해 연결 기준 매...
2025-03-05 김호겸
-
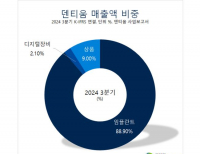 [버핏 리포트]덴티움, 지난 4Q 아쉬운 실적...밸류에이션 매력은 여전–삼성
삼성증권은 4일 덴티움(145720)에 대해 중국 수출 부진 및 매출 믹스 악화가 나타났으나 밸류에이션 매력도를 유지 중이라며, 투자의견 ‘매수’와 목표주가 9만원을 유지했다. 덴티움의 전일 종가는 6만2500원이다.삼성증권의 정동희 애널리스트는 “매출액 1194억원(YoY -3.9%), 영업이익 287억원(YoY -47.2%)으로 컨센서스 대비 매출액은 부...
2025-03-05 이승윤
-
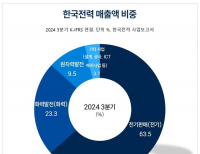 [버핏 리포트] 한국전력, 환율·유가 정체...장기 관찰 필요-하나
하나증권이 4일 한국전력(015760)에 대해 지난해 4분기 실적이 시장 컨센서스를 하회하고, UAE 원전은 언론에 언급된 추가공사비가 이번 분기에 해소되었을 것으로 추정돼 세수 부족 해소와 부채 감소 사이에서 과거와 같은 높은 배당성향을 기대하기 어렵다며 투자의견은 매수, 목표주가는 3만원을 유지했다. 한국전력의 전일 종가는 2만1350원...
2025-03-04 김호겸
-
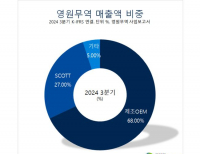 [버핏 리포트]영원무역, 온탕·냉탕 오간 실적...올 상반기 성장 전망 – NH
NH투자증권은 4일 영원무역(111770)에 대해 OEM부문 매출이 달러 기준 전년동기대비 20% 성장하며 글로벌 동종업계 대비 크게 회복했고 상반기에도 우븐(의류) 위주의 본업 성장을 이어갈 것이라며, 투자의견 ‘매수’와 목표주가 5만8000원을 유지했다. 영원무역의 전일 종가는 4만7650원이다.NH투자증권의 정지윤 애널리스트는 “본업 회...
2025-03-04 이승윤
-
 [버핏 리포트] 솔루엠, 올해 실적 뚜렷한 상저하고 전망 -BNK
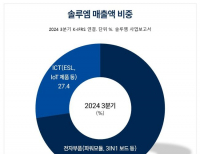
BNK투자증권이 솔루엠(248070)에 대해 고마진 사업부의 매출 규모가 기대만큼 올라오지 않았고 분기 실적 저하로 주가가 저점에 머문 상태이나 점차 실적 개선과 함께 상승할 것으로 예상해 투자의견은 매수, 목표주가 2만9000원을 유지했다. 솔루엠의 전일 종가는 1만8130원이다.이민희 BNK투자증권 연구원은 솔루엠의 올해 1분기 실적으로 매출...
2025-02-28 김호겸
-
 [버핏 리포트]셀트리온, 新 제품군의 놀라운 성장...'짐펜트'라도 합류 기대 – 현대차
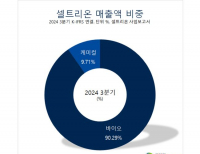
현대차증권은 28일 셀트리온(068270)에 대해 짐펜트라 등 신규 제품군의 빠른 성장과 기존 제품군의 안정적인 매출 성장 및 지속적인 매출원가 하락 등을 고려하여 투자의견 ‘매수’와 목표주가 27만원을 유지했다. 셀트리온의 전일 종가는 18만2700원이다.현대차증권의 여노래 애널리스트는 “4분기 매출액은 1조636억원(YoY +178%), 영...
2025-02-28 이승윤


