
-
 [버핏 리포트] 삼표시멘트, 원가절감으로 물량감소 상쇄 수익성은 기대-BNK
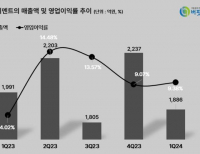
BNK투자증권이 지난 20일 삼표시멘트(038500)에 대해 원가율 개선과 순환자원 대체 효과에 따른 수익성 개선이 기대된다며 투자의견 ‘매수’와 목표주가 4300원을 유지했다. 삼표시멘트의 전일 종가는 2975원이다. 삼표시멘트는 1분기 매출액 1886억원(YoY -5.3%), 영업이익 177억원(+120.6%)을 기록했다. 이선일 BNK투자증권 연구원은 “매출은...
2024-05-21 정희민
-
 [버핏 리포트] 코스맥스, 고른 성장세 영업익 시장기대치 상회 – 유안타
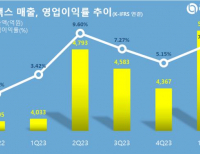
유안타증권이 20일 코스맥스(192820)에 대해 전체 법인의 고른 성장세로 영업이익이 시장 기대치를 상회할 것이라며, 투자의견 '매수'를 유지하고 목표주가를 20만원으로 상향했다. 코스맥스의 전일 종가는 16만400원이다.유안타증권의 이승은 애널리스트는 “올해 1분기 실적은 매출 5268억원(YoY +31%), 영업이익 455억원(YoY +229%)을 기록하...
2024-05-20 이승윤
-
 [버핏 리포트] 티엘비, 2Q부터 믹스개선 중심 실적 회복 기대 – 메리츠
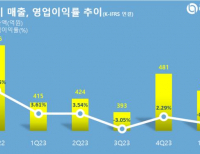
메리츠증권이 20일 티엘비(356860)에 대해 올해 2분기부터 북미 메모리 고객사향 출하 확대 등 다양한 마케팅 활동 개선을 통해 실적이 반등할 것이라며, 투자의견 '매수'와 목표주가 3만3000원을 유지했다. 티엘비의 전일 종가는 2만6500원이다.메리츠증권의 양승수 애널리스트는 “올해 1분기 매출 442억원으로 당사 추정치를 -4.4% 하회...
2024-05-20 이승윤
-
 [버핏 리포트] 농심, 라면의 해외진출 모멘텀 지속...하반기 갈수록 기대-NH
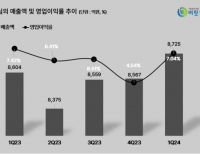
NH투자증권이 17일 농심(004370)에 대해 유럽 중심의 수출 물량이 크게 증가했다는 점을 고려할 때 라면의 해외진출 모멘텀은 지속되고 있다며 투자의견 ‘매수’와 목표주가 56만원을 유지했다. 농심의 전일 종가는 42만500원이다. 농심의 1분기 연결기준 매출액과 영업이익은 각각 8725억원(YoY +1%), 영업이익 614억원(-4%)으로 영업이익 기준...
2024-05-17 정희민
-
 [버핏 리포트] 클리오, 성장성+안정성 두마리 토끼 다 잡았다-KB
KB증권이 16일 클리오(237880)에 대해 매출이 여러 브랜드, 카테고리, 국가, 유통채널로 분산돼 있어 매우 안정적인 사업구조를 갖췄다며 투자의견 ‘매수’를 유지했다. 이어 해외 매출 비중의 지속적인 확대로 높은 매출 성장세가 기대된다며 목표주가를 기존 4만5000원에서 4만8000원으로 상향 평가했다. 클리오의 전일 종가는 3만6850원이...
2024-05-16 정희민
-
 [버핏 리포트] 한국가스공사, 무난한 1분기 실적...올해 두 자리 수 증익 전망-신한
신한투자증권 14일 한국가스공사(036460)에 대해 지난해 일회성 비용 반영에 따른 기저효과로 두 자리 수 증익이 기대된다며 투자의견 ‘매수’를 유지했고 목표주가를 3만8000원으로 상향했다. 한국가스공사의 전일 종가는 2만6400원이다. 한국가스공사는 1분기 매출액 12조8000억원(YoY -28.6%), 영업이익 9216억원(+56.6%)을 기록하며 시장기대...
2024-05-14 정희민
-
 [버핏 리포트] 대한항공, 가파른 여객 수요 회복-신한
신한투자증권 9일 대한항공(003490)에 대해 장거리 여객 수요의 가파른 회복세로 실적 증익이 기대된다며 투자의견 ‘매수’를 유지했다. 다만 지난해 4분기 발표한 성과급 증가 추세를 뒤늦게 반영해 목표주가를 3만원으로 하향했다. 대한항공의 전일 종가는 2만1800원이다. 대한항공은 1분기 별도 매출액 3조8225억원(YoY +20%), 영업이익 43...
2024-05-09 정희민
-
 [버핏 리포트] 아모레G, 효자 아모레퍼시픽 -미래에셋
미래에셋증권이 8일 아모레G(002790)에 대해 자사만의 투자포인트는 부재한 점은 아쉽지만 가격만으로도 매력은 충분하다며 투자의견 ‘매수’를 유지했다. 이어 이번 분기 코스알엑스 편입 없이도 아모레퍼시픽이 양호한 실적을 기록하면서 코스알엑스 연결 이후인 오는 2분기부터 실적 기대감이 더욱 커지고 있다며 목표주가를 5만원...
2024-05-08 정희민
-
 [버핏 리포트] NAVER, 치열하게 성장성 확보 중– 삼성
삼성증권이 7일 NAVER(035420)에 대해 콘텐츠와 숏폼 중심 신규 서비스 출시로 광고 매출 성장률 회복은 연내 지속되고 멤버십 강화로 커머스 매출도 견조한 성장을 이어갈 것이라며, 투자의견 '매수'를 유지하고 목표주가를 28만원으로 상향했다. NAVER의 전일 종가는 19만4600원이다.삼성증권의 오동환 애널리스트는 “1분기 매출은 광고...
2024-05-07 이승윤
-
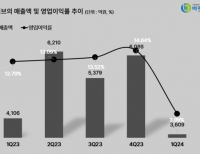 [버핏 리포트] 하이브, 다가오는 BTS 제대 강력 모멘템 -하나
하나증권이 3일 하이브(352820)에 대해 최근 어도어 사건으로 주가가 하락했지만 장기적 관점에서 보면 BTS 전원 제대, 위버스 플랫폼 수익화(멤버십+), 미국 걸그룹 데뷔 등이 전체 이익의 50% 이상을 설명할 수 있을 만큼 중요한 모멘텀이라며 투자의견 ‘매수’와 목표주가를 31만5000원을 유지했다. 하이브의 전일 종가는 20만원이다. 이...
2024-05-03 정희민


