
-
 [버핏 리포트] 오리온, 전 법인 고른 성장 기대-교보
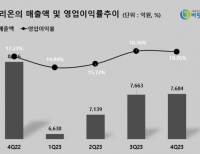
[버핏연구소=정희민 기자] 교보증권 19일 오리온(271560)에 대해 중국 실적을 필두로 한국·베트남·러시아 법인의 외형성장이 기대된다며 투자의견 ‘매수’와 목표주가 13만원을 유지했다. 오리온의 전일 종가는 9만4300원이다. 권우정 교보증권 연구원은 “올해 오리온의 매출 및 영업이익을 각각 3조2000억원(YoY +9.9%), 5616억...
2024-03-19 정희민
-
 [버핏 리포트] DL이앤씨, 23년 실적 바닥 확인, 24년 대폭 이익 개선 – 교보
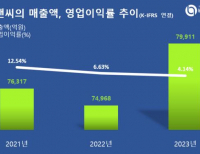
[버핏 연구소=이승윤 기자] 교보증권 18일 DL이앤씨(375500)에 대해 지난해 4분기 토목·주택 원가율 상승으로 영업이익 888억원을 기록했다며, 투자의견 '매수'와 목표주가 4만3000원을 유지했다. DL이앤씨의 전일 종가는 3만4850원이다.교보증권의 백광제 애널리스트는 “원자재가 상승 등 비용 요인 지속에 따른 지난해 4분기 이익 감...
2024-03-18 이승윤
-
 [버핏 리포트] 메리츠금융지주, 자본을 효율적으로 활용하는 금융사 – SK
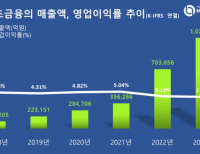
[버핏 연구소=이승윤 기자] SK증권이 18일 메리츠금융지주(138040)에 대해 높은 부동산 익스포저로 업황에 대한 리스크 요인에 대한 고려는 필요하나 우려는 제한적이라며, 투자의견 '매수'와 목표주가 10만원을 제시했다. 메리츠금융지주의 전일 종가는 8만3200원이다.SK증권의 설용진 애널리스트는 “메리츠금융지주는 보험/증권 자회사의 높은...
2024-03-18 이승윤
-
 [버핏 리포트] CJ, 자회사 실적 회복 및 올리브영 고성장 기대-DS
[버핏연구소=정희민 기자] DS투자증권은 15일 CJ(001040)에 대해 올해 제일제당을 선두로 자회사들의 본격적인 실적 회복과 올리브영의 지속적인 고성장이 기대된다며 투자의견 ‘매수’와 목표주가 14만원을 유지했다. CJ제일제당의 전일 종가는 9만5800원이다. 김수현 DS투자증권 연구원은 “지난해 올리브영의 매출액은 약 3조8600억...
2024-03-15 정희민
-
 [버핏 리포트] 더블유게임즈, 기획사 설립 리스크는 제한적 -삼성
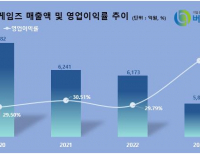
[버핏연구소=황기수 기자] 삼성증권이 15일 더블유게임즈(192080)에 대해 공연 기획사 설립 리스크는 제한적이고 기존 사업 성장 포인트는 여전히 유효하다며 투자의견은 '매수', 목표주가는 6만원을 유지했다. 더블유게임즈의 전일 종가는 4만1100원이다.소셜카지노 전문 게임사 더블유게임즈는 지난 14일 신규 법인 더블유C&C(이하 씨앤씨...
2024-03-15 황기수
-
 [버핏 리포트] 위메이드, 나이트크로우 양호한 초기 성과-NH
[버핏연구소=황기수 기자] NH투자증권은 14일 위메이드(112040)에 대해 나이트크로우의 글로벌 버전이 양호한 성과를 보여주고 있다며 투자의견은 '매수'를 유지하고, 목표주가는 8만5000원으로 상향했다. 위메이드의 전일 종가는 6만9000원이다.위메이드는 지난 12일 '나이트크로우'를 글로벌 P2E 버전으로 출시했다. '나이트크로우...
2024-03-14 황기수
-
 [버핏 리포트] 아세아시멘트, 실적 상승세 올해도 이어간다-신한
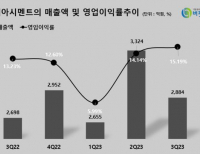
[버핏연구소=정희민 기자] 신한투자증권이 14일 아세아시멘트(183190)에 대해 지난해 기록적인 실적 성장세를 올해도 이어갈 전망이라며 투자의견 ‘매수’와 목표주가를 1만4600원을 유지했다. 아세아시멘트의 전일 종가는 1만890원이다. 이지우 신한투자증권 연구원은 “아세아시멘트의 지난해 4분기 연결실적은 매출액 3140억원(YoY +...
2024-03-14 정희민
-
 [버핏 리포트] 롯데관광개발, 올해 이익 반등 확실하다-SK
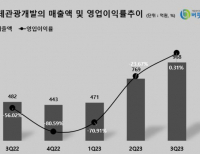
[버핏연구소=정희민 기자] SK증권은 13일 롯데관광개발(032350)에 대해 제주도 방문객 및 카지노 드롭액 증가로 인한 매출 개선이 예상된다며 투자의견 ‘매수’와 목표주가를 2만5000원을 유지했다. 롯데관광개발의 전일 종가는 9040원이다. 나승두 SK증권 연구원은 “롯데관광개발이 지난 2월 카지노 부문 매출액 239억원을 달성했다&rdq...
2024-03-13 정희민
-
 [버핏 리포트] 동아ST, 고마진 성장호르몬과 당뇨부문 매출↑... 好성적 기대-상상인
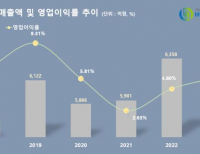
[버핏 연구소=이명학 기자] 상상인증권이 13일 동아ST(170900)에 대해 올해 그로트로핀의 고성장과 당뇨부문 매출 증가를 통해 수익성 개선이 기대된다며 투자의견은 '매수'를 유지했고, 목표주가는 기존 8만2000원에서 9만5000원으로 상향 조정했다. 동아ST의 전일 종가는 8만2000원이다.동아ST의 지난해 별도기준 매출액은 6052억원(YoY -4.8%), 영업이...
2024-03-13 이명학
-
 [버핏 리포트] 와이지엔터,베이비몬스터·트레져 역할이 중요하다-키움
[버핏연구소=정희민 기자] 키움증권은 12일 와이지엔터(122870)에 대해 올해 2, 4분기 실적은 베이비몬스터와 트레져 동시 활동으로 블랙핑크 부재 시에도 지난해 실적과 근접할 것으로 예상한다며 투자의견 '매수'를 유지했다. 다만 올해 블랙핑크 완전체 활동 부재에 따른 감익을 반영한다며 목표주가를 6만9000원으로 하향했다. 와이지엔...
2024-03-12 정희민


