
-
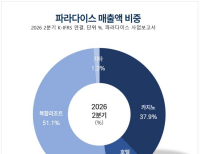 [버핏 리포트] 파라다이스, 일본 관광객 증가에 카지노 '활짝'...3Q 실적 기대치 상회 - iM
iM증권은 파라다이스(034230)에 대해 일본인 관광객 증가와 카지노 실적 개선으로 올해 3분기 영업이익이 시장 기대치를 웃돌 것으로 전망했다. 다만 하얏트 호텔 인수에 따른 고정비 증가와 관광진흥개발기금 부담 가능성은 변수로 평가했다. 이에 투자의견 '매수'를 유지하고 목표주가는 기존 1만7000원에서 1만5000원으로 하향했다. 파라...
2026-10-23 추승수
-
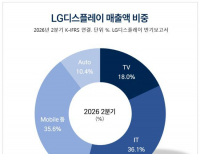 [버핏 리포트] LG디스플레이, '환율' '판가' 반등 트리거 찾기 힘든 상황...신기술 발표는 긍정적 - 신한
신한투자증권은 LG디스플레이(034220)에 대해 환율과 판가 등 단기 반등 요인은 제한적이지만, IT OLED를 겨냥한 신기술 ‘FLiPP’를 통해 중장기 기술 경쟁력을 확보하고 있다고 평가했다. 투자의견 ‘매수’를 유지했지만 실적 추정치와 밸류에이션 하향을 반영해 목표주가는 기존 1만3000원에서 1만1000원으로 낮췄다. LG디스플레이의...
2026-10-23 홍승환
-
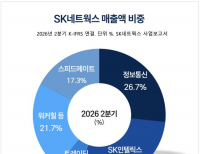 [버핏 리포트] SK네트웍스, 일회성 비용에 3분기 영업이익 부진…'업스테이지 투자·영업외 가치 상승' 주목 - 신한
신한투자증권은 SK네트웍스(001740)에 대해 인공지능(AI) 전환 과정에서 발생한 일회성 비용으로 3분기 영업이익이 시장 기대치를 밑돌 것으로 전망했다. 다만 정보통신 부문의 실적 개선과 업스테이지 투자에 따른 보유 지분 가치 상승 가능성을 반영해 투자의견 '매수'를 유지하고 목표주가 9500원을 유지했다. SK네트웍스의 지난 10월 22...
2026-10-23 김지원
-
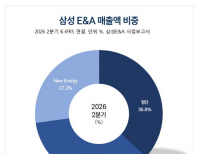 [버핏 리포트] 삼성E&A, 3분기 영업익 컨센서스 2배...’관계사 수주'·’특별배당'에 목표가 상향 - 신한
2026-10-23 김규호
-
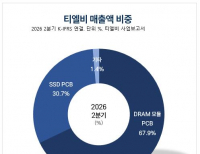 [버핏 리포트] 티엘비, 3Q 영업익 97% '급증' 전망...고부가 서버용 기판이 성장 견인 - 키움
키움증권은 티엘비(356860)에 대해 서버용 고부가 메모리 기판의 수요 증가와 SOCAMM(이하 소캠, 소형 저전력 메모리 모듈) 출하 확대에 힘입어 실적 성장세가 이어질 것으로 전망했다. 특히 공급 부족에 따른 추가 가격 인상과 생산능력 확대가 수익성 개선을 이끌 것으로 평가했다. 이에 투자의견 '매수'와 목표주가 5만3000원을 유지했다. ...
2026-10-22 추승수
-
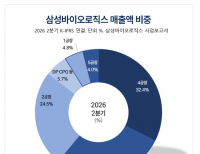 [버핏 리포트] 삼성바이오로직스, 파업에도 3분기 컨센서스 상회...’5공장'·’록빌' 4분기 성장 확대 - 대신
대신증권은 삼성바이오로직스(207940)에 대해 이번 3분기 파업 영향에도 컨센서스를 웃도는 실적을 기록했고 오는 4분기에는 지연 물량 인식과 신규 공장 기여로 실적이 개선될 것이라며 투자의견 '매수'와 목표주가 200만원을 유지했다. 삼성바이오로직스의 전일 종가는 141만7000원이다.홍가혜 대신증권 연구원은 "삼성바이오로직스의 ...
2026-10-22 김규호
-
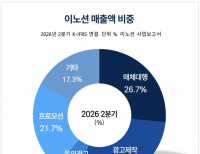 [버핏 리포트] 이노션, 디지털 사업 확장…'GEO 신규 수익·40% 이상 배당성향' 주목 - 대신증권
대신증권은 이노션(214320)에 대해 본사와 유럽의 계열 광고 물량, 디지털 사업 확장을 바탕으로 성장세를 이어갈 것으로 전망했다. 북미 지역은 일시적인 비계열 광고주 이탈로 성장세가 둔화할 것으로 예상되지만, 생성형 엔진 최적화(GEO) 관련 신규 매출과 40% 이상의 배당성향을 유지하는 주주환원 정책에 주목했다. 투자의견 '매수(BUY)&#...
2026-10-22 김지원
-
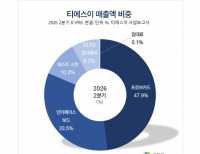 [버핏 리포트] 티에스이, 프로브카드·인터페이스 보드 호황으로 3Q 실적 급등 성장 전망 – LS
LS증권은 22일 티에스이(131290)에 대해 프로브카드와 인터페이스 보드 사업의 호황으로 3분기 매출액과 영업이익 모두 크게 성장할 것이라며, 투자의견 ‘매수’와 목표주가 40만원을 유지했다. 티에스이의 전일 종가는 27만2000원이다.정홍식 LS증권 애널리스트는 “3분기 매출액 1892억원(+81.2%, 이하 전년동기대비), 영업이익 503억원(+33...
2026-10-22 이승윤
-
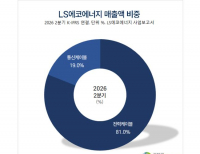 [버핏 리포트] LS에코에너지, 전선 계열사 협업 확대로 중장기 성장 기대 – NH
NH투자증권은 21일 LS에코에너지(229640)에 대해 전선 계열사와의 협업 확대로 중장기 성장이 기대된다며, 투자의견 ‘매수’를 유지하고 목표주가를 8만4000원으로 상향했다. LS에코에너지의 전일 종가는 4만9450원이다.이민재 NH투자증권 애널리스트는 “3분기 연결 매출액 3515억원(+51%, 전년동기대비), 영업이익 222억원(+50%)으로 당사 추...
2026-10-21 이승윤
-
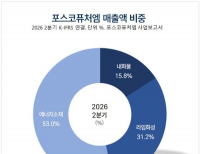 [버핏 리포트] 포스코퓨처엠, 기존 삼원계 양극재 → 'LFP 라인'으로 전환...투자비 부담 ↓ - LS
LS증권은 포스코퓨처엠(003670)에 대해 기존 삼원계 양극재 생산라인을 LFP(리튬인산철) 라인으로 전환하는 전략이 신규 증설보다 투자비 부담을 낮추면서 가동률을 높일 수 있다고 평가했다. 투자의견 ‘보유(Hold)’를 유지하면서 목표주가는 기존 14만원에서 15만3000원으로 상향했다. 포스코퓨처엠의 전일 종가는 17만8200원이다.정경희 LS...
2026-10-21 홍승환


