
-
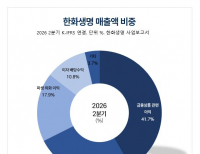 [버핏 리포트] 한화생명, 3분기 투자손익 부진에 적자전환 전망...’700종신' 중단·배당이 관건 - iM
iM증권은 한화생명(088350)에 대해 이번 3분기 보험손익은 개선되지만 투자손익 부진으로 순이익이 적자로 돌아설 것으로 예상되고 향후 관건은 신계약과 배당이라며 투자의견 '매수'를 유지하고 목표주가를 기존 5900원에서 5400원으로 하향 조정했다. 한화생명의 전일 종가는 4630원이다.설용진 iM증권 연구원은 "한화생명의 이번 3분기 별...
2026-10-21 김규호
-
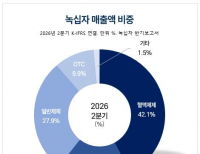 [버핏 리포트] 녹십자, 매출 14% '감소'에도 영업이익 40% '증가'...알리글로 수출·제품 믹스 개선 - 한국투자
한국투자증권은 녹십자(006280)에 대해 고마진 제품 비중 확대와 알리글로 수출 증가로 올해 3분기 영업이익이 시장 기대치를 웃돌 것으로 전망했다. 하반기 주요 제품의 매출 반영과 피하제형 면역글로불린(SCIG) 사업 확대도 긍정적으로 평가했다. 이에 투자의견 '매수'와 목표주가 16만원을 유지했다. 녹십자의 전일 종가는 13만2700원이...
2026-10-21 추승수
-
 [버핏 리포트] 휴젤, 미국 직판 전환에 단기 실적 부담…'글로벌 성장·수익성 회복' 주목 - 키움
키움증권은 휴젤(145020)에 대해 미국 직판 전환에 따른 일시적인 외형 축소와 판관비 부담을 반영해 3분기 실적 추정치를 하향 조정했다. 투자의견 '매수(BUY)'를 유지했으나 목표주가는 기존 30만원에서 25만원으로 16.7% 낮췄다. 휴젤의 지난 10월 20일 종가는 18만4200원이다.신민수 키움증권 연구원은 "휴젤의 3분기 매출액과 영업이익 추정...
2026-10-21 김지원
-
 [버핏 리포트] 이수페타시스, AI 기판 고급화에 수익성 '껑충'...내년 영업익 전망 상향 - 다올
다올투자증권은 이수페타시스(007660)에 대해 고부가 다중적층기판(MLB)의 가격 인상과 생산능력 확대, 제품 구성 개선을 바탕으로 실적 성장세가 이어질 것으로 전망했다. 특히 올해 3분기 영업이익률이 20%대에 진입하고 오는 2027년에는 다중적층기판 생산능력 확대 효과가 본격화될 것으로 평가했다. 이에 투자의견 '매수'와 목표주가 1...
2026-10-20 추승수
-
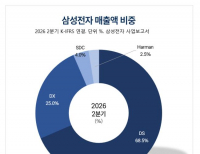 [버핏 리포트] 삼성전자, 내년 메모리 80% 장기계약 확보...’HBM’ 가격 최대 150% 상승 전망 - KB
KB증권은 삼성전자(005930)에 대해 내년 메모리 생산 물량의 약 80%를 장기공급계약으로 확보하고 HBM 가격이 큰 폭으로 오르면서 내년 이익 성장은 사실상 확정적이라고 전망했다. 삼성전자의 전일 종가는 21만8000원이다.이창민 KB증권 연구원은 "삼성전자는 내년 메모리 생산 예정 물량의 약 80%를 이미 장기공급계약으로 확보한 것으로 추정된...
2026-10-20 김규호
-
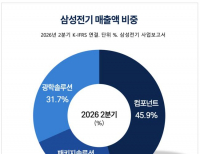 [버핏 리포트] 삼성전기, 패키지기판 공급자 우위 확산…'추가 판가 인상·수익성 개선' 주목 - 메리츠
메리츠증권은 삼성전기(009150)에 대해 메모리 기판 수요 확대와 공급자 우위 시장 전환에 따라 추가 판가 인상과 수익성 개선이 가능할 것으로 전망했다. 삼성전기는 지난 19일 3605억원 규모의 패키지기판 공급계약을 공시했다. 메리츠증권은 이번 계약을 계기로 고객사들의 기판 물량 확보 필요성이 커지고 국내 패키지기판 업체들의 실적 ...
2026-10-20 김지원
-
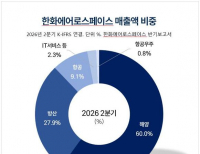 [버핏 리포트] 한화에어로스페이스, 매출 인식 지연으로 컨센 하회...4분기 실적 반등 예상 - DS
DS투자증권은 한화에어로스페이스(012450)에 대해 3분기 수출 물량의 매출 인식 지연으로 시장 기대치를 밑돌겠지만, 해당 물량이 4분기에 반영되면서 실적 반등이 나타날 것으로 전망했다. 투자의견 ‘매수’를 유지했지만 연결 자회사 한화오션의 실적 전망치 하락과 비교기업 밸류에이션 조정을 반영해 목표주가는 기존 183만원에서 1...
2026-10-20 홍승환
-
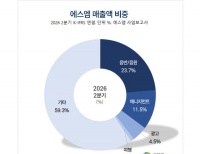 [버핏 리포트] 에스엠, 주가 리레이팅 위해 북미 성과 가시화 필요 – 유진
유진투자증권은 20일 에스엠(041510)에 대해 주가 리레이팅을 위해 북미 성과 가시화가 필요하다며, 투자의견 ‘매수’와 목표주가 11만원을 유지했다. 에스엠의 전일 종가는 8만7000원이다.이현지 유진투자증권 애널리스트는 “3분기 매출액 2737억원(-14.9%, 이하 전년동기대비), 영업이익 333억원(-30.8%)으로 시장 예상을 하회할 것”...
2026-10-20 이승윤
-
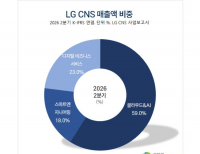 [버핏 리포트] LG CNS, 3Q26부터 디지털 비즈니스 서비스·클라우드&AI 대외향 매출액↑ – 교보
교보증권은 16일 LG CNS(064400)에 대해 올해 3분기부터 디지털 비즈니스 서비스와 클라우드&AI 부문에서 대외향 매출액이 증가해 이익 성장이 재개될 것이라며, 투자의견 ‘매수’와 목표주가 8만9000원을 유지했다. LG CNS의 전일 종가는 6만5200원이다.김동우 교보증권 애널리스트는 “매출액 1조6400억원(+7.9%, 이하 전년동기대비), 영업이...
2026-10-19 이승윤
-
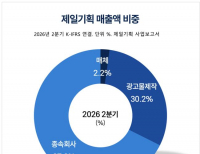 [버핏 리포트] 제일기획, 본업 부진에도 주주환원 강화…'자사주 소각·고배당 매력' 주목 - 키움
키움증권은 제일기획(030000)에 대해 계열 광고주의 마케팅비 효율화와 원화 강세, AI 신사업 투자 비용 등이 겹치면서 3분기 실적이 시장 기대치를 소폭 하회할 것으로 전망했다. 다만 자사주 소각과 배당 유지 등 주주환원 정책이 주가 하단을 지지할 것으로 판단해 투자의견 '매수(BUY)'와 목표주가 2만5000원을 유지했다. 제일기획의 지...
2026-10-19 김지원


