
-
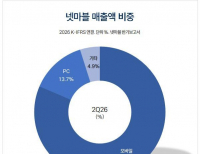 [버핏 리포트] 넷마블, 매출 하향 상쇄 신작 등장 필요...3분기 컨센서스 하회 예상 - 교보
교보증권은 넷마블(251270)에 대해 기존작의 매출 하향을 상쇄할 신작의 등장이 필요한 시점이라고 평가했다. 투자의견 ‘매수’를 유지했지만 내년 실적 추정치와 밸류에이션을 반영해 목표주가는 기존 6만1000원에서 5만1000원으로 하향했다. 넷마블의 전일 종가는 3만4550원이다.김동우 교보증권 연구원은 “3분기 매출액과 영업이익...
2026-10-19 홍승환
-
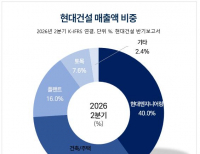 [버핏 리포트] 현대건설, 원전 수주 늦어져도 본업은 탄탄...기업가치 재평가 기대 - 유안타
유안타증권은 현대건설(000720)에 대해 주택 부문의 원가율 개선과 양호한 신규 수주 흐름을 바탕으로 본업의 실적 회복이 이어질 것으로 전망했다. 다만 원자력발전소 관련 주요 프로젝트의 계약 시점은 다소 지연될 것으로 평가했다. 이에 투자의견 '매수'와 목표주가 20만5000원을 유지했다. 현대건설의 지난 종가는 9만3800원이다.김도...
2026-10-19 추승수
-
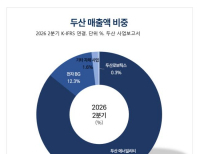 [버핏 리포트] 두산, 3분기 영업익 113% 증가 전망...’전자BG’·’광모듈' 성장에 목표가 상향 - 대신
대신증권은 두산(000150)에 대해 전자BG의 물량 증가와 제품 믹스 개선으로 이번 3분기 컨센서스에 부합하는 실적이 예상된다며 투자의견 '매수'를 유지하고 목표주가를 기존 184만원에서 197만원으로 상향 조정했다. 두산의 전일 종가는 102만4000원이다.이경연 대신증권 연구원은 "두산의 이번 3분기 연결 매출액은 5조5119억원, 영업이익은 ...
2026-10-19 김규호
-
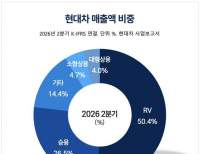 [버핏 리포트] 현대차, 파업발 시장 기대치 하회 예상...4분기 생산 정상화로 실적 반등 기대 - LS
LS증권은 현대차(005380)에 대해 3분기 파업에 따른 생산 차질로 실적이 시장 기대치를 밑돌겠지만 4분기부터 생산 정상화와 신차 확대를 바탕으로 실적 반등이 가능할 것으로 전망했다. 투자의견 ‘매수’를 유지했지만 목표주가는 기존 65만원에서 52만원으로 하향했다. 현대차의 전일 종가는 29만5500원이다.이병근 LS증권 연구원은 &ldquo...
2026-10-16 홍승환
-
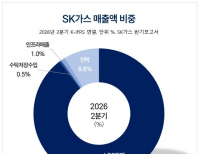 [버핏 리포트] SK가스, LPG 역마진에도 이익 방어...배당·자사주 소각 '주주환원 강화' - 하나
하나증권은 SK가스(018670)에 대해 국내 LPG(액화석유가스) 유통 부문의 역마진에도 불구하고 PDH(프로판탈수소화) 사업의 흑자 유지와 발전 사업의 양호한 수익성을 바탕으로 실적 개선이 이어질 것으로 전망했다. 아울러 배당 확대와 자사주 매입·소각을 통한 주주환원 강화에도 주목했다. 이에 투자의견 '매수'와 목표주가 36만5000...
2026-10-16 추승수
-
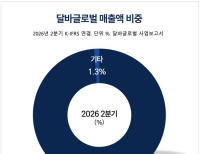 [버핏 리포트] 달바글로벌, 환율 부담에도 수익성 방어…'광고 효율화·글로벌 성장' 주목 - 다올투자증권
다올투자증권은 달바글로벌(483650)에 대해 원화 강세에도 광고비 효율화와 외화 비용의 자연 헤지 효과로 수익성을 방어할 것으로 전망했다. 투자의견 '매수(BUY)'를 유지했으나 2027년 실적 추정치 하향 조정을 반영해 적정주가를 기존 34만원에서 31만원으로 낮췄다. 달바글로벌의 지난 10월 15일 종가는 15만8700원이다.다올투자증권은 달...
2026-10-16 김지원
-
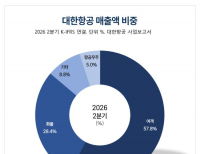 [버핏 리포트] 대한항공, 3분기 성과급에 기대치 하회...’통합 항공사'·’MRO’ 기대 - 하나
하나증권은 대한항공(003490)에 대해 이번 3분기 성과급 일시 집행으로 시장 기대치를 밑돌았지만 유가 상승분을 여객과 화물 운임에 전가하는 체력을 확인했다며 투자의견 '매수'와 목표주가 4만1000원을 유지했다. 대한항공의 전일 종가는 2만9450원이다.안도현 하나증권 연구원은 "대한항공의 이번 3분기 별도 매출액은 5조448억원, 영업...
2026-10-16 김규호
-
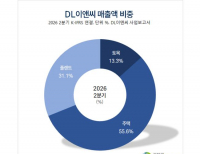 [버핏 리포트] DL이앤씨, 아쉬운 3Q 플랜트 실적… 4Q 수주 증가·실적 회복 기대 – 유안타
유안타증권은 16일 DL이앤씨(375500)에 대해 3분기 플랜트 부문의 실적은 아쉬우나 4분기 수주 증가와 실적 회복이 기대된다며, 투자의견 ‘매수’와 목표주가 10만8000원을 유지했다. DL이앤씨의 전일 종가는 5만9100원이다.김도엽 유안타증권 애널리스트는 “3분기 연결 매출액 1조5354억원(-19.5%, 이하 전년동기대비), 영업이익 1016억원(-13...
2026-10-16 이승윤
-
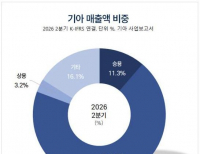 [버핏 리포트] 기아, 판매 성장세 견조...인센티브 부담 수익성 제약 요인 작용 - iM
iM증권은 기아(000270)에 대해 본업 경쟁력과 판매 성장세는 견조하지만 유럽 EV 판매 확대에 따른 믹스 악화와 인센티브 부담이 수익성에 제약 요인으로 작용하고 있다고 평가했다. 투자의견 ‘매수’를 유지했지만 목표주가는 기존 24만원에서 16만원으로 하향했다. 기아의 전일 종가는 12만6600원이다.이상수 iM증권 연구원은 기아의 3분...
2026-10-15 홍승환
-
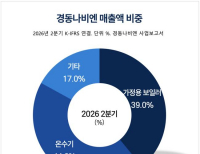 [버핏 리포트] 경동나비엔, 환율보다 냉난방공조 주목…'북미 시장 확대·수익성 방어' - 신한
신한투자증권은 경동나비엔(009450)에 대해 환율 하락에도 선방한 수익성을 바탕으로 HVAC(냉난방공조) 사업의 성장 가능성에 주목할 필요가 있다고 분석했다. 투자의견은 '매수'를 유지하고 목표주가는 11만원을 유지했다. 경동나비엔의 지난 10월 14일 종가는 6만5900원이다.허성규·이재윤 신한투자증권 연구원은 경동나비엔의 3분기...
2026-10-15 김지원


