
-
 [버핏 리포트] 삼성SDI, 3분기 본업 흑자 확인...'대형 배터리' 성장·'결합 전지' 정산이익 반영 - DS
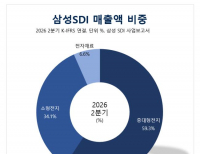
DS투자증권은 삼성SDI(006400)에 대해 이번 3분기 본업 흑자전환과 일회성 정산 이익으로 컨센서스를 웃돌고 오는 4분기에도 ESS 중심 성장이 이어질 것이라며 투자의견 '매수'를 유지하고 목표주가를 기존 84만원에서 94만원으로 상향 조정했다. 삼성SDI의 전일 종가는 56만2000원이다.최태용 DS투자증권 연구원은 "삼성SDI의 이번 3분기 매출액...
2026-10-08 김규호
-
 [버핏 리포트] LG생활건강, 순손실 이어지겠지만...내년 '관련 부담 완화'로 흑자전환 전망 - 다올
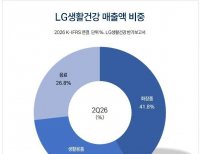
다올투자증권은 LG생활건강(051900)에 대해 올해 에이본 매각 처분손실과 연말 손상차손 반영으로 순손실이 이어지겠지만, 내년에는 관련 부담 완화와 화장품 사업 성장으로 흑자전환할 것으로 전망했다. 투자의견 ‘HOLD(중립)’와 적정주가 24만원으로 커버리지를 개시했다. LG생활건강의 전일 종가는 27만1000원이다.박종현 다올투자증...
2026-10-08 홍승환
-
 [버핏 리포트] GS건설, 3분기 영업익 시장 기대치 상회…'데이터센터 수혜·4분기 반등' 주목 - 키움
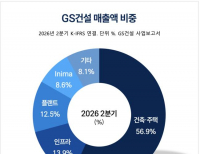
키움증권은 GS건설(006360)에 대해 3분기 영업이익이 시장 컨센서스를 소폭 상회할 것으로 전망했다. 건축주택 부문의 매출 증가와 플랜트 부문의 수익성 회복이 예상되는 가운데 데이터센터 관련 수주 확대가 중장기 성장 동력으로 작용할 것으로 분석했다. 투자의견은 '매수(BUY)'를 유지하고 목표주가도 4만3000원을 유지했다. GS건설의 ...
2026-10-08 김지원
-
 [버핏 리포트] DL이앤씨, 내년 실적 개선 위해 탑라인 성장 가시성 확보 필요 – 한화
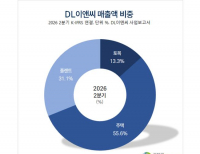
한화투자증권은 8일 DL이앤씨(375500)에 대해 내년 실적 개선을 위해 탑라인 성장에 대한 가시성을 확보해야 한다며, 투자의견 ‘매수’와 목표주가 11만원을 유지했다. DL이앤씨의 전일 종가는 7만2100원이다.송유림 한화투자증권 애널리스트는 “3분기 매출액은 1조5000억원(-20.9%, 이하 전년동기대비), 영업이익은 984억원(-15.7%)”이...
2026-10-08 이승윤
-
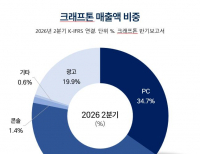 [버핏 리포트] 크래프톤, PUBG 성장에 신작 6종 더한다...2027년 라인업 본격화 - NH
NH투자증권은 크래프톤(259960)에 대해 주력 게임인 PUBG의 성장세가 이어지는 가운데 오는 2027년부터 신작 출시가 본격화되며 높은 PUBG 매출 비중도 점차 낮아질 것으로 평가했다. 투자의견 '매수'를 유지했지만 목표주가는 기존 40만원에서 31만원으로 22.5% 하향했다. 크래프톤의 지난 종가는 20만500원이다.안재민 NH투자증권 연구원은 이...
2026-10-08 이연우
-
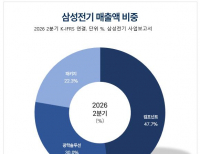 [버핏 리포트] 삼성전기, MLCC 장기계약 2.4조 확보...후속 계약·가격 인상까지 기대 - DS
DS투자증권은 삼성전기(009150)에 대해 MLCC(적층세라믹콘덴서)와 FC-BGA(플립칩 볼그리드어레이) 양축에서 공급자 우위 시장이 형성되며 매 분기 실적이 레벨업할 것으로 전망했다. 이에 투자의견 '매수'를 유지하고 목표주가는 기존 160만원에서 260만원으로 상향했다. 삼성전기의 전일 종가는 167만5000원이다.조대형 DS투자증권 연구원은 "...
2026-10-07 추승수
-
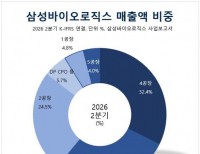 [버핏 리포트] 삼성바이오로직스, 록빌·5공장 매출 기여로 외형 성장...유상증자로 주당가치 희석 - IBK
IBK투자증권은 삼성바이오로직스(207940)에 대해 미국 록빌 공장과 5공장의 매출 기여로 3분기 실적이 시장 기대치에 부합할 것으로 전망했다. 다만 유상증자에 따른 주당가치 희석을 반영해 목표주가는 기존 209만원에서 200만원으로 하향했다. 투자의견은 ‘매수’를 유지했다. 삼성바이오로직스의 전일 종가는 131만원이다.정이수 IBK투...
2026-10-07 홍승환
-
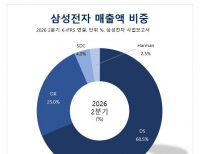 [버핏 리포트] 삼성전자, '메모리' 업계 최고가...내년 메모리 판가 2배·'주주환원' 확대 기대 - KB
KB증권은 삼성전자(005930)에 대해 HBM4가 업계 최고 가격에 계약되며 내년 HBM 판매 가격이 두 배 이상 오르고, 시장 기대를 넘어서는 주주환원이 주가 재평가의 촉매가 될 것이라고 전망했다. 삼성전자의 전일 종가는 27만2000원이다.이창민 KB증권 연구원은 "내년 삼성전자 HBM 판매 가격은 전년대비 100% 이상 상승할 것으로 추정된다"며 "통상 1년 ...
2026-10-07 김규호
-
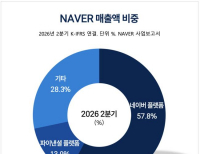 [버핏 리포트] NAVER, 3분기 실적 부진 불가피…'AI 인프라·커머스 성장' 주목 - 유진
유진투자증권은 NAVER(035420)에 대해 3분기 비용 집행 증가로 영업이익이 시장 컨센서스를 하회할 것으로 전망했다. 다만 AI 인프라 투자와 커머스 사업의 성장, 4분기 이후 AI 플랫폼 관련 이벤트 등을 고려해 투자의견 '매수(BUY)'와 목표주가 32만원을 유지했다. NAVER의 지난 10월 6일 종가는 19만1100원이다.유진투자증권은 NAVER의 3분기 매출...
2026-10-07 김지원
-
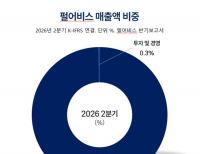 [버핏 리포트] 펄어비스, 붉은사막 DLC로 4Q 힘 싣는다...도깨비는 12월부터 - 메리츠
메리츠증권은 7일 펄어비스(263750)에 대해 '붉은사막' 추가 콘텐츠(DLC)가 4분기 실적을 뒷받침하고, 오는 12월부터 '도깨비' 마케팅이 시작될 가능성이 있다고 평가했다. 투자의견 '매수'를 유지했지만 적정주가는 기존 10만원에서 8만1000원으로 19% 하향했다. 펄어비스의 지난 6일 종가는 3만2950원이다.이효진 메리츠증권 연구...
2026-10-07 이연우


