
-
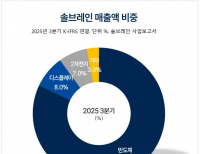 [버핏 리포트] 솔브레인, 실적 반영은 하반기...주가 반영은 이미 시작 - NH
NH투자증권은 23일 솔브레인(357780)에 대해 본격적인 실적 성장은 2026년 하반기부터 나타나겠지만 중장기 성장 기대감은 상반기 주가에 선반영될 가능성이 높다고 분석했다. 투자의견은 '매수'를 유지하고 목표주가는 기존 대비 상향한 38만5000원을 제시했다. 전일 종가는 32만5000원이다.양정현 NH투자증권 애널리스트는 신규 디램(DRAM) 팹...
2026-01-23 윤승재
-
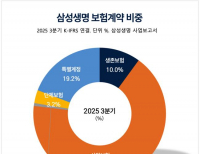 [버핏 리포트] 삼성생명, 반도체 호황에 삼성전자 ‘특별배당’ 기대감…컨센서스 부합 전망 - 키움
키움증권은 23일 삼성생명(032830)에 대해 안정적인 신계약 보험계약마진(CSM) 확보 능력과 삼성전자의 실적 호조에 따른 특별배당 수혜가 기대된다고 분석했다. 이에 투자의견 ‘매수’와 목표주가 22만원을 유지했다. 삼성생명의 전일 종가는 17만8800원이다.안영준 키움증권 애널리스트는 “지난해 4분기 지배주주순이익은 2747억원(...
2026-01-23 김도하
-
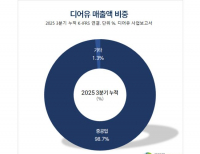 [버핏 리포트]디어유, 구독자 수 감소에도 구독 가격↑•환율 효과로 외형 성장 지속 – 삼성
삼성증권은 22일 디어유(376300)에 대해 구독자 수 감소에도 구독 가격 인상 효과와 환율 효과로 외형 성장이 지속될 것이라며, 투자의견 ‘매수’와 목표주가 4만8000원을 제시했다. 디어유의 전일 종가는 3만1950원이다.최민하 삼성증권 애널리스트는 “4분기 매출액은 236억원(전년동기대비 +33%, 이하 동일), 영업이익은 95억원(+94.1%)으...
2026-01-22 이승윤
-
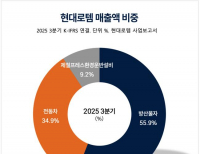 [버핏 리포트] 현대로템, 폴란드 2차 계약 본격화…K2 전차 생산능력 확대로 증익 예고 - 하나
하나증권은 22일 현대로템(064350)에 대해 폴란드향 K2 전차 수출의 견고한 펀더멘털과 글로벌 시장 다변화에 따른 중장기 성장성을 긍정적으로 평가했다. 이에 투자의견 ‘매수’와 목표주가 28만3000원을 유지했다. 현대로템의 전일 종가는 21만5500원이다.채운샘 하나증권 애널리스트는 “최근 주가는 폴란드 2차 계약 초기의 수익성 ...
2026-01-22 김도하
-
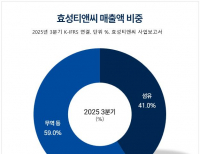 [버핏 리포트] 효성티앤씨, 중국 스판덱스 판가 인상·공급 부담 완화…목표가 51만원 상향 – 하나
하나증권은 22일 효성티앤씨(298020)에 대해 중국 스판덱스 판가 인상 사이클 진입과 2026~2027년 공급 부담 완화가 맞물리며 실적 개선 가시성이 높아졌다고 평가했다. 이에 투자의견 ‘매수’를 유지하고 목표주가를 기존 30만원에서 51만원으로 상향했다. 전일 종가는 37만9500원이다.윤재성 하나증권 애널리스트는 중국 최대 스판덱스 업...
2026-01-22 윤승재
-
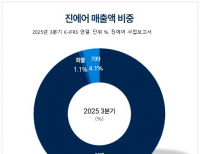 [버핏 리포트] 진에어, 고환율로 인한 적자전환...'성수기 수요 증가·매출 믹스 변화' 흑자 전망 - 미래에셋
미래에셋증권은 22일 진에어(272450)에 대해 일시적 부진 요인 제거로 전년대비 개선될 것을 전망하며 투자의견 ‘매수’를 유지했다. 진에어의 전일 종가는 6850원이다. 류제현 미래에셋 연구원은 “진에어의 25년 4분기 매출액은 전년동기대비 1.5% 감소한 3528억원을 기록했다”며 “국내선 수송량이 전년동기대비 24.5% 증가했으...
2026-01-22 홍승환
-
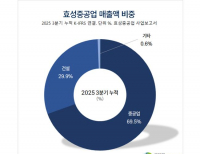 [버핏 리포트]효성중공업, 미국 신규 프로젝트•인도 수주로 중장기 실적 성장 기대 – IBK
IBK증권은 21일 효성중공업(298040)에 대해 미국 신규 프로젝트와 인도 수주가 진행되고 있어 중장기 실적 성장이 기대된다며, 투자의견 ‘매수’를 유지하고 목표주가를 290만원으로 상향했다. 효성중공업의 전일 종가는 234만4000원이다.김태현 IBK증권 애널리스트는 “4분기 연결 매출액 1조6649억원(전년동기대비 +5.9%), 영업이익 2248억...
2026-01-21 이승윤
-
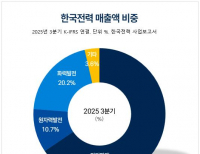 [버핏 리포트] 한국전력, 2026년 '원전 이용' 대폭 상승...전기 요금 인상 영업이익 증가 - LS
LS증권은 21일 한국전력(015760)에 대해 영업비용은 종전 전망치와 비슷한 수준을 예상해 투자의견 ‘매수’를 유지했다. 한국전력의 전일 종가는 6만5400원이다.성종화 LS증권 연구원은 “25년 4분기 연결 영업실적은 매출 23조8467억원, 영업이익 3조1158억원으로 전년동기 대비 영업이익이 29% 증가하며 호조세를 전망한다”며 “다...
2026-01-21 홍승환
-
 [버핏 리포트] 엘앤에프, 하이니켈 출하 유지로 흑자 기조 전망 -상상인
상상인증권은 20일 엘앤에프(066970)에 대해 하이니켈 양극재 출하량 유지에 따라 흑자 기조가 이어질 것으로 전망했다. 2025년 4분기 매출액은 6600억원, 영업이익은 100억원대 중반으로 흑자 전환이 예상된다고 밝혔다. 투자의견은 매수, 목표주가는 14만원으로 상향 제시했다. 전일 종가는 11만4600원이다.유민기 상상인증권 연구원에 따르면, 엘...
2026-01-21 양동현
-
 [버핏 리포트] 한화엔진, 선박엔진 수급 불균형 수혜…4박자 갖춘 구조적 성장세 - SK
SK증권은 21일 한화엔진(082740)에 대해 저속엔진 단가(ASP) 상승, 중속엔진 물량 확대, 애프터마켓(AM) 고성장 등 이익 모멘텀을 보유하고 있다고 분석했다. 이에 투자의견 ‘매수’를 유지하고, 목표주가를 7만2000원으로 20% 상향했다. 한화엔진의 전일 종가는 5만4700원이다.한승한 SK증권 애널리스트는 “이번 목표주가는 2027년 추정 주...
2026-01-21 김도하


