
-
 [버핏 리포트] 알테오젠, 3Q 누적 매출액 1514억 ...유럽 시판 허가 획득 - 하나
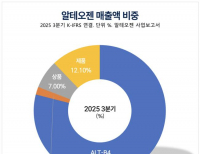
하나증권은 20일 알테오젠(196170)에 대해 유럽 시판 허가 획득과 견조한 실적을 바탕으로 투자의견 '매수'를 유지하고 목표주가를 64만원으로 상향했다.이는 기존의 로열티 추정치 외에 상업화에 따른 제품 매출을 반영하는 등 밸류에이션 방식을 변경한 데 따른 것이다. 알테오젠의 전일 종가는 54만4000원이다.김선아 하나증권 애널리스...
2025-11-20 김도하
-
 [버핏 리포트] 모나용평, 분양과 운영 동시 성장…30년까지 장기 모멘텀 지속 – DS
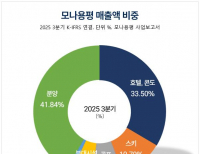
DS투자증권은 20일 모나용평(070960)에 대해 운영 실적이 안정적 성장 궤도에 올라선 가운데 2030년까지 이어질 대규모 분양 매출이 장기 성장 기반이 될 것이라며 투자의견 ‘매수’를 유지하고 목표주가 5200원을 제시했다. 모나용평의 전일 종가는 3255원이다.조대형 DS투자증권 애널리스트는 “3분기 매출액은 481억원으로 전년동기대...
2025-11-20 윤승재
-
 [버핏 리포트]오리온, 지난 2년간 외형 성장 부진... 성수기 진입으로 매출 성장률•주가 회복 기대 – 신한
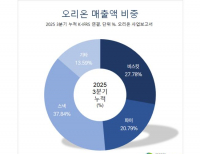
신한투자증권은 19일 오리온(271560)에 대해 지난 2년간 외형 성장 부진으로 주가가 약세였으나 성수기에 진입하고 제품 및 채널 경쟁력이 강화되며 매출 성장률과 주가가 회복될 것이라며, 투자의견 ‘매수’와 목표주가 14만원을 유지했다. 오리온의 전일 종가는 10만4900원이다.조상훈 신한투자증권 애널리스트는 “지난달 국가별 ...
2025-11-19 이승윤
-
 [버핏 리포트] 세아제강, 3Q 영업손실 54억 …관세 영향 본격화로 어닝 쇼크 – 한화
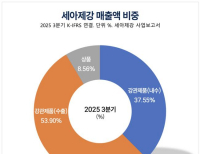
한화투자증권은 19일 세아제강(306200)에 대해 3분기 실적이 관세 영향 본격화와 일회성 비용 발생으로 어닝 쇼크를 시현했다고 분석했다. 4분기 실적 반등은 유효하나 향후 미국 관세 영향으로 기존의 이익 수준 회복은 불투명해 투자의견 '매수'는 유지, 목표주가를 14만6000원으로 하향했다. 세아제강의 전일 종가는 12만1300원이다. 권지...
2025-11-19 김도하
-
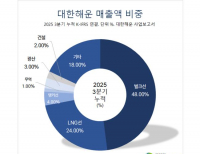 [버핏 리포트]대한해운, BDI 호황에도 영업이익 감소로 저평가… LNG선 투자 기대 – 한국
한국투자증권은 18일 대한해운(005880)에 대해 BDI(벌크 운임지수)가 4분기에도 기대 이상의 시황을 보였지만 영업이익이 감소해 증시에서 저평가 받고 있다며, 투자의견 ‘매수’와 목표주가 2400원을 유지했다. 대한해운의 전일 종가는 1752원이다.최고운 한국투자증권 애널리스트는 “BDI는 3분기에 이어 4분기에도 2000p 레벨을 유지하...
2025-11-18 이승윤
-
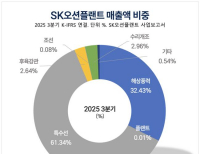 [버핏 리포트] SK오션플랜트, 3Q 영업이익 193억 …해상풍력 수주잔고 급증 - 하나
하나증권은 18일 SK오션플랜트(100090)에 대해 3분기 실적이 시장 기대치를 상회했으며, 특히 해상풍력 수주 잔고가 역대 최고 수준을 기록하며 중장기적인 성장을 기대할 수 있다고 분석했다. 이에 투자의견 '매수'와 목표주가 2만5000원을 유지했다. SK오션플랜트의 전일 종가는 1만9850원이다.유재선 하나증권 애널리스트는 “3분기 영...
2025-11-18 김도하
-
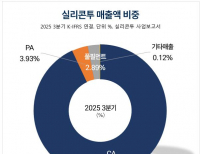 [버핏 리포트] 실리콘투, 북미 회복과 글로벌 확장으로 성장 탄력 강화 - 키움
키움증권은 18일 실리콘투(257720)에 대해 북미 채널이 오랜 조정 끝에 성장세로 전환한 가운데 유럽·중동 등 주요 지역의 외형 확대가 이어지면서 2026년까지 높은 이익 성장이 가능할 것으로 전망하며 투자의견 '매수'와 목표주가 6만5000원을 유지했다. 실리콘투의 전일 종가는 4만5100원이다.조소정 키움증권 애널리스트는 "3분기 매...
2025-11-18 윤승재
-
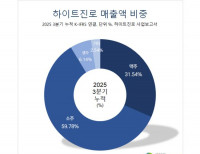 [버핏 리포트]하이트진로, 어려운 영업환경에도 해외 성장으로 부진 상쇄 기대 – DS
DS투자증권은 17일 하이트진로(000080)에 대해 3분기에 이어 4분기에도 국내 주류시장 부진이 이어질 것으로 보이나 광고판촉비 증가 및 해외 성장으로 내수 부진을 상쇄할 것이라며, 투자의견 ‘매수’와 목표주가를 2만8000원을 유지했다. 하이트진로의 전일 종가는 1만9020원이다.장지혜 DS투자증권 애널리스트는 “3분기 연결 매출액 6695억원(...
2025-11-17 이승윤
-
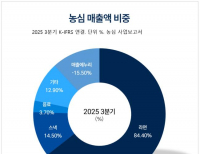 [버핏 리포트] 농심, 가격인상 효과•판매량 회복 '청신호'...목표주가 '상향' - 신한
신한투자증권이 17일 농심(004370)에 대해서 국내외 가격 인상과 판매량 회복 조짐이 나타나고 있다며 투자의견 '매수'를 유지하고, 목표주가를 57만원으로 '상향'했다. 농심의 전일종가는 42만2500원이다. 조상훈 신한투자증권 애널리스트는 농심이 최근 2년간 해외 매출 성장 모멘텀이 둔화됐으나 하반기부터 회복되어 주가 반등이 ...
2025-11-17 정지훈
-
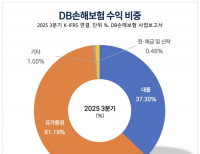 [버핏 리포트] DB손해보험, 3Q 순이익 35% 감소 ...예실차 및 자동차보험 부진 – 키움
키움증권은 17일 DB손해보험(005830)에 대해 보험금 예실차 악화와 자동차보험 손익 부진 영향으로 3분기 순이익이 전년동기대비 35% 감소하며 컨센서스를 28% 하회했다고 분석했다.다만 주당배당금(DPS) 우상향 기조가 이어질 것으로 기대하며 투자의견 '매수'와 목표주가 16만원을 유지했다. DB손해보험의 전일 종가는 13만2400원이다.안영준...
2025-11-17 김도하


