
-
 [버핏 리포트] 한미약품, 실적은 흔들렸지만 '신약 기대'는 여전...'비만 치료제' 기술이전 주목 - 하나
하나증권은 한미약품(128940)에 대해 북경한미 실적 부진과 앱토즈(Aptose) 자회사 편입에 따른 비용 부담으로 실적 추정치를 낮췄다. 하지만 비만 치료제 추가 기술이전 가능성과 MSD의 에피노페그듀타이드 임상 데이터에 대한 기대감은 유효하다며 투자의견 '매수'를 유지하고 목표주가를 기존 71만원에서 61만원으로 하향했다. 한미약품...
2026-08-13 추승수
-
 [버핏 리포트] 한샘, 2Q B2C 선방에도 특판 급감…비용 절감 한계·외형 회복 과제- 신한
신한투자증권이 12일 한샘(009240)에 대해 "B2C 부문 믹스 개선으로 이익 방어에는 성공했으나, 주가 상승 여력 축소와 구조적 외형 회복 지연을 반영해 눈높이를 낮춘다"며 투자의견을 'Trading Buy(단기 매수)'로 낮추고 목표주가를 4만5000원으로 '하향'했다. 한샘의 전일종가는 4만2300원이다.신한투자증권 김선미 애널리스트는 2분기 ...
2026-08-12 손민정
-
 [버핏 리포트] 신세계, 인바운드 소비 '수혜주'...고속터미널 재개발 밸류에이션 재평가 - 신한
신한투자증권은 신세계(004170)에 대해 내수와 인바운드 소비 수혜가 가장 확실한 유통주라고 평가하며 투자의견 ‘매수’를 유지했다. 다만 글로벌 동종업종 밸류에이션 하락을 반영해 목표주가는 기존 83만원에서 70만원으로 하향했다. 신세계의 전일 종가는 42만8500원이다.조상훈 신한투자증권 연구위원은 “신세계를 업종 최선호...
2026-08-12 홍승환
-
 [버핏 리포트] 코스맥스, 국내 마진 살아나고 미국도 흑자...영업 레버리지 확대에 수익성 개선 - 삼성
삼성증권은 코스맥스(192820)에 대해 국내 신규 고객사 확대와 미국 법인 흑자 전환으로 올해 2분기 시장 기대치를 웃도는 실적을 기록한 데 이어 하반기에도 본사 영업 레버리지 확대와 자회사 이익 턴어라운드를 바탕으로 성장이 지속될 전망이라며 투자의견 매수를 유지하고 목표주가를 기존 23만원에서 27만원으로 상향했다. 코스맥스의 ...
2026-08-12 추승수
-
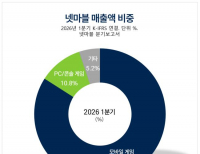 [버핏 리포트] 넷마블, 2Q 마케팅비 부담에 영업이익 하회…하반기 '나혼렙' 신작 주목 - IBK
IBK투자증권이 11일 넷마블(251270)에 대해 "2분기 마케팅비 급증으로 영업이익이 시장 전망치를 밑돌았으나, 하반기 신작 집중과 보유 지분 가치를 바탕으로 중장기 밸류에이션 매력이 재부각될 것"이라며 투자의견 '매수'를 유지하고 목표주가를 5만8000원으로 '하향'했다. 넷마블의 전일종가는 4만250원이다.이승훈 IBK투자증권 애널...
2026-08-11 손민정
-
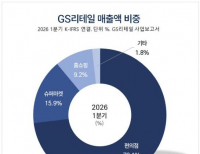 [버핏 리포트] GS리테일, '편의점' '슈퍼마켓' 구조적 개선 흐름...이익 성장세 지속 판단 - IBK
IBK투자증권은 GS리테일(007070)에 대해 2분기 실적이 시장 기대치에 부합했고, 편의점과 슈퍼마켓 모두 구조적 개선 흐름을 보이고 있다며 투자의견 ‘매수’를 유지했다. 목표주가는 기존 2만7000원에서 3만5000원으로 상향했다. GS리테일의 전일 종가는 2만8400원이다.남성현 IBK투자증권 연구원은 “2026년 2분기 GS리테일의 실적은 시장 ...
2026-08-11 홍승환
-
 [버핏 리포트] SK바이오팜, 경쟁약 아제투칼너 등장에도 '엑스코프리 굳건'...'가이던스 상단' 가시권 - 하나
하나증권은 SK바이오팜(326030)에 대해 뇌전증 신약 엑스코프리(Xcopri)의 연간 가이던스 상단 달성이 가시화되는 가운데 경쟁 약물 아제투칼너(Azetukalner)가 세노바메이트(Cenobamate) 대비 효능상 이점을 충분히 입증하지 못했다며 투자의견 '매수'와 목표주가 15만원을 유지했다. SK바이오팜의 지난 10일 종가는 8만8700원이다.김선아 하나증권 ...
2026-08-11 추승수
-
 [버핏 리포트] 롯데케미칼, 화학 업황 구조적 개선 요인 부재…3Q 재차 적자 전환 우려 - NH
NH투자증권이 10일 롯데케미칼(011170)에 대해 "유가 등락 영향을 제외하면 구조적인 실적 개선 요인이 부재한 상황"이라며 투자의견 '중립'를 유지하고 목표주가를 6만5000원으로 '하향'했다. 롯데케미칼의 전일종가는 6만1000원이다.류승원 NH투자증권 애널리스트는 2분기 실적 부진 요인에 대해 "롯데케미칼의 영업이익은 전분기대...
2026-08-10 손민정
-
 [버핏 리포트] 한전기술, 2분기 매출 감소는 일시적…신규 원전 수주로 성장 재개 기대 - 하나
하나증권은 한전기술(052690)에 대해 2분기 매출이 일시적으로 감소했지만 대형 원전 프로젝트를 중심으로 실적이 이어지고 신규 대형 원전 수주 가능성도 높아지고 있다고 전망했다. 이에 투자의견 '매수(BUY)'와 목표주가 22만원을 유지했다. 한전기술의 지난 종가는 10만1900원이다.유재선 하나증권 연구원은 "한전기술의 2분기 매출액은...
2026-08-10 강석원
-
 [버핏 리포트] SK텔레콤, '본업 정상화' 'AIDC 모멘텀'...감가상각비 감소 국면 - iM
iM증권은 SK텔레콤(017670)에 대해 본업 정상화와 비용 효율화에 따른 실적 개선, AIDC(인공지능 데이터센터) 모멘텀이 동시에 기대된다며 투자의견 ‘매수’와 목표주가 11만2000원을 유지했다. SK텔레콤의 전일 종가는 8만8200원이다.신희철 iM증권 연구원은 “SK텔레콤의 2분기 매출액은 4조3591억원, 영업이익은 5660억원을 기록했다”...
2026-08-10 홍승환


