
-
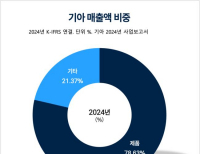 [버핏 리포트] 기아, 비용 증가로 컨센서스 하회…주가는 지지될 것-SK
SK증권은 28일 기아(000270)에 대해 우호적인 환율에도 불구하고 인센티브가 증가해 시장 컨센서스를 하회했다며 투자의견 매수와 목표주가 12만5000원을 유지했다. 기아의 전일종가는 8만8200원이다.기아는 1분기 매출액은 28조원(YoY +6.9%), 영업이익은 3조원(YoY -12.2%)을 기록하며 시장 컨센서스 3조2000억원을 하회했다고 밝혔다.윤혁진 SK증권 연구...
2025-04-28 채종일
-
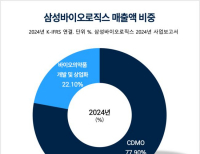 [버핏 리포트] 삼성바이오로직스, 실적 추정 어렵지만 성장 방향성은 유지…긍정적 흐름 기대-SK
SK증권은 24일 삼성바이오로직스(207940)에 대해 실적 추정이 쉽은 상황이지만 우호적인 고환율의 지속, 4월 5공장 가동에 따른 매출 성장, 신제품 출시 등 성장 방향성은 변함이 없는만큼 투자의견 매수와 목표주가 130만원을 유지했다. 삼성바이오로직스의 전일종가는 106만6000원이다.삼성바이오로직스는 1분기 1조2983 억원(YoY +37.1%, QoQ +3.3%), 영...
2025-04-24 채종일
-
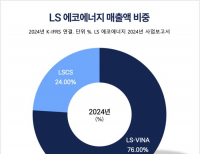 [버핏 리포트] LS에코에너지, 수익성은 양호하지만 관세부담 크게 작용-키움
키움증권은 23일 LS에코에너지(229640)에 대해 실적은 성장하지만 북미향 제품에 대한 일부 관세 영향과 희토류 신사업의 지연으로 투자의견은 시장수익률 상회로 하향하고 목표주가를 3만4000원으로 하향했다. LS에코에너지의 전일종가는 3만600원이다.김소원 키움증권 연구원은 LS에코에너지의 1분기 매출액은 2367억원(YoY +32%, QoQ +1%), 영업이익...
2025-04-23 채종일
-
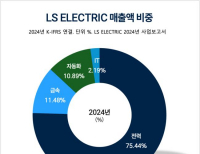 [버핏 리포트] LS ELECTRIC, 1Q는 부진하지만 상저하고 전망…목표주가↑-SK
SK증권은 22일 LS ELECTRIC(010120)에 대해 1분기 실적은 컨센서스 대비 소폭 하회했지만 2025년 실적은 추정치가 상향됐다며 투자의견을 매수로 유지하고 목표주가를 22만원으로 상향했다. LS ELECTRIC의 전일종가는 17만6600원이다. 나민식 SK증권 연구원은 LS ELECTRIC의 1분기 매출액은 1조320 억원(YoY -0.6%), 영업이익은 870억원(YoY -6.9%)을 기록해 컨센서스 ...
2025-04-22 채종일
-
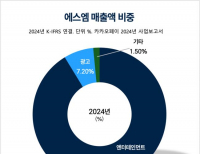 [버핏 리포트] 에스엠, 계절적 비수기인 1Q는 부진… 유의미한 연결 수익성 기대감으로 목표주가↑-유진
유진투자증권은 21일 에스엠(041510)에 대해 음반 및 음원 판매량은 부진할 것으로 예상하나 공연은 활발하게 이어지며 외형을 견인할 것이라며 투자의견을 매수로 유지하고 목표주가를 14만원으로 상향했다. 에스엠의 전일종가는 11만6300원이다.이현지 유진투자증권 연구원은 에스엠의 1분기 매출액은 1970억원(YoY -10.5%), 영업이익은 175억원(YoY...
2025-04-21 채종일
-
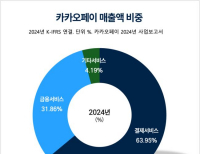 [버핏 리포트] 카카오페이, 준수한 실적 기록…밸류에이션 리레이팅의 핵심은 증권-신한
신한투자증권은 18일 카카오페이(377300)에 대해 양호한 분기 실적은 예상되지만 단기 주가 상승 여력은 크지 않다며 투자의견 매수와 목표주가 3만4000원을 유지했다. 카카오페이의 전일종가는 2만9750원이다.임희연 신한투자증권 연구원은 카카오페이의 1분기 매출액은 2031억원(YoY +15.2%), 영업손익은 12억원(적자 지속)으로 추정했다.임희연 연...
2025-04-18 채종일
-
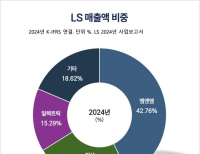 [버핏 리포트] LS, 컨센서스에 부합한 1Q…2Q부터 실적 개선 지속될 것-메리츠
메리츠증권은 17일 LS(006260)에 대해 컨센서스에서 크게 벗어나지 않는 실적을 기록할 전망이라며 투자의견 매수와 목표주가 21만원을 유지했다. LS의 전일종가는 12만3000원이다.장재혁 메리츠증권 연구원은 LS의 1분기 매출액은 6조8339억원(YoY +15%), 영업이익은 2426억원(YoY -1.4%)으로 컨센서스에 부합할 것이라 전망했다.자회사별로는 LSMnM 영업이...
2025-04-17 채종일
-
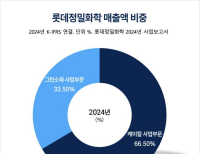 [버핏 리포트] 롯데정밀화학, 본격적인 실적 턴어라운드는 하반기…목표주가↓-한국
한국투자증권은 16일 롯데정밀화학(004000)에 대해 2분기 실적에 대한 눈높이는 낮춰야 하지만 하반기 실적 회복이 기대된다며 투자의견은 매수로 유지하고 목표주가는 5만2000원으로 하향했다. 롯데정밀화학의 전일종가는 3만2650원이다.최고운 한국투자증권 연구원은 스튜디오드래곤의 1분기 매출액은 4345억원(YoY +8.79%), 영업이익은 180억원(YoY...
2025-04-16 채종일
-
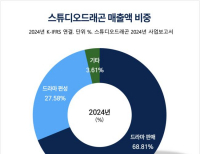 [버핏 리포트] 스튜디오드래곤, 1Q 실적 부진...실적 개선 포인트는 여전히 유효 -DB
DB증권은 15일 스튜디오드래곤(253450)에 대해 ‘별들에게 물어봐’를 제외하고는 해외판권 판매가 부진했고 전년 동기 ‘눈물의 여왕’ 시청률 흥행에 따른 인센티브 인식으로 기저가 높은 점이 부담이지만 실적이 좋아지는 투자 포인트는 여전하다며 투자의견 매수와 목표주가 5만5000원을 유지했다. 스튜디오드래곤의 전일종가...
2025-04-15 채종일
-
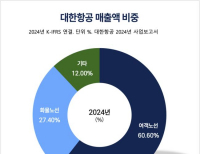 [버핏 리포트] 대한항공, 일회성 비용 등으로 실적 하회… 실적 개선세 기대감은 높아-삼성
삼성증권은 14일 대한항공(003490)에 대해 기대를 하회하는 실적을 반영해 투자의견은 매수로 유지하지만 목표주가는 3만원으로 하향했다. 대한항공의 전일종가는 2만1000원이다.김영호 삼성증권 연구원은 대한항공의 1분기 별도 기준 매출액은 3조9560억원(YoY +3.5%), 영업이익은 3509억원(YoY -19.5%)를 기록할 것이라 예상했다.김영호 연구원은 &ldquo...
2025-04-14 채종일


