
-
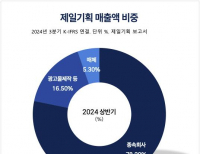 [버핏 리포트] 제일기획, 광고경기 둔화에도 안정적 성장… 수익성 개선 가시화될 것 -유진
유진투자증권은 5일 제일기획(030000)에 대해 리테일과 디지털 중심으로 계열, 비계열 모두 순성장 기록했고, 하반기로 갈수록 경기 회복에 따른 수익성 개선 뚜렷하게 가시화될 것으로 전망한다며 투자의견을 매수로 유지하고 목표주가를 2만4000원으로 유지했다. 제일기획의 전일종가는 1만7340원이다.이현지 유진투자증권 연구원은 제일기획...
2025-02-05 채종일
-
 [버핏 리포트] 현대오토에버, 사상 최대 분기 실적 기록…계열사 IT 투자 집행 고성장 기대-NH
NH투자증권은 4일 현대오토에버(307950)에 대해 현대차그룹의 성장과 함께 수익성도 개선될 예정이라며, 투자의견 매수와 목표주가 21만원을 유지했다. 현대오토에버의 전일종가는 14만4400원이다.김동양 NH투자증권 연구원은 현대오토에버의 4분기 매출액을 1조1595억원(+29% YOY), 영업이익은 727억원(+38% YOY)으로 시장 컨센서스를 상회할 것이라 예...
2025-02-04 채종일
-
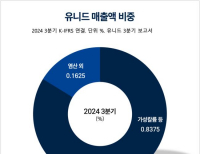 [버핏 리포트] 유니드, 일회성 실적 하락…글로벌 경쟁력 지속 기대-SK
SK증권은 3일 유니드(014830)에 대해 연말 일회성 비용 및 정기보수, 중국법인 초기 램프업(Ramp-up) 비용 등 요인으로 손실이 발생했지만, 가성칼륨의 안정적 수요와 신규시장 성장 수혜가 기대된다며 목표주가 9만2000원 하향, 투자의견 매수로 유지했다. 유니드 전일종가는 6만5300원이다.김도현 SK증권 연구원은 유니드의 4분기 매출액 2755억원(+1...
2025-02-03 채종일
-
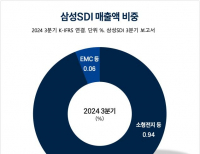 [버핏 리포트] 삼성SDI, 실적 하락 불가피...하반기 실적 개선 가능성↑ -키움
키움증권은 31일 삼성SDI(006400)에 대해 재고자산 평가손 및 품질 관련 일회성 비용 등으로 수익성이 크게 악화돼 중장기 관점에서 접근해야 한다며, 투자의견을 매수로 유지하고 목표주가를 39만원으로 하향했다. 삼성SDI의 전일종가는 22만6500원이다.권준수 키움증권 연구원은 삼성SDI의 4분기 매출액을 3조8000억원(-29% YOY, -5% QOQ), 영업이익 -2567...
2025-01-31 채종일
-
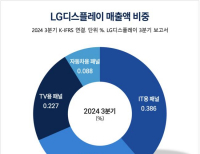 [버핏 리포트] LG디스플레이, 매출액 성장에도 판관비 상승으로 성장 둔화-SK
SK증권이 23일 LG디스플레이(034220)에 대해 매출액은 컨센서스를 상회했으나 영업이익은 사무직 희망퇴직 비용 반영 등으로 감소했고, 영업 외 손실 확대(환율 변동에 따른 환차손 및 이자비용 변동)로 BPS 추정치 하향을 반영해 투자의견은 매수로 유지하고 목표주가를 1만4000원으로 하향했다. LG디스플레이의 전일종가는 9160원이다.권민규 SK...
2025-01-23 채종일
-
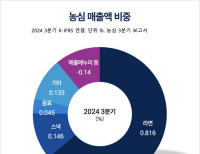 [버핏 리포트] 농심, 수익성 주춤해도 성장성은 맑음...글로벌 성장통-현대차
현대차증권이 22일 농심(004370)에 대해 매출은 소폭 상승했으나 판관비 증가와 원재료비 소폭 상승에 따라 성장성이 둔화되며 시장 컨센서스를 하회하는 실적을 기록할 것으로 전망해 투자의견은 매수로 유지하고 목표주가는 46만원으로 하향했다. 농심의 전일종가는 34만1000원이다.하희지 현대차증권 연구원은 농심의 4분기 매출액은 8787억...
2025-01-22 채종일
-
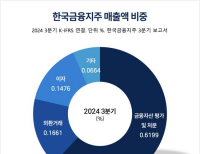 [버핏 리포트] 한국금융지주, 업종 내 최대실적 예상 목표주가↑-BNK
BNK증권이 21일 한국금융지주(071050)에 대해 수수료 이익 증가와 이자이익 개선, 시장금리 하락에 따른 채권운용손익 개선 지속으로 지배주주순이익이 큰 폭으로 증가할 것을 예상하며 투자의견을 매수로 유지하고 목표주가를 9만원으로 상향했다. 한국금융지주의 전일종가는 7만5400원이다.김인 BNK증권 연구원은 한국금융지주의 4분기 순영업...
2025-01-21 채종일
-
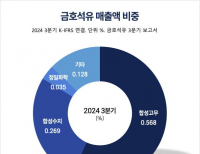 [버핏 리포트] 금호석유, 비수기 등 실적 저하…1분기 큰 폭 실적 개선 전망-SK
SK증권은 20일 금호석유(011780)에 대해 연말 일회성 비용 반영 및 정기보수, 비수기 진입에 따른 판매량 감소로 부진한 실적이 예상된다며, 투자의견은 매수로 유지하고 목표주가는 13만원으로 하향했다. 금호석유 전일종가는 9만3000원이다.김도현 SK증권 연구원은 금호석유 지난해 4분기 매출액 1조7000억원(+14.1% YOY, -5.4% QOQ), 영업이익 369억원(+0...
2025-01-20 채종일
-
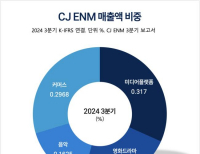 [버핏 리포트] CJ ENM, 시장 컨센서스 부합에도 실적 추정치 반영해 목표주가↓-메리츠
메리츠증권이 17일 CJ ENM(035760)에 대해 매출액이 시장 컨센서스에 부합할 전망이지만 실적 추정치 변경을 반영해 투자의견은 매수로 유지하고 목표주가는 9만원으로 종전보다 14.3% 하향했다. CJ ENM의 전일종가는 5만4200원이다.정지수 메리츠증권 연구원은 CJ ENM의 4분기 매출액을 1조3916억원(+10.5% YOY), 영업이익은 750억원(+27.7 YOY)으로 추정했다....
2025-01-17 채종일
-
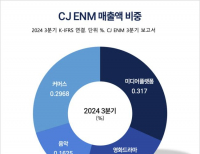 [버핏 리포트]CJ ENM, 2025 음악·콘텐츠 수익성 이어가...OTT 경쟁률은 영업가치 낮춰-삼성
삼성증권이 10일 CJ ENM(035760)에 대해 자체 아티스트 풀 확대 등에 따른 음악 사업의 성과 확대, 피프스시즌 이익 안정화, 콘텐츠 사업의 경쟁력 강화 등으로 이익 개선이 전망된다며 투자의견은 매수로 유지했다. 다만, 경쟁 강도가 높아진 OTT 업계 상황을 고려해 영업가치를 낮춰 목표주가를 7만8000원으로 하향했다. CJ ENM의 전일종가는 5만4900...
2025-01-10 채종일


