
-
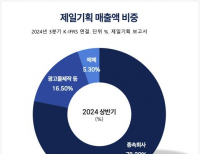 [버핏 리포트] 제일기획, 꾸준한 성장 기조로 안정적인 실적 기대-흥국
흥국증권은 7일 제일기획(030000)이 비우호적인 영업 환경에도 커버리지 확대와 디지털 중심으로의 체질 개선 등으로 견조한 성장세를 이어가고 있다며, 25년 성장 기조가 이어질 것으로 전망했다. 이에 투자의견은 매수를 유지하고 목표주가는 2만4000원으로 하향했다. 제일기획의 전일종가는 1만7030원이다.황성진 흥국증권 연구원은 지난해 4...
2025-01-07 채종일
-
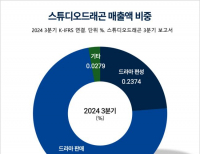 [버핏 리포트] 스튜디오드래곤, 작품 편수 증가와 프로세스 효율화로 실적 개선 본격화-삼성
삼성증권이 6일 스튜디오드래곤(253450)에 대해 기획·개발 중인 드라마 중 장기간 미편성된 작품에 대한 비용 처리를 가정했을 때 상각비 부담이 덜해 직전 분기 대비 이익이 개선될 것으로 예상하며 투자의견을 매수와 목표주가 6만1000원을 유지했다.최민하 삼성증권 연구원은 4분기 매출액은 1019억원(-36.7% YOY), 영업이익 37억원(흑전, 4Q23...
2025-01-06 채종일
-
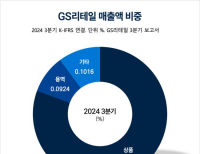 [버핏 리포트] GS리테일, 영업익 감소·KOSPI 조절·점포 구조조정…회복 필요-대신
대신증권이 24일 GS리테일(007070)에 대해 편의점 점포의 실적 둔화와 한달 간 KOSPI조정 영향으로 주가는 약세를 기록, 당분간 구조조정으로 성장성이 낮으나 이후 손익 개선 가시성이 부각될 것이라며, 투자의견 BUY와 목표주가 2만 5000원을 유지했다. GS리테일의 전일종가는 1만 8970원이다.대신증권의 유정현 애널리스트는 “편의점 점포의 실적...
2024-12-24 채종일


