-

- [버핏 리포트] 롯데관광개발, 제주의 랜드마크-KB
- [버핏 연구소=이현지 기자] KB증권은 10일 롯데관광개발(032350)에 대해 제주 드림타워 오픈에 따른 주가 호조와 외국인 카지노, 타워2 오픈으로 올해 3분기에는 ...
- 2021-06-10이현지 기자
-

- [버핏 리포트] SK하이닉스, 걱정이 많을 때가 매수 기회 - 케이프
- [버핏연구소=이푸름 기자] 케이프 투자증권은 9일 SK하이닉스(000660)에 대해 올해 2분기 시장 기대치를 상회할 전망이라며 투자의견 「매수」와 목표주가 17만원...
- 2021-06-09이푸름 기자
-

- [버핏 리포트] 교촌에프앤비, 안팎으로 쉴 새 없이 튀기는 중-NH
- [버핏연구소=민준홍 기자] NH투자증권은 9일 교촌에프앤비(339770)에 대해 독보적인 브랜드를 기반으로 실적 성장이 예상된다고 밝혔다. 다만, 투자의견과 목표...
- 2021-06-09민준홍 기자
-

- [HOT 리포트] 하나기술, 조회수 340건으로 1위
- [버핏연구소=신현숙 기자] 하나기술(299030)에 대한 증권사 보고서가 조회수 1위를 기록했다.
9일 금융정보업체 와이즈리포트에 따르면 최근 1주일(6월 3일~9일) ...
- 2021-06-09신현숙 기자
-

- [버핏 리포트] 호텔신라, 2분기에도 실적 개선세 유지-신한
- [버핏 연구소=김미성 기자] 신한금융투자는 9일 호텔신라(008770)에 대해 2분기 연결이익은 흑전을 전망하고 출입국자 증가시 면세점 매출액 추가 성장이 예상된...
- 2021-06-09김미성 기자
-

- [버핏 리포트] HDC아이콘트롤스, 합병으로 성장성 가시화될 듯 - 하이
- [버핏 연구소=이승윤 기자] 하이투자증권은 9일 HDC아이콘트롤스(039570)에 대해 공간 AIoT 플랫폼 기업으로 거듭날 것이라며, 투자의견 『매수』를 유지하고 목표...
- 2021-06-09이승윤 기자
-

- [버핏 리포트] LG유플러스, 주주환원정책 강화 - SK
- [버핏 연구소=이승윤 기자] SK증권은 9일 LG유플러스(032640)에 대해 경쟁사 대비 주주환원에서 약점이 있었으나 이번 주주환원 강화로 기업가치 상승에 긍정적 ...
- 2021-06-09이승윤 기자
-

- [버핏 리포트] 종근당, 안정적 실적에 더해질 모멘텀-신한
- [버핏 연구소=이현지 기자] 신한금융투자는 9일 종근당(185750)에 대해 실적 성장을 견인할 도입신약으로 올해 매출액은 4% 증가할 것이라며 투자의견 「매수」...
- 2021-06-09이현지 기자
-
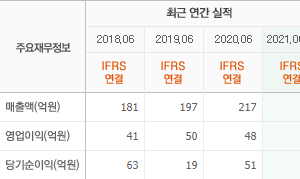
- [버핏 리포트] 포시에스, 페이퍼리스 시대 가시적 성장의 본격화-유안타
- [버핏 연구소=김민교 기자] 유안타증권은 9일 포시에스(189690)에 대해 회계연도 기준 2015년 이후 꾸준히 성장하고 있고 전자리포트와 전자문서의 보급 증가로 ...
- 2021-06-09김민교 기자
-
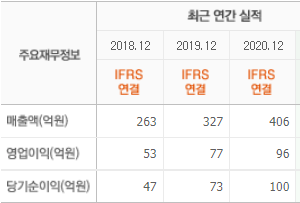
- [버핏 리포트] 티앤엘, 글로벌 경쟁력 입증으로 호실적 지속 - 신한
- [버핏 연구소=이승윤 기자] 신한금융투자는 8일 티앤엘(340570)에 대해 트러블 케어 해외 매출 고성장이 지속되고 신사업 모멘텀이 본격화될 것이라며, 투자의견...
- 2021-06-08이승윤 기자
-
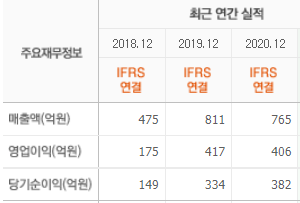
- [버핏 리포트] 클래시스, Another Class - 신한
- [버핏 연구소=이승윤 기자] 신한금융투자는 8일 클래시스(214150)에 대해 해외 매출이 점진적으로 회복되고 소모품 확대를 통한해 수익성이 개선될 것이라며, 투...
- 2021-06-08이승윤 기자
-
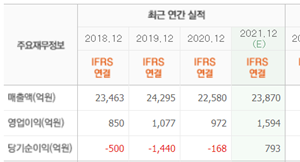
- [버핏 리포트] 롯데칠성, 예상보다 가파른 실적 개선-신영
- [버핏연구소=이푸름 기자] 신영증권은 8일 롯데칠성(005300)에 대해 예상보다 가파른 실적 개선과 함께 외식 채널 회복과 주문자상표부착위탁생산(OEM) 생산 본격...
- 2021-06-08이푸름 기자
-
- [버핏 리포트] 두산인프라코어, 사업회사가 PER 3.5배? - 신한
- [버핏 연구소=이승윤 기자] 신한금융투자는 8일 두산인프라코어(042670)에 대해 중국 긴축에도 다음해까지 영업이익 성장이 이어질 것이라며, 투자의견 『매수...
- 2021-06-08이승윤 기자
-
- [버핏 리포트] 만도, 예상보다 빠른 회복세를 반영 - 이베스트
- [버핏 연구소=이승윤 기자] 이베스트투자증권은 8일 만도(204320)에 대해 올해 하반기는 시장이 기대하고 있던 모멘텀 집중적으로 발현 될 것이라며, 투자의견 ...
- 2021-06-08이승윤 기자
-
- [버핏 리포트] 동성화인텍, LNG 시대가 도래했다-대신
- [버핏 연구소=김민교 기자] 대신증권은 8일 동성화인텍(033500)에 대해 신규수주가 늘어났고 수주잔고가 넉넉하지만 원재료 가격 부담이 존재한다며 투자의견 ...
- 2021-06-08김민교 기자
-
- [버핏 리포트] 에이프로, LG에너지솔루션의 미국 투자 수혜주-NH
- [버핏 연구소=이현지 기자] NH투자증권은 8일 에이프로(262260)에 대해 고객사인 LG솔루션의 배터리 생산능력 확대로 에이프로의 장비 공급은 증가할 것이라고 전...
- 2021-06-08이현지 기자
-
- [버핏 리포트] SK 렌터카, 두 마리 토끼를 잡을 수 있는 기회-DS
- [버핏 연구소=김미성 기자] DS투자증권은 8일 SK렌터카(068400)에 대해 렌터카와 중고차 호황 속 모멘텀을 동시 발휘하는 중이고 2분기부터 실적 모멘텀이 부각돼 ...
- 2021-06-08김미성 기자
-
- [버핏 리포트] SK렌터카, 소유에 대한 인식 변화는 곧 수요의 증가 - 삼성
- [버핏 연구소=이승윤 기자] 삼성증권은 7일 SK렌터카(068400)에 대해 소유에 대한 인식 변화와 친환경 트렌드에 따른 수혜가 있을 것이라며, 투자의견 『매수』와...
- 2021-06-07이승윤 기자
- 최신뉴스더보기
-
-
- [시황] 미국증시, 장기금리 급등 부담에 3대 지수 이틀 연속 하락
- 미국은 장기금리 급등 부담에 3대 지수가 이틀 연속 하락했다. 10년물 금리가 5.3%에 근접하며 투자심리를 압박했으나 유가 하락과 연준의 신중한 발언에 장 후반 낙폭을 일부 축소했다.유럽은 장기금리 상승에 유럽 대표지수가 소폭 하락했다. 은행주와 에너지주가 약세를 보인 가운데 Anthropic 기업공개(IPO) 기대감에 AI·기술주는 역행 강...
-
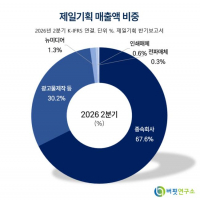
- [버핏 리포트] 제일기획, 실적 꺾여도 배당 1230원 지킨다 - 대신
- 대신증권은 제일기획(030000)에 대해 주요 광고주의 마케팅비 축소로 올해 실적 전망은 낮아졌지만 전년 수준의 배당은 유지될 것으로 전망하며 투자의견 '매수'를 유지했다. 목표주가는 기존 2만7000원에서 2만5000원으로 7.4% 하향했다. 제일기획의 지난 종가는 1만7880원이다.김회재 대신증권 연구원은 이번 3분기 매출총이익을 전년동기..
-
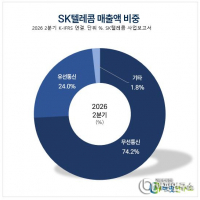
- [버핏 리포트] SK텔레콤, 실적·배당·AI '호재 풍성'...연말까지 주가 상승 시도 - 하나
- 하나증권은 SK텔레콤(017670)에 대해 양호한 실적과 비과세 배당, AI(인공지능) 사업 성장 등을 바탕으로 연말까지 주가 상승 시도가 이어질 것으로 전망했다. 이에 투자의견 '매수'와 목표주가 14만원을 유지했다. SK텔레콤의 전일 종가는 8만6200원이다.김홍식 하나증권 연구원은 "올해 3분기 실적이 양호할 전망이라 연간 연결 영업이익 2...
-
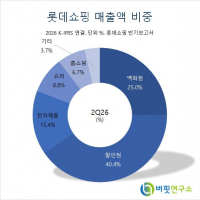
- [버핏 리포트] 롯데쇼핑, 백화점이 이끄는 실적 개선...순차입금 부담은 여전 - 흥국
- 흥국증권이 30일 롯데쇼핑(023530)에 대해 과다한 순차입금과 이자비용 부담에도 불구하고 백화점이 연결 영업이익 증익을 주도하며 실적 개선이 이어질 것이라는 평가를 내리며 투자의견 '매수'를 유지하고 목표주가를 기존 15만원에서 14만원으로 하향 조정했다. 롯데쇼핑의 전일 종가는 10만2000원이다.박종렬 흥국증권 애널리스트는 ".
-
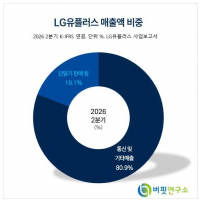
- [버핏 리포트] LG유플러스, 3분기 기저효과 예상...'호실적' '배당 증가' 기대 - 하나
- 하나증권은 LG유플러스(032640)에 대해 3분기 호실적과 배당 증가 기대, 금리 하락 가능성을 근거로 투자의견 ‘매수’와 목표주가 2만원을 유지했다. LG유플러스의 전일 종가는 1만4800원이다.김홍식 하나증권 연구원은 “LG유플러스에 대한 투자의견 매수와 12개월 목표주가 2만원을 유지한다”며 “3분기 실적 발표를 계기로 올.
-
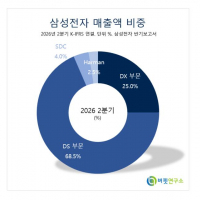
- [버핏 리포트] 삼성전자, 분기 첫 100조 영업익 전망...'주주환원' 재평가 기대 - NH
- NH투자증권은 삼성전자(005930)에 대해 이번 3분기 분기 최초로 영업이익 100조원을 넘어서고 우호적인 메모리 업황과 함께 다년간 안정적인 실적이 기대된다며 투자의견 '매수'와 목표주가 53만원을 유지했다. 삼성전자의 전일 종가는 27만2500원이다.류영호 NH투자증권 연구원은 "삼성전자의 이번 3분기 매출액은 200조9410억원, 영업이익은 ...
-
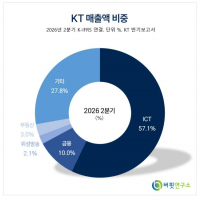
- [버핏 리포트] KT, 악재 선반영·고배당 매력 부각…10월 저점 매수 전략 유효 - 하나
- 하나증권이 30일 KT(030200)에 대해 "3분기 실적 및 배당 발표를 기점으로 그간의 악재가 주가에 모두 선반영될 것으로 보이며, 가격 메리트와 4.6%에 달하는 기대배당수익률을 기반으로 한 중장기 저점 매수 전략이 유효하다"며 투자의견 '매수'와 목표주가 7만6000원을 유지했다. KT의 전일종가가 5만2900원이다.김홍식 하나증권 애널리스트..
- 많이 본 뉴스더보기
-
-
[버핏 리포트] LS, 전력 인프라 수요로 '실적 개선' 이어질 전망...송전 포트폴리오 확대 전략 유효 - SK
SK증권은 LS(006260)에 대해 전력 인프라 수요 확대에 따른 주요 자회사 실적 개선세가 하반기에도 이어질 것으로 전망하며 투자의견 ‘매수’를 유지했다. 다만 LS ELECTRIC 주가 하락분을 반영해 목표주가는 기존 63만원에서 54만원으로 하향했다. LS의 전일 종가는 32만1500원이다.최관순 SK증권 연구원은 “하반기 LS의 실적 개선세가 지속...
-
[버핏 리포트] 삼성전자, HBM 점유율 40% 정조준...'HBM4' '파운드리 흑전' 가시화 - KB
KB증권은 삼성전자(005930)에 대해 HBM4 본격 양산에 따른 고부가 메모리 비중 확대와 선단 파운드리 공정의 수율 안정화로 실적과 시장 지배력이 동시에 레벨업될 것이라고 분석했다. 삼성전자의 전일 종가는 7만4000원이다.김동원 KB증권 연구원은 "지난 2분기 HBM(고대역폭메모리, 메모리 반도체의 일종) 시장 점유율 33%를 기록한 삼성전자는 오.
-
[버핏 리포트] 기아, 목표가 상승 유지...업종 내 우위에 있는 안정감 - 대신
대신증권은 기아(000270)에 대해 투자의견 '매수'와 목표주가 25만5000원을 유지했다. 기아의 지난 종가는 12만7000원이다.김귀연 대신증권 연구원은 "판매·실적·밸류에이션·배당을 감안할 때 업종 내 하방 부담이 제한적인 방어주"라며 "2026년 총주주환원율(TSR) 35%+ 가이던스 및 배당 중심의 주주환원 기조가 지속되고 있다"...
-
[원자재] BHP 호주 철광석 광산 파업 기로, 연 8000만톤 흔들린다
메이저 철광석 생산업체 BHP의 호주 주요 광산에서 파업 가능성이 커지고 있다. 수개월간 이어진 노사협상이 합의에 이르지 못하면서 노조가 쟁의행위 투표에 나서기로 했기 때문이다. 해당 광산은 연간 8000만톤 규모의 철광석을 생산하는 곳이어서 공급 차질 우려가 제기된다.서호주 필바라(Pilbara) 지역의 마이닝 에어리어 C(Mining Area C)와 사...
-
[장마감] 코스피 1.76%↓(6909.91), 코스닥 1.95%↓(820.64)
11일 코스피는 전일비 124.01포인트(1.76%) 하락한 6909.91pt로 마감했다. 이날 개인은 2조4177억원 순매수했고, 외국인과 기관은 각각 2조4360억원, 1조6476억원 순매도했다.코스닥은 전일비 16.28포인트(1.95%) 하락한 820.64pt로 마쳤다. 이날 개인은 5693억원 순매수했고, 외국인과 기관은 각각 3573억원, 2266억원 순매도했다.임정은 KB증권 연구원은 KB리서치...