-
- [버핏 리포트] SK바이오팜, 오파칼림 임상 보류는 과도한 우려...목표주가 유지 - iM
- iM증권이 15일 SK바이오팜(326030)의 신약 후보물질 임상 보류에도 불구하고 펀더멘털이 훼손될 만한 사안은 아니라는 평가를 내리며 SK바이오팜에 대해 투자의견...
- 2026-09-15
-

- [이슈 체크] 제약, 4분기 반등 기대감 커진다…학회·기술이전 모멘텀 주목
- 출처: 하나증권, 2026년 8월 18일제약 업종이 주요 바이오 기업을 중심으로 주가 회복 조짐을 보이고 있다. 하나증권은 아직 업종 전반의 뚜렷한 수급 개선을 판...
- 2026-08-18
-

- [버핏 리포트] SK바이오팜, 경쟁약 아제투칼너 등장에도 '엑스코프리 굳건'...'가이던스 상단' 가시권 - 하나
- 하나증권은 SK바이오팜(326030)에 대해 뇌전증 신약 엑스코프리(Xcopri)의 연간 가이던스 상단 달성이 가시화되는 가운데 경쟁 약물 아제투칼너(Azetukalner)가 세노...
- 2026-08-11
-
- [이슈 체크] 제약, 실적 시즌 마무리…4분기 수급 회복·기술이전 기대감 커진다
- 출처: 하나증권, 2026년 8월 4일주요 제약·바이오 기업들의 2분기 실적 발표가 마무리되면서 시장의 관심이 하반기 기술이전과 수급 개선으로 옮겨가고 있다는 ...
- 2026-08-04
-

- [버핏 리포트] SK바이오팜, 엑스코프리 성장 지속…신규 파이프라인 주목 - iM
- iM증권이 23일 SK바이오팜(326030)에 대해 엑스코프리의 안정적인 성장세와 신규 도입 제품과 차세대 신약 파이프라인이 중장기 성장동력이 될 것이라며 투자의...
- 2026-07-23
-

- [버핏 리포트] SK바이오팜, 엑스코프리 성장에도 특허 만료 우려…목표가 하향 – DS
- DS투자증권은 26일 SK바이오팜(326030)에 대해 주력 제품 엑스코프리의 미국 매출 성장세가 견조하고 영업 레버리지 효과가 본격화되고 있다며 투자의견 ‘매수...
- 2026-05-26
-
- [버핏 리포트] SK바이오팜, 엑스코프리 성장세 지속…목표가 16만원 상향 - 하나
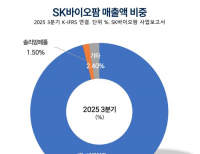
- 하나증권은 20일 SK바이오팜(326030)에 대해 엑스코프리(Xcopri) 처방량 증가와 환율 효과로 실적 성장세가 이어질 것이라며 투자의견 ‘매수’를 유지하고 ...
- 2025-11-20
-
- [버핏 리포트]SK바이오팜, 엑스코프리 매출 46% 성장에 영업익 급등… 하반기 매출 성장 전망 – SK
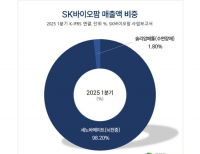
- SK증권이 6일 SK바이오팜(326030)에 대해 지난 1분기 미국 엑스코프리 고성장으로 매출액이 50% 가까이 늘었고 하반기 홍보 극대화로 매출액이 계속 성장할 것이라...
- 2025-08-06
-
- [버핏리포트] SK바이오팜, 1Q 실적은 일회성 부진…엑스코프리는 성장 지속 - 한투
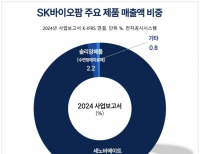
- 한국투자증권이 12일 SK바이오팜(326030)에 대해 1분기 실적은 일회성 요인으로 시장 기대를 하회했지만 미국 엑스코프리의 매출은 부합, 시장의 부정적 영향에...
- 2025-05-12
-
- [버핏 리포트] SK바이오팜, 단기 실적·장기 임상근거 모두 긍정…’엑스코프리, 뇌전증 치료의 새 기준’ - 한투
- 한국투자증권이 9일 SK바이오팜(326030)에 대해 1분기에도 강한 실적 모멘텀을 유지할 것으로 보인다고 평가했다. 이에 단기 및 중장기 실적 성장, 풍부한 임상결...
- 2025-04-09
-
- [버핏 리포트] SK바이오팜, 2027년 美 뇌전증 시장 1위 예상 -한국투자
- 한국투자증권이 10일 SK바이오팜(326030)에 대해 지난해 성과를 봤을 때 올해도 최소 컨센서스 부합 수준의 실적을 달성할 가능성이 높고 컨센서스는 상향 조정 ...
- 2025-02-10
-
- [버핏 리포트] SK, 잇따른 계열사 합병으로 주가 긍정 모멘텀↑ -SK
- SK증권이 18일 SK(034730)에 대해 SK의 계열사들의 잇따른 합병 소식은 SK 주가에도 긍정적 영향을 준다며 투자의견 ‘매수’와 목표주가 24만원을 유지했다. ...
- 2024-07-18
-
- [버핏 리포트] SK바이오팜, 신약 매출로 2Q 영업실적 성장 지속 전망 -상상인
- 상상인증권이 17일 SK바이오팜(326030)에 대해 뇌전증치료제 엑스코프리 미국 매출이 순조롭게 성장하는 가운데 용역 매출이 인식된 결과로, 2분기 영업실적도 ...
- 2024-07-17
-
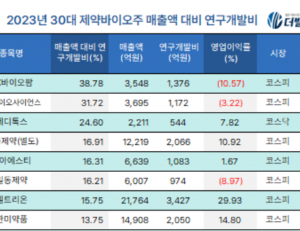
- [리그테이블] SK바이오팜, ‘30대 제약∙바이오주’ 매출액 대비 연구개발비 2년 연속 1위…2위 SK바이오사이언스
- 한국 주식 시장의 30대 제약·바이오 기업 가운데 매출액 대비 연구개발비 1위는 SK바이오팜(대표이사 이동훈)으로 조사됐다. 이들 30대 제약·바이오 기업의 평...
- 2024-04-26
- 최신뉴스더보기
-
-
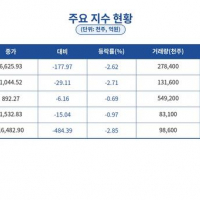
- [장마감] 코스피 2.62%↓(6625.93), 코스닥 0.69%↓(892.27)
- 8일 코스피는 전일비 177.97포인트(2.62%) 하락한 6625.93pt로 마감했다. 이날 개인은 3조5975억원 순매수했고, 외국인과 기관은 각각 2조4407억원, 1조9333억원 순매도했다.코스닥은 전일비 6.16포인트(0.69%) 하락한 892.27pt로 마쳤다. 이날 개인과 외국인은 각각 488억원, 559억원 순매수했고, 기관은 963억원 순매도했다.임정은 KB증권 연구원은 KB리서치 장.
-
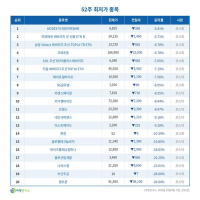
- [52주 최저가] 크래프톤, 전일비 6.78%↓... 현재가 186,900원
- 10월8일 장 마감 기준 국내 주식시장에서 52주 최저가를 기록한 종목 가운데 크래프톤이 전일비 ▼ 13,600원(-6.78%) 내린 186,900원에 거래를 마쳤다.크래프톤은 '배틀그라운드(PUBG)' 지식재산권(IP)을 보유한 게임 개발·퍼블리싱 기업이다. PC·콘솔·모바일 플랫폼에서 배틀그라운드 시리즈를 서비스하며, 해외 매출 비중이 높다...
-
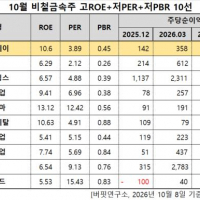
- 태경비케이, 비철금속주 고ROE+저PER+저PBR 1위
- 태경비케이(대표이사 김민정 정구일 박충기. 014580)가 10월 비철금속주 고ROE+저PER+저PBR 1위를 기록했다.버핏연구소 조사 결과 태경비케이가 10월 비철금속주 고ROE+저PER+저PBR 1위를 차지했으며, DSR(155660), 풍산홀딩스(005810), 한창산업(079170)가 뒤를 이었다.태경비케이는 지난해 매출액 1195억원, 영업이익 99억원으로 전년대비 매출액은 6.8% 증가, .
-
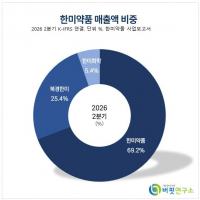
- [버핏 리포트] 한미약품, AI가 설계한 신약 빅파마가 품었다...23억달러 기술이전 성과 - iM
- iM증권은 한미약품(128940)에 대해 자체 AI(인공지능) 플랫폼으로 설계한 비만 신약 후보물질의 기술이전 성과와 하반기 비만치료제 출시 기대감이 기업가치 상승으로 이어질 것으로 전망했다. 이에 투자의견 '매수'를 유지하고 목표주가는 기존 60만원에서 65만원으로 상향했다. 한미약품의 전일 종가는 53만4000원이다.정재원 iM증권 연구.
-
- [원자재] 코델코, 구리 생산량 부풀렸나… 2개 사업부 과대계상 정황
- 칠레 국영 구리 생산업체 코델코(Codelco)가 내부 감사에서 생산량 과대계상 정황을 추가로 확인했다. 같은 물량이 여러 사업부의 생산량으로 중복 집계됐을 가능성이 제기됐다. 과대계상 규모가 확인되면 세계 구리 광산 공급량 추정치도 하향 조정될 수 있다.문제가 확인된 곳은 미니스트로 알레스(Ministro Hales)와 살바도르(Salvador) 사업부다. ...
-
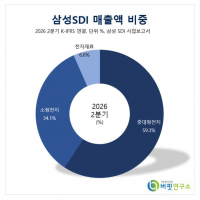
- [버핏 리포트] 삼성SDI, 3분기 본업 흑자 확인...'대형 배터리' 성장·'결합 전지' 정산이익 반영 - DS
- DS투자증권은 삼성SDI(006400)에 대해 이번 3분기 본업 흑자전환과 일회성 정산 이익으로 컨센서스를 웃돌고 오는 4분기에도 ESS 중심 성장이 이어질 것이라며 투자의견 '매수'를 유지하고 목표주가를 기존 84만원에서 94만원으로 상향 조정했다. 삼성SDI의 전일 종가는 56만2000원이다.최태용 DS투자증권 연구원은 "삼성SDI의 이번 3분기 매출...
-
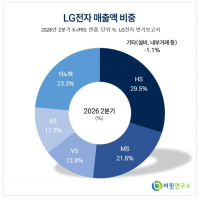
- [버핏 리포트] LG전자, 3Q 실적 부진에도 냉각솔루션·전장 등 신사업 모멘텀 명확 - 삼성
- 삼성증권이 8일 LG전자(066570)에 대해 "원재료비·물류비·환율 및 매출 인식 시점 등으로 3분기 실적 변동성은 확대되었으나, AI 데이터센터 냉각솔루션과 전장 부품 등 핵심 신사업의 방향성은 매우 명확하다"며 투자의견 '매수'를 유지하고 목표주가를 25만원으로 '상향'했다. LG전자의 전일종가는 20만8000원이다.이종욱 삼...
- 많이 본 뉴스더보기
-
-
[버핏 리포트] LS, 전력 인프라 수요로 '실적 개선' 이어질 전망...송전 포트폴리오 확대 전략 유효 - SK
SK증권은 LS(006260)에 대해 전력 인프라 수요 확대에 따른 주요 자회사 실적 개선세가 하반기에도 이어질 것으로 전망하며 투자의견 ‘매수’를 유지했다. 다만 LS ELECTRIC 주가 하락분을 반영해 목표주가는 기존 63만원에서 54만원으로 하향했다. LS의 전일 종가는 32만1500원이다.최관순 SK증권 연구원은 “하반기 LS의 실적 개선세가 지속...
-
[버핏 리포트] 삼성전자, HBM 점유율 40% 정조준...'HBM4' '파운드리 흑전' 가시화 - KB
KB증권은 삼성전자(005930)에 대해 HBM4 본격 양산에 따른 고부가 메모리 비중 확대와 선단 파운드리 공정의 수율 안정화로 실적과 시장 지배력이 동시에 레벨업될 것이라고 분석했다. 삼성전자의 전일 종가는 7만4000원이다.김동원 KB증권 연구원은 "지난 2분기 HBM(고대역폭메모리, 메모리 반도체의 일종) 시장 점유율 33%를 기록한 삼성전자는 오.
-
[버핏 리포트] 기아, 목표가 상승 유지...업종 내 우위에 있는 안정감 - 대신
대신증권은 기아(000270)에 대해 투자의견 '매수'와 목표주가 25만5000원을 유지했다. 기아의 지난 종가는 12만7000원이다.김귀연 대신증권 연구원은 "판매·실적·밸류에이션·배당을 감안할 때 업종 내 하방 부담이 제한적인 방어주"라며 "2026년 총주주환원율(TSR) 35%+ 가이던스 및 배당 중심의 주주환원 기조가 지속되고 있다"...
-
[원자재] BHP 호주 철광석 광산 파업 기로, 연 8000만톤 흔들린다
메이저 철광석 생산업체 BHP의 호주 주요 광산에서 파업 가능성이 커지고 있다. 수개월간 이어진 노사협상이 합의에 이르지 못하면서 노조가 쟁의행위 투표에 나서기로 했기 때문이다. 해당 광산은 연간 8000만톤 규모의 철광석을 생산하는 곳이어서 공급 차질 우려가 제기된다.서호주 필바라(Pilbara) 지역의 마이닝 에어리어 C(Mining Area C)와 사...
-
[장마감] 코스피 1.76%↓(6909.91), 코스닥 1.95%↓(820.64)
11일 코스피는 전일비 124.01포인트(1.76%) 하락한 6909.91pt로 마감했다. 이날 개인은 2조4177억원 순매수했고, 외국인과 기관은 각각 2조4360억원, 1조6476억원 순매도했다.코스닥은 전일비 16.28포인트(1.95%) 하락한 820.64pt로 마쳤다. 이날 개인은 5693억원 순매수했고, 외국인과 기관은 각각 3573억원, 2266억원 순매도했다.임정은 KB증권 연구원은 KB리서치...