-
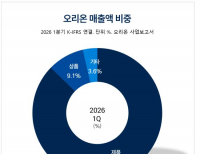
- [버핏 리포트] 오리온, 제품·채널경쟁력 강화로 성장 이뤄...소비 침체 대응 전략 주목 - 신한
- 신한투자증권이 19일 오리온(271560)에 대해 "올해 성공적인 성수기 시즌을 마무리하며 제품 및 채널 경쟁력 강화에 따른 매출 성장 및 주가 회복을 기대한다"며 ...
- 2026-05-19
-
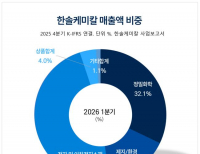
- [버핏 리포트] 한솔케미칼, 전 사업부 고른 성장 기대…주주환원 확대 주목 - DS
- DS투자증권이 19일 한솔케미칼(014680)에 대해 "올해 고객사 가동률 상승으로 전 사업부의 고른 성장이 기대되며, 주주환원 확대 기조 역시 긍정적"이라며 투자의...
- 2026-05-19
-
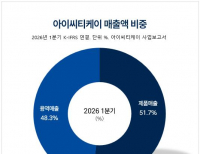
- [버핏 리포트] 아이씨티케이, 글로벌 보안칩 시장 사실상 '독점'...지금 사야할 때 - 하나
- 하나증권은 아이씨티케이(456010)에 대해 글로벌 빅테크향 보안칩 공급과 피지컬 AI향 보안 시장 확장 가능성을 근거로 투자의견 ‘매수’를 유지하고 목...
- 2026-05-19
-
- [버핏 리포트] 이노스페이스, 2차 발사 성공에 따라 추가 발사 테스트...LIG D&A 우호 주주 편입 - 메리츠
- 메리츠증권이 18일 이노스페이스(462350)에 대해 "2차 발사 테스트를 준비하고 있다"며 투자의견 '매수'와 목표주가 2만2500원을 '유지'했다. 이노스페이스의 지난 ...
- 2026-05-18
-
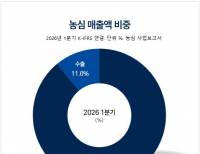
- [버핏 리포트] 농심, '국내' '해외' 모두 성장...'수익성 개선' 핵심 원가율 하락 - 유안타
- 유안타증권은 농심(004370)에 대해 북미 수익성 회복과 유럽 확장 본격화를 근거로 투자의견 ‘매수’를 유지하고 목표주가 53만원을 제시했다. 농심의 전일 종...
- 2026-05-18
-
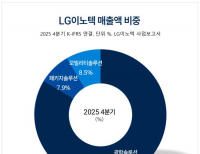
- [버핏 리포트] LG이노텍, 기판 사업 구조적 성장기 진입...풀캐파에 선제 증설까지 - 유안타
- 유안타증권이 18일 LG이노텍(011070)에 대해 "기판 부문이 광학에 이은 제2의 성장축으로 확고히 자리 잡아 구조적인 수익성 개선 국면에 진입했다"며 투자의견 '...
- 2026-05-18
-
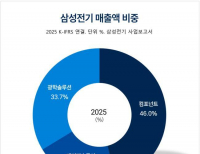
- [버핏 리포트] 삼성전기, 패키지 사업부 보유로 경쟁력 부각...목표주가 '상향' - NH
- NH투자증권이 15일 삼성전기(009150)에 대해 "MLCC와 기판을 모두 보유한 삼성전기의 차별적 경쟁력이 부각될 전망"이라며 투자의견 '매수'를 유지하고, 목표...
- 2026-05-15
-
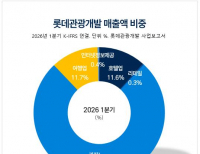
- [버핏 리포트] 롯데관광개발, 1분기 실적도 부진...'롤링 경쟁력 강화' '이자비용 감소 가능성' 긍정적 - 하나
- 하나증권은 롯데관광개발(032350)에 대해 롤링 경쟁력 강화와 하반기 이자비용 감소 가능성을 근거로 투자의견 ‘매수’를 유지하고 목표주가 2만8000원을 제시...
- 2026-05-15
-
- [버핏 리포트] 롯데에너지머티리얼즈, AI 회로박·ESS가 이끄는 성장…고부가 사업 확대 - 키움
- 키움증권이 15일 롯데에너지머티리얼즈(020150)에 대해 "AI용 고부가 회로박과 에너지저장장치(ESS) 전지박이 중장기 성장을 강하게 견인할 것"이라며 투자의견 &#...
- 2026-05-15
-
- [버핏 리포트] KT, '기대배당수익률 4%' 장기 저점 매수 기회...DPS 상승 기대는 어려워 - 하나
- 하나증권은 KT(030200)에 대해 기대배당수익률, 멀티플 등에서 저평가 구간인 것을 근거로 목표주가 '매수'를 유지하고 목표주가 7만6000원을 제시했다. KT의...
- 2026-05-14
-
- [버핏 리포트] LG전자, 로봇·데이터센터 올라탄 호실적…AI 사업 본격화 - 하나증권
- 하나증권이 14일 LG전자(066570)에 대해 "전사적인 원가 구조 개선으로 이익 체력을 확보한 가운데 로보틱스와 AI 데이터센터 관련 신사업을 공격적으로 추진하고...
- 2026-05-14
-
- [버핏 리포트] HMM, 밸류에이션 할증은 무리...수익성은 좋아 - NH
- NH투자증권이 14일 HMM(011200)에 대해 "공급 부담으로 HMM만 밸류에이션을 할증하기에는 한계가 있다"며 투자의견 '매수'와 목표주가 2만1000원을 '유지'...
- 2026-05-14
-
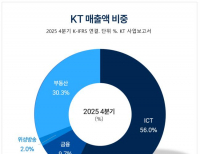
- [버핏 리포트] KT, AX 사업 확대로 중장기 성장 시동…주가 하방 탄탄 - 삼성
- 삼성증권이 13일 KT(030200)에 대해 "AX 사업 확장으로 중장기 성장성이 강화됐고, 주주환원 확대 의지가 긍정적"이라며 투자의견 '매수'와 목표주가 7만3000...
- 2026-05-13
-
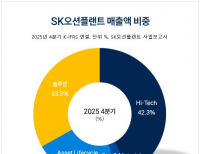
- [버핏 리포트] SK오션플랜트, 국내 · 대만 경쟁력 유지..."국가 정책 변하지 않으면 시장 크기 불변" - 유진
- 유진투자증권이 SK오션플랜트(100090)에 대해 대만·국내 해상풍력 발주 확대가 예상되고, 생산 경쟁력과 수주 기반이 견조하다며 투자의견 ‘매수’...
- 2026-05-13
-
- [버핏 리포트] 티엘비, DDR5 내 고부가 비중 확대...중장기 성장 위한 선제 투자 주목 - 신한
- 신한투자증권이 13일 티엘비(356860)에 대해 "동종업체 대비 높은 고부가 비중과 수익성에 더해 기술 경쟁력을 확보했다"며 투자의견 '매수'를 유지하고, ...
- 2026-05-13
-
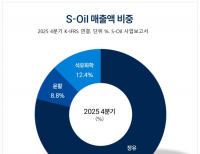
- [버핏 리포트] S-Oil, 정유 호황에 1Q 영업이익 1.2조…구조적 강세 지속 - NH
- NH투자증권이 12일 S-Oil(010950)에 대해 "정유 업황 강세를 바탕으로 연간 약 2조원 수준의 영업이익 창출이 가능하고, 배당성향도 현재 20%에서 내년에는 30% 수준...
- 2026-05-12
-
- [버핏 리포트] 한전KPS, 주당배당금 규모 증가 기대...작년과 달리 실적 양호 - 하나
- 하나증권은 한전KPS(051600)에 대해 주당배당금(DSP) 규모가 증가할 가능성을 근거로 투자의견 '매수'를 유지하고 목표주가 6만8000원을 제시했다. 한전KPS의 ...
- 2026-05-12
-
- [버핏 리포트] 대덕전자, 증설로 초과 수요 생산 여력 확보...목표주가 '상향' - NH
- NH투자증권이 12일 대덕전자(353200)에 대해서 "메모리 패키지 기판 공장 증설 결정에 따른 중장기 실적 추정치 상향을 반영했다"며 투자의견 '매수'를 유지...
- 2026-05-12
-
- [버핏 리포트] 한국타이어앤테크놀로지, '믹스 개선' '환율' 등을 통한 매출액 개선...'한온시스템' 역시 긍정적 - 하나
- 하나증권은 한국타이어앤테크놀로지(161390)(이하 한국타이어)에 대해 뛰어난 원가 제어 능력과 한온시스템 실적 개선을 근거로 투자의견 '매수'를 유지...
- 2026-05-11
-
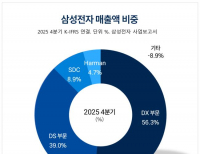
- [버핏 리포트] 삼성전자, 2Q 영업이익 100조 전망...목표가 33만원 상향 - 키움
- 키움증권이 11일 삼성전자(005930)에 대해 "범용 메모리 가격 상승과 파운드리 흑자 전환으로 시장 기대치를 상회할 것"이라며 투자의견 '매수'를 유지하고...
- 2026-05-11
- 최신뉴스더보기
-
-

- [장마감] 코스피 3.26%↓(6684.37), 코스닥 1.69%↓(806.79)
- 14일 코스피는 전일비 225.54포인트(3.26%) 하락한 6684.37pt로 마감했다. 이날 개인은 4조1250억원 순매수했고, 외국인과 기관은 각각 3조9116억원, 1조6900억원 순매도했다.코스닥은 전일비 13.85포인트(1.69%) 하락한 806.79pt로 마쳤다. 이날 개인은 1484억원 순매수했고, 외국인과 기관은 각각 1209억원, 348억원 순매도했다.임정은 KB증권 연구원은 KB리서치 ...
-

- [거래량 상위 종목] 광전자, 전일비 30.00%↑... 현재가 10,270원
- 9월14일 장 마감 기준 국내 주식시장에서 광전자가 전일비 ▲ 2,370원(30.00%) 오른 10,270원에 거래를 마쳤다(상한가).광전자는 1980년 설립된 코덴시(KODENSHI)그룹 계열의 반도체·광센서 전문기업이다. 트랜지스터·다이오드 등 개별소자(Discrete) 반도체와 광센서, LED 부품을 주력으로 생산하며, 모바일 기기·자동차·디지털 가전..
-

- [원자재] 백금·팔라듐 전망치 동반 하향, 자동차 수요가 꺾였다
- 시장조사업체 BMI가 2026년 백금과 팔라듐의 연평균 가격 전망치를 나란히 낮췄다. 최대 수요처인 자동차 판매가 감소세로 돌아설 것으로 예상되는 데다, 남아프리카공화국의 생산이 회복되고 있어서다. 다만 두 금속 모두 올해는 공급 부족 상태를 유지할 것으로 전망됐다.BMI는 2026년 백금 연평균 가격 전망치를 온스당 2000달러에서 1900달러..
-

- [버핏 리포트] GS리테일, 편의점 살아나고 슈퍼 더 뛴다...유통 본업 '동반 호조' - 대신
- 대신증권은 GS리테일(007070)에 대해 편의점과 슈퍼마켓 모두 양호한 실적이 예상되며 외국인 매출 비중 상승에 따른 밸류에이션 재평가도 가능할 것으로 전망했다. 이에 투자의견 '매수'와 목표주가 3만3000원을 유지했다. GS리테일의 지난 종가는 2만5100원이다.유정현 대신증권 연구원은 "올해 3분기 편의점은 지난해 기저 부담에도 불구.
-

- [버핏 리포트] 오리온, 곧 성수기 시작...'중국 채널 확장' '러시아 풀가동' - 하나
- 하나증권은 오리온(271560)에 대해 해외 전 법인의 견조한 성장세와 성수기 진입에 따른 실적 모멘텀이 기대된다며 투자의견 'BUY'와 목표주가 22만원을 유지했다. 오리온의 전일 종가는 11만9300원이다.심은주 하나증권 연구원은 "오리온에 대한 투자의견 BUY와 목표주가 22만원을 유지한다"며 "이번 3분기 연결 매출액은 전년동기대비 10.9% .
-

- [버핏 리포트] KB금융, 목표가 상향...3분기도 매우 맑음 - 하나
- 하나증권은 KB금융(105560)에 대해 투자의견 '매수'를 유지하고 목표주가를 기존 22만원에서 23만5000원으로 상향했다. KB금융의 지난 종가는 17만7900원이다.최정욱 하나증권 연구원은 "목표가 상향은 3분기 실적도 시장 우려와는 달리 상당히 양호할 것으로 예상되어 연간 이익추정치를 상향했기 때문"이라며 "3분기 추정 순익은 약 2조600...
-

- [버핏 리포트] 삼성SDS, 'Real Summit'서 기업 AX 수요 입증…브리티웍스·SCP 시너지 - 대신
- 대신증권이 14일 삼성SDS(018260)에 대해 "기업들의 인공지능 전환(AX) 수요가 시스템 연계와 업무 재설계로 확장되는 가운데, 브리티웍스와 로봇 전환(RX) 신사업 확장이 중장기 성장 기회가 될 것"이라며 투자의견 '매수(BUY)'와 목표주가 37만원을 '유지'했다. 삼성SDS의 지난 종가는 22만2500원이다.정해창 대신증권 애널리스트는 "샘...




