Update2026.09.17 목

[편집자주 : 실적이 우량하면서 적정 가치 대비 낮게 거래되고 있는 기업의 경영 현황과 투자 포인트를 소개하는 '저평가주 시리즈'를 연재합니다. 현금, 부동산, 증권 등의 자산 가치가 풍부한 기업도 소개합니다. 철저한 분석과 「안전 마진」(Margin of Safety. 내재 가치 대비 싼 것)을 고려한 투자는 재산 증식과 성공 인생의 길잡이임을 제시하겠습니다]
[버핏연구소=김승범 기자] 철근 및 반제품, 그리고 단조사업을 영위하는 한국철강(104700)은 최근 판매부진으로 실적 부진이 예상되면서 주가가 지지부진한 모습을 보이고 있다. 한국철강의 시가총액은 주가 부진에 따라 3200억원대를 기록중이며, 그 결과 한국철강이 보유하고 있는 현금 및 현금성자산과 단기금융상품의 합보다 낮아지게 됐다.
▶ 현금 및 단기금융상품이 시가총액보다 많아
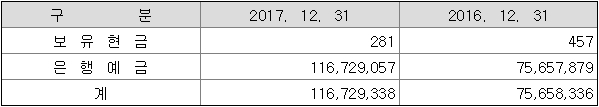
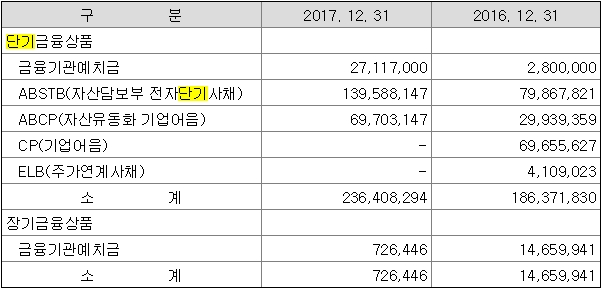
한국철강은 풍부한 현금이 장점이다. 지난해 연간 사업보고서 기준으로 한국철강은 개별기준 현금 및 현금성 자산은 1167억2933만원을 보유하고 있다. 여기에 현금화할 수 있는 단기금융상품은 2364억829만원을 보유하고 있는데, 현금과 금융상품의 합은 3531억3763만원으로 한국철강의 9일 종가 기준 시가총액 3260억원보다 높다.
이는 한국철강을 3260억원으로 매입할 경우 271억원의 차익을 얻을 수 있다는 뜻이다. 다만 부채를 고려해야 하는데 당장 갚아야 할 단기차입금은 없는 것으로 나타났다.
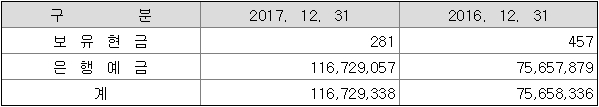
한국국철강의 현금및현금성자산 현황. 자료:한국철강 2017년 연간 사업 보고서.
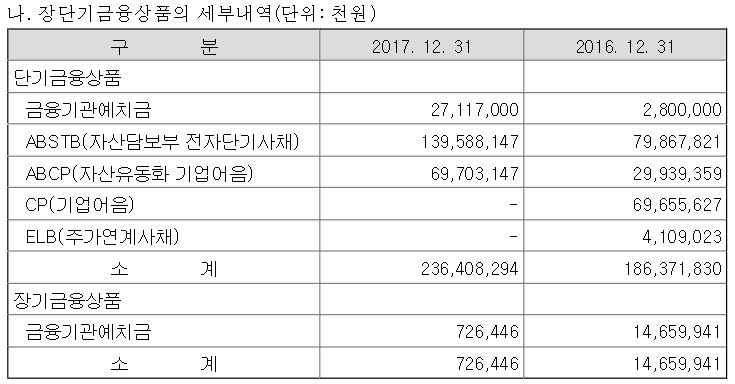
한국철강의 장단기금융상품 현황. 자료:한국철강 2017년 연간 사업 보고서.
한국철강의 부채비율은 2015년 23.02%, 2016년 22.48%, 2017년 23.33%로 동종업계 대비 상대적으로 안전한 편이다.
▶ KISCO홀딩스 그룹의 주력 철강사
한국철강은 2008년 인적 분할로 설립되었으며 KISCO홀딩스(001940) 그룹에 속한 회사다. 철근 및 반제품, 단조사업을 영위하고 있다.
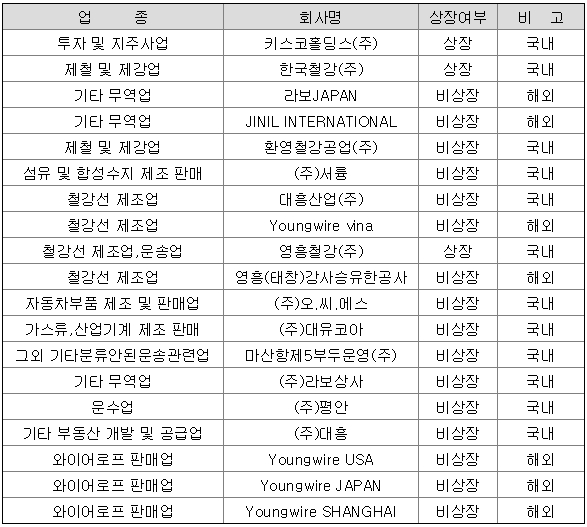
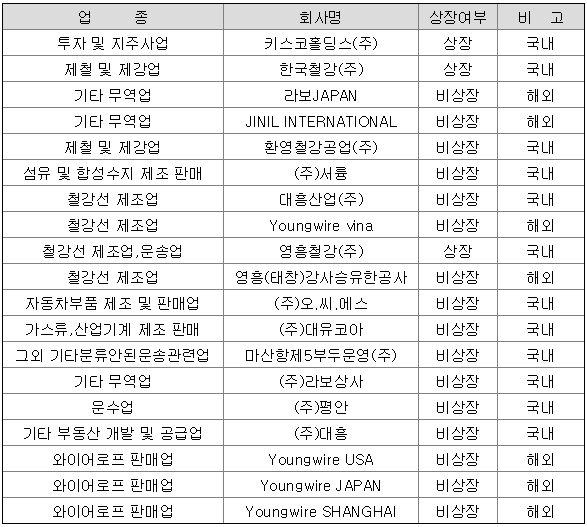
KISCO홀딩스 기업집단. 자료:한국철강 2017년 연간 사업 보고서.
지난해 기준 KISCO홀딩스 기업집단에는 총 12개의 국내 계열회사와 7개의 해외 계열회사가 있다. 국내 계열사 가운데 한국철강을 포함해 KISCO홀딩스, 영흥철강(012160) 등 3개사가 상장돼 있으며, 비상장사는 9개사다.
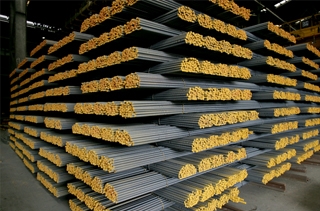
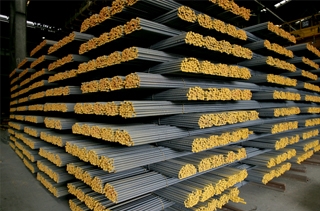
한국철강의 철근 제품. 자료:한국철강 홈페이지.
한국철강은 본사인 창원공장에서 철근, 단조강(R/Bar 및 S/Bar, 일반단조품)등을 주요 품목으로 생산, 판매하고 있으며, 주요 영업지역은 부산, 경남, 경인지역이다. 한국철강의 철근 사업 부문의 내수 시장 점유율은 9.5% 수준이다. 철근 사업은 글로벌 경기 부진 및 보호무역주의 확산 등 불확실성이 높아지고 있는 가운데 재건축 및 개개발 등으로 국내 건설업 경기가 양호하게 유지되면서 철근 판매가 호조를 보이고 있다. 다만 금리인상과 부동산 정책 등으로 시장이 조정될 가능성도 존재하고 있다.
이에 한국철강은 이러한 어려움을 타개하고 적극적으로 대처해 나가기 위해 내부적으로는 원가절감 및 저가 원재료의 확보, 외부적으로는 판매처 다각화 및 신규수요창출, 저가 수입철강재 대응 등으로 다각도의 수익창출을 위해 노력하고 있다.
한국철강의 단조 사업도 구조조정, 공업용 기계산업등의 경기침체로 인해 어려움을 겪고 있다. 한국철강의 구조용 탄소강 및 합금강의 수요는 크게 증가하지 않는 모습이다.

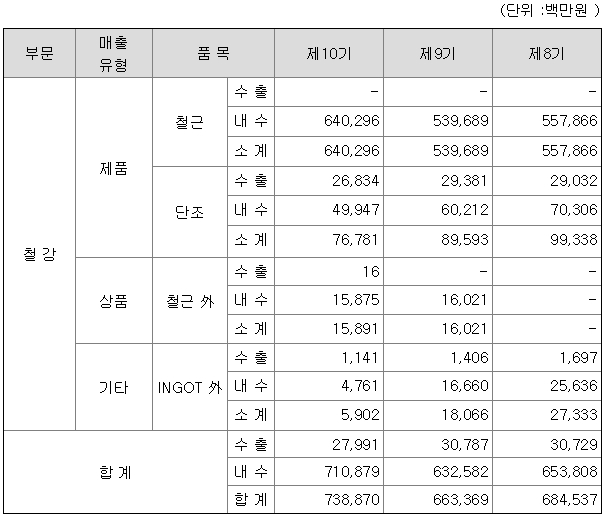
한국철강 매출 비중. 자료:한국철강 2017년 연간 사업 보고서.
한국철강의 매출 구성은 철근 88.81%, 단조 10.39%, 기타 0.80% 등으로 구성되어 있다.
▶ 건설 및 조선업 업황에 민감
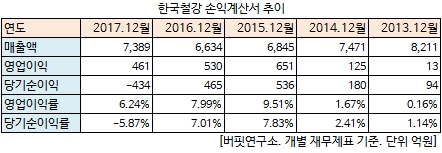
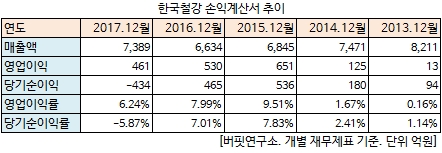
한국철강은 철근 및 단조를 제조하는 기업이기 때문에 국내 건설경기와 조선업 경기변동에 민감하게 반응하는 편이다. 한국철강의 지난해 매출액은 전년 대비 11.38% 증가한 7389억원을 기록했다. 국내 건설경기 호조와 중국 철강산업 구조조정이 이어지면서 판매가격이 톤당 6만3000원 인상되면서 외형 성장을 이루었다.
다만 주요 원재료인 철스크랩 가격 상승에 따른 톤당 원가 상승은 수익성 하락으로 이어졌다는 평가다. 한국철강의 지난해 영업이익은 전년 대비 13.01% 감소한 461억원으로 집계됐다. 또 단조설비 손상차손 1142억원이 반영되면서 당기순손실 434억원을 기록했다.
미래에셋대우의 이재광 애널리스트는 『1분기 매출액은 전년 동기 대비 3.4% 증가한 1670억원을, 영업이익은 42.3% 감소한 50억원을 기록할 것』이라며 『1분기 이상한파 영향으로 철근 판매가 부진했고 판매가격도 유통가격 하락 영향으로 인하됐을 것』이라고 분석했다. 그는 『1분기 평균 철스크랩 가격이 전년 동기 대비 5.2%, 톤당 1만7000원 상승했음을 감안하면 한국철강의 톤당 원가도 그와 유사하게 상승했을 것』이라며 『즉, 판매가격은 하락했는데 원가는 상승해서 롤마진이 하락했을 것』이라고 전망했다.
현대차투자증권의 박현욱 애널리스트는 『3월부터 성수기에 진입하면 철근업황과 투자심리가 함께 개선될 것』이라며 『한국철강은 2013년 강관사업부에 이어 이번에 단조사업부도 구조조정을 진행 중인데 저수익 사업부를 정리하고 주력 품목인 철근에 집중해 긍정적』이라고 분석했다.
ksb@buffettlab.co.kr
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>