Update2026.10.27 화

[김승범 연구원]
2015년 4분기 실적 발표 전부터 애널리스트들은 연이어 철강관련주들의 실적에 대한 우려를 나타냈다. 그러나 최근 발표된 철강기업들의 실적은 예상치보다 더 나쁘게 나타났다. 국제 원자재 가격 하락의 영향으로, 어닝시즌 동안 주요 철강ㆍ금속기업들이 발표한 실적은 대부분 하락했고, 시장의 컨센서스에 미치지 못했다.
한국거래소에 따르면 지난달 29일 코스피 철강ㆍ금속 지수는 1.87% 오른 3689.95를 기록했다. 하지만 1년 전인 4844.99와 비교하면 약 24% 빠진 상태다. 어닝시즌동안 발표된 주요 기업들의 실적은 업황을 반영하듯 전년대비 큰 폭으로 하락하거나 시장의 기대에 미치지 못했다.

2월 1일 전자공시시스템에 공시된 자료에 의하면 포스코(POSCO)는 지난해 4분기 매출액이 5조9000억원으로 전년동기 대비 17.3% 감소했다. 영업이익 역시 3711억원으로 전년대비 41.3% 줄었다. 포스코의 2015년 실적을 따져봐도 그리 좋은 편은 아니다. 연결기준으로 봤을 때 포스코의 당기순이익은 적자전환한 것으로 알려졌다.
세아베스틸의 연결 기준의 매출액, 영업이익, 당기순이익 등은 전년대비 모두 상승한 것으로 알려졌다. 주요 종속회사 편입에 따른 증가로 보여진다. 문배철강과 같은 경우에는 자산수증이익 등 영업외 수익 증가에 따른 세전이익 및 당기순이익 증가한 것으로 알려졌다.
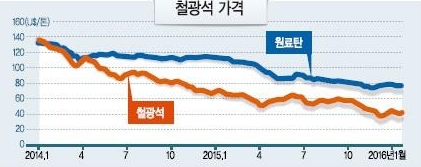
세아베스틸이나 문배철강과 같은 일부 기업들을 제하면 대부분의 철강기업들은 어려운 시기를 겪고 있다. 그 원인으로 철광석 가격을 꼽고 있다. 철광석 가격이 10년 전 수준으로 되돌아가면서 판매가격이 덩달아 하락하고 있기 때문이다.
중국발 수요는 계속해서 감소하는데 철광석 메이저들은 신규 광산 개발을 하면서 공급을 확대하고 있기 때문이다. 수요가 늘지 않는 상태에서 출혈경쟁이 심해지면서 철강업계의 수익성 회복이 쉽지 않아 보인다.
철광석 가격은 1975년부터 2005년까지 30년간 60달러대에서 안정됐다. 그러다 중국이 본격적으로 철강산업에 진출하면서 가격이 폭등했다. 2014년까지 고공행진을 벌이던 철광석 가격은 2014년 이후 급락세를 보이고 있다. 철광석과 원료탄 가격이 하락한 것은 최대 소비국인 중국의 철강 생산이 감소한 것이 크다.
중국의 철강 수요는 지난해 5% 감소했고, 올해도 성장이 정체를 보일 것으로 전망된다. 이 때문에 세계 철광석 수요는 올 하반기에 지난해 대비 2.7% 감소하고, 내년에는 0.8% 소폭 증가에 그칠 것으로 보인다.
반면 메이저 원료공급사들은 경쟁적으로 생산 능력을 확대하고 있다. 발레, 리오틴토, BHP발리톤 등 ‘철광석 빅3’는 2014~2016년 철광석 생산 능력을 2억t 이상 늘렸다. 여기에 달러 강세와 해운경기 회복 지연에 따라 운송비 부담이 줄어들면서 철강 원료 가격은 더 떨어지고 있다.
이에 철강업계는 침체의 늪에서 벗어나지 못하고 있다. 2011년 이후 최근 5년간 매출과 영업이익이 내리막길을 걷고 있다.
허진석 포스코경영연구원 수석연구원은 “철강 원료 가격은 과도하다고 생각될 정도로 내려왔다”며 “저가경쟁 속에서도 누가 더 가격을 낮춰서 팔 수 있느냐에 따라 글로벌 철강업계의 승자가 결정될 것”이라고 말했다.
[Copyright 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>