Update2026.10.27 화

iM증권은 BNK금융지주(138930)에 대해 이번 3분기 유가증권 관련 손실 확대로 컨센서스를 밑도는 실적을 기록했고 회사가 제시한 대손비용 가이던스는 다소 낙관적이라며 투자의견 '매수'를 유지하고 목표주가를 기존 2만3000원에서 1만7000원으로 하향 조정했다. BNK금융지주의 전일 종가는 1만1780원이다.
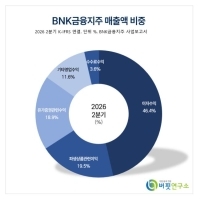
 BNK금융지주 매출액 비중.[이미지=버핏연구소]
설용진 iM증권 연구원은 “BNK금융지주의 이번 3분기 지배순이익은 2105억원으로 전년동기대비 28.5% 감소하며 유가증권 관련 손실 확대 등의 영향으로 시장 컨센서스를 하회했다”며 "순이자마진은 시장금리 상승에도 우량자산 확대 및 조달비용 확대 영향으로 그룹 기준 전분기대비 3bp 하락했다"고 밝혔다.
이어 "은행 원화대출은 양행 합산 기준 전분기대비 0.1% 늘며 RWA 성장률 4% 이하라는 성장 목표를 충실히 이행하고 있다"며 "이자이익은 8004억원으로 마진 하락에도 평잔효과를 바탕으로 전년동기대비 8% 증가했다"고 설명했다.
다만 비이자이익은 크게 줄었다. 그는 "비이자이익은 403억원으로 전년동기대비 73.7% 감소했다"며 "은행 방카슈랑스 판매, 부동산 PF 수수료 등에 힘입어 수수료이익은 806억원으로 61.8% 늘었지만 증권·운용 등 자회사의 유가증권 관련 손실이 확대되고 대출채권 매각이익이 축소되며 기타 비이자이익이 403억원 손실로 돌아섰다"고 분석했다.
그룹 판매관리비는 3951억원으로 전년동기대비 4.4% 늘었다. 탑라인이 위축되며 CIR은 47.0%로 4.7%p 악화됐다.
건전성 부담도 커졌다. 설 연구원은 "그룹 Credit Cost는 0.64%로 전년동기대비 0.19%p 상승했다"며 "부동산 PF 관련 부담이 축소됐음에도 전반적인 대출자산의 건전성 부담이 가중되며 대손비용이 2061억원으로 51.9% 늘었다"고 진단했다.
회사의 가이던스는 낙관적이라고 봤다. 그는 "회사가 연간 대손비용 가이던스를 7300억원 내외로 제시했는데 이를 역산하면 오는 4분기 약 1400억원 내외의 대손비용을 가정하고 있는 것으로 추정된다"며 "현재 2000억원 내외의 경상 대손비용이 발생하고 있고 연체율 등 건전성 지표 부진 추세가 지속되는 점 등을 감안하면 다소 낙관적인 가이던스"라고 평가했다.
이어 "계절적인 ERP 등 요인까지 감안하면 일회성 대규모 이익이 없는 한 경상 이익체력으로는 오는 4분기 평분기 수준의 실적 달성은 다소 어려울 것"이라고 전망했다.
주주환원은 긍정적 요인으로 꼽혔다. 설 연구원은 "오는 4분기 자사주 매입·소각 규모는 약 600억원으로 기대치를 상회했고 올해 총 주주환원율은 약 50.1%로 추정된다"며 "주가 하락에도 적극적인 주주환원을 지속함에 따라 약 10.4%의 총 주주환원수익률이 예상되는 점은 충분히 긍정적"이라고 말했다. 그룹 CET1비율은 12.18%로 전분기대비 0.04%p 개선됐다.
목표주가 하향은 실적 추정치 하향과 전반적인 이익 안정성에 대한 신뢰도 저하를 반영한 결과다. 그는 "향후 실적 안정성 등에 대한 신뢰도 확보가 핵심 관건"이라고 덧붙였다.
iM증권은 BNK금융지주의 올해 총영업이익과 지배순이익을 각각 3조5260억원, 7490억원으로 추정했다. 지배순이익은 전년대비 8.1% 감소하는 수준이다. 내년 총영업이익과 지배순이익은 각각 3조7800억원, 8380억원으로 예상했다. 올해 주당배당금은 830원으로 지난해 735원보다 늘어날 것으로 내다봤다.
BNK금융지주는 부산은행과 경남은행을 거느린 금융지주회사다. 그룹 순영업수익 기준 은행 비중은 77%, 비은행 비중은 23%다. 외국인 지분율은 36.8%다. 시가총액은 3조6150억원, 52주 최고가와 최저가는 각각 2만2650원과 1만1780원이다.
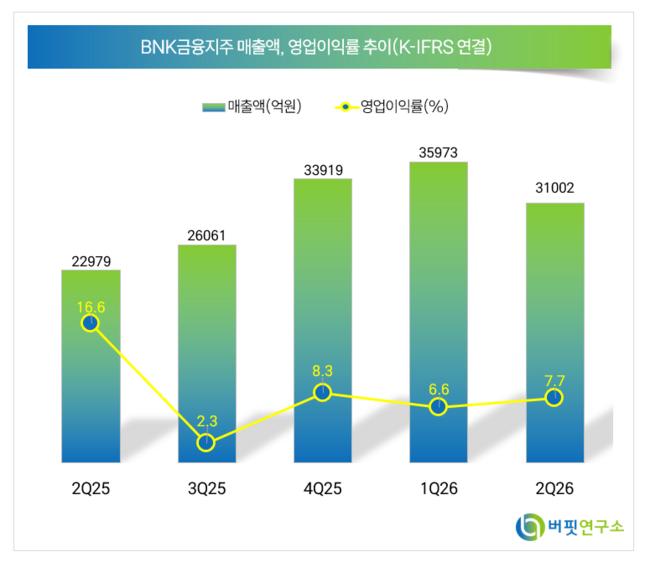 BNK금융지주 총영업이익 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>