기사 메일전송
[버핏 리포트] 삼성SDI, 4Q25 실적 반등 기대 — KB증권
  • 이수민 인턴 기자
  • 기사등록 2025-09-22 10:50:38
  • 목록 바로가기목록으로
  • 링크복사
  • 구글 선호 출처로 추가
  • 댓글
  • 인쇄
  • 폰트 키우기 폰트 줄이기

기사수정
하루에도 수십개씩 쏟아지는 증권사 리포트. 이 가운데 버핏연구소가 그간의 애널리스트 적중도, 객관성, 정보 가치 등을 종합 선별해 투자자에게 유익한 리포트를 소개합니다. [편집자주]

KB증권은 22일 삼성SDI(006400)에 대해 4분기부터 유럽향 전기차(EV) 배터리 출하 회복과 SPE 라인의 에너지저장장치(ESS) 전환 효과로 실적 반등이 가능하다며, 투자의견 ‘매수’와 목표주가 24만원을 유지했다. 삼성SDI의 지난 19일 종가는 20만3000원이다.


이창민 KB증권 애널리스트는 “3분기 실적은 매출액 3조2900억원(전년동기대비 +1%), 영업적자 3187억원(적자전환, 영업이익률 -9.7%)으로 컨센서스(시장 기대치)에 부합할 전망”이라며 “전자재료는 OLED·초고대역폭 메모리(HBM)향 출하 증가로 개선되고, 소형전지 적자 폭도 축소될 것”이라고 밝혔다. 다만 그는 “ESS 부문은 미국 관세 인상(10%→15%)으로 수익성 하락이 불가피하고, 각형 EV 배터리도 유럽향 회복이 제한적이라 뚜렷한 반등은 어렵다”면서도 “최소 주문 물량 미달 보상금 약 1000억원 반영으로 전사 영업이익은 전분기 대비 개선될 것”이라고 설명했다.
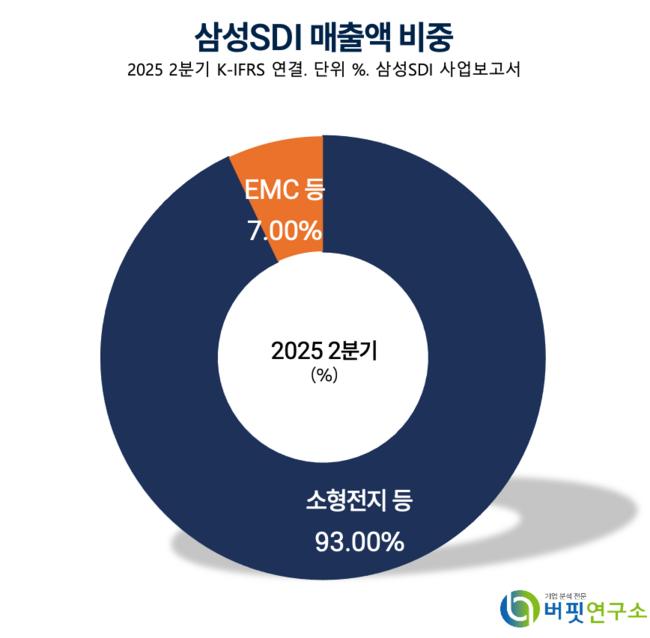

삼성SDI 매출액 비중. [자료=버핏연구소]

그는 이어 “4분기부터 유럽 고객향 출하 회복에 따른 각형 EV 배터리 실적 개선과 SPE 공장의 ESS 전환으로 고정비 부담 완화 및 미국 배터리 생산 세액공제(AMPC) 수령이 기대된다”고 덧붙였다.


실적 전망에 따르면, 2025년 매출액은 13조6310억원(전년동기대비 -17.8%), 영업적자 1조2090억원(적자전환), 순손실 4480억원(적자전환)이 예상된다. 오는 2026년에는 매출액 16조6480억원(전년동기대비 +22.1%), 영업이익 5140억원(흑자전환), 순이익 5890억원(흑자전환)으로 회복이 전망된다. 오는 2027년에는 매출액 21조7770억원(전년동기대비 +30.8%), 영업이익 4330억원(전년동기대비 -15.8%), 순이익 8230억원(전년동기대비 +39.8%)을 기록할 것으로 추정된다.


가치평가는 현금흐름할인법(DCF)으로 산출했으며, 가정은 WACC 6.30%(자기자본비용 8.43%, 세후 차입비용 2.31%)와 영구성장률 2.74%다. 목표주가 기준 12개월 선행 주가순자산비율(P/B)은 0.94배다.

KB증권은 “미국·유럽 EV 수요 둔화에 따른 단기 실적 부진에도 불구하고, 2025년 4분기 이후 출하 회복과 ESS 전환 효과로 점진적인 실적 정상화가 가능하다”며 투자의견과 목표주가를 유지했다.


삼성SDI는 1970년 삼성과 NEC 합작으로 설립돼 상장했으며, 해외 23개 종속기업을 두고 있다. 주력은 리튬이온 2차전지와 전자재료 사업이다. 최근에는 고안전성, 고용량, 고출력 기술 확보를 통해 응용 분야를 확대하고 차별화된 기술력으로 리튬이온 2차전지 시장을 선도하고 있다.
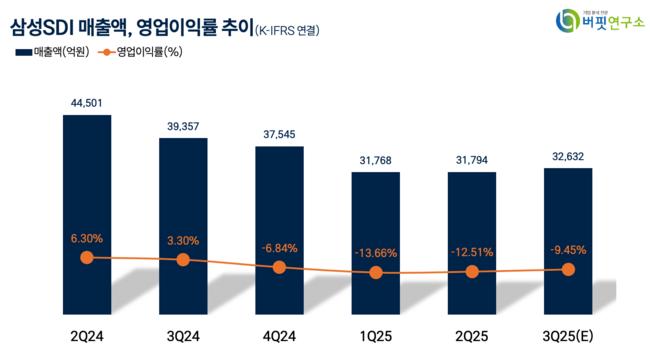

삼성SDI 매출액, 영업이익률 추이. [자료=버핏연구소]

smlee682@buffettlab.co.kr

'버핏연구소' 구독하기

개인정보 수집 및 이용

뉴스레터 발송을 위한 최소한의 개인정보를 수집하고 이용합니다. 수집된 정보는 발송 외 다른 목적으로 이용되지 않으며, 서비스가 종료되거나 구독을 해지할 경우 즉시 파기됩니다.

광고성 정보 수신

제휴 콘텐츠, 프로모션, 이벤트 정보 등의 광고성 정보를 수신합니다.
관련기사
TAG
0
  • 목록 바로가기
  • 인쇄


최신뉴스더보기
많이 본 뉴스더보기
  1. [버핏 리포트] 삼성SDI, 3분기 본업 흑자 확인...'대형 배터리' 성장·'결합 전지' 정산이익 반영 - DS DS투자증권은 삼성SDI(006400)에 대해 이번 3분기 본업 흑자전환과 일회성 정산 이익으로 컨센서스를 웃돌고 오는 4분기에도 ESS 중심 성장이 이어질 것이라며 투자의견 '매수'를 유지하고 목표주가를 기존 84만원에서 94만원으로 상향 조정했다. 삼성SDI의 전일 종가는 56만2000원이다.최태용 DS투자증권 연구원은 "삼성SDI의 이번 3분기 매출...
  2. [버핏 리포트] LG전자, 3Q 실적 부진에도 냉각솔루션·전장 등 신사업 모멘텀 명확 - 삼성 삼성증권이 8일 LG전자(066570)에 대해 "원재료비·물류비·환율 및 매출 인식 시점 등으로 3분기 실적 변동성은 확대되었으나, AI 데이터센터 냉각솔루션과 전장 부품 등 핵심 신사업의 방향성은 매우 명확하다"며 투자의견 '매수'를 유지하고 목표주가를 25만원으로 '상향'했다. LG전자의 전일종가는 20만8000원이다.이종욱 삼...
  3. [장마감] 코스피 2.62%↓(6625.93), 코스닥 0.69%↓(892.27) 8일 코스피는 전일비 177.97포인트(2.62%) 하락한 6625.93pt로 마감했다. 이날 개인은 3조5975억원 순매수했고, 외국인과 기관은 각각 2조4407억원, 1조9333억원 순매도했다.코스닥은 전일비 6.16포인트(0.69%) 하락한 892.27pt로 마쳤다. 이날 개인과 외국인은 각각 488억원, 559억원 순매수했고, 기관은 963억원 순매도했다.임정은 KB증권 연구원은 KB리서치 장.
  4. [원자재] 코델코, 구리 생산량 부풀렸나… 2개 사업부 과대계상 정황 칠레 국영 구리 생산업체 코델코(Codelco)가 내부 감사에서 생산량 과대계상 정황을 추가로 확인했다. 같은 물량이 여러 사업부의 생산량으로 중복 집계됐을 가능성이 제기됐다. 과대계상 규모가 확인되면 세계 구리 광산 공급량 추정치도 하향 조정될 수 있다.문제가 확인된 곳은 미니스트로 알레스(Ministro Hales)와 살바도르(Salvador) 사업부다. ...
  5. [버핏 리포트] 한미약품, AI가 설계한 신약 빅파마가 품었다...23억달러 기술이전 성과 - iM iM증권은 한미약품(128940)에 대해 자체 AI(인공지능) 플랫폼으로 설계한 비만 신약 후보물질의 기술이전 성과와 하반기 비만치료제 출시 기대감이 기업가치 상승으로 이어질 것으로 전망했다. 이에 투자의견 '매수'를 유지하고 목표주가는 기존 60만원에서 65만원으로 상향했다. 한미약품의 전일 종가는 53만4000원이다.정재원 iM증권 연구.
모바일 버전 바로가기