Update2026.09.28 월

[버핏연구소=홍승환 기자] 흥국증권은 롯데지주(004990)에 대해 영업이익 증가와 관계사 실적 개선을 긍정적으로 평가하면서도, 순이자비용 부담과 주주환원 개선 필요성을 반영해 투자의견 ‘매수’를 유지하고 목표주가를 3만3000원으로 하향했다. 롯데지주의 전일 종가는 2만6150원이다.
 롯데지주 매출액 비중. [이미지=버핏연구소]
박종렬 흥국증권 연구원은 “올해 영업이익의 추세적인 증가와 함께 관계사인 롯데쇼핑과 롯데케미칼의 실적 개선에 따른 지분법손익 개선은 긍정적이다”며 “다만 과다한 순이자비용 등으로 순이익 개선은 제한적일 것”이라고 밝혔다.
이어 “그룹 전반의 강도 높은 구조조정을 통한 재무 건전성 제고와 전사적인 실적 개선 노력이 필요하다”라고 평가했다.
그는 “1분기 연결 기준 매출액은 3조6000억원으로 전년동기대비 1.0% 증가했고 영업이익은 461억원으로 157.8% 증가했다”며 “실적 개선을 보였지만 당초 전망치는 하회했다”라고 분석했다.
부문별로는 식품과 편의점, 정보기술 계열사의 개선이 나타났다. 박 연구원은 “롯데웰푸드는 글로벌 매출 확대와 국내 및 해외법인 영업이익 개선이 나타났고, 롯데칠성은 국내 비용 효율화와 글로벌 매출 성장으로 실적이 개선됐다”라고 설명했다.
이어 “코리아세븐은 저수익 점포 정리와 효율화를 통해 적자 폭을 축소했다”며 “롯데이노베이트는 프로젝트 진행도에 따른 매출 인식 증가와 칼리버스 비용 절감으로 영업이익 개선을 기록했다”라고 덧붙였다.
반면 바이오 부문은 부진했다. 그는 “롯데바이오로직스는 정기 셧다운과 추가 설비 고도화로 제조라인 운용이 제한됐고 대규모 인력 채용 부담이 반영되며 적자 폭이 확대됐다”며 “지분법 자회사인 롯데쇼핑과 롯데케미칼은 영업실적이 개선됐다”라고 말했다.
박 연구원은 올해 연간 연결 기준 매출액과 영업이익을 각각 15조7000억원, 4017억원으로 전망했다. 이는 전년대비 각각 0.7%, 78.4% 증가한 수치다.
그는 “별도 부문과 연결 자회사들의 실적 개선으로 영업이익 증익과 세전 및 순이익 흑자전환은 가능할 것”이라며 “다만 영업이익 증가가 온전히 세전이익 증가로 연결되는 데는 한계가 있다”라고 밝혔다.
이어 “지분법손익 개선에도 불구하고 여전히 높은 수준의 이자비용을 감당해야 하기 때문”이라고 설명했다.
목표주가 하향의 배경으로는 수익예상 조정과 자회사 가치 하락을 들었다. 박 연구원은 “내년~2027년 수익예상을 하향했고 상장 및 비상장 자회사 기업가치 하락과 함께 NAV 대비 할인율 조정을 반영해 목표주가를 하향했다”라고 전했다.
또 “목표주가 산정 시 실적과 주주환원, 지배구조 등을 감안해 순자산가치(NAV) 대비 할인율 47.0%를 적용했다”며 “12개월 선행 기준 주가순자산비율(PBR)은 0.6배 수준으로 밸류에이션 매력은 상존한다”라고 평가했다.
끝으로 “다만 주가 재평가를 위해서는 주주환원 프레임워크를 한 단계 진전시켜야 한다”며 “자사주 소각에 대한 구체적인 계획을 밝히는 것이 필요하다”라고 덧붙였다.
롯데지주는 롯데그룹의 지주회사로 식품, 유통, 화학, 인프라 등 주요 계열사를 보유하고 있다. 롯데웰푸드, 롯데칠성, 롯데쇼핑, 롯데케미칼, 롯데이노베이트, 코리아세븐, 롯데GRS 등 주요 자회사와 관계사를 통해 그룹 사업 포트폴리오를 관리하고 있다. 최근에는 자회사 실적 개선과 재무구조 안정화, 주주환원 확대 여부가 기업가치 재평가의 핵심 변수로 거론되고 있다.
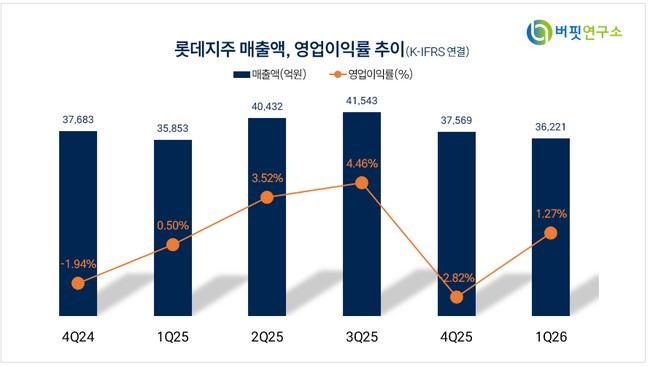 롯데지주 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>