Update2026.10.28 수

[버핏연구소=홍승환 기자] IBK투자증권은 현대백화점(069960)에 대해 백화점과 면세점 사업부 호조로 2분기 실적이 기존 기대치를 크게 웃돌 것으로 전망하며 투자의견 ‘매수’를 유지하고 목표주가를 25만원으로 상향했다. 현대백화점의 전일 종가는 19만8400원이다.
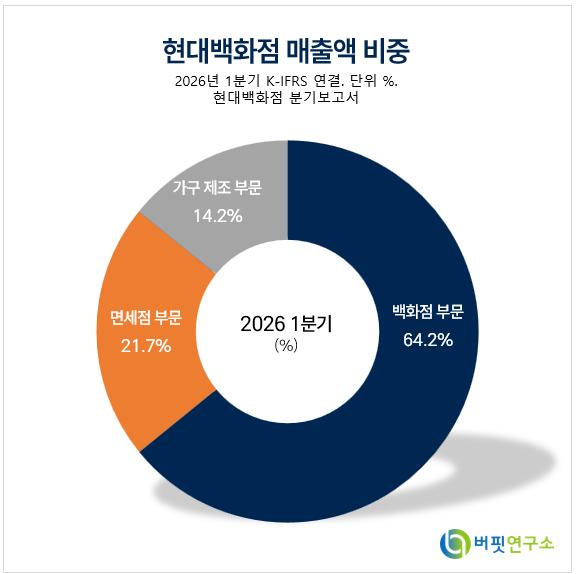 현대백화점 매출액 비중. [이미지=버핏연구소]
남성현 IBK투자증권 연구원은 “현대백화점의 2분기 실적은 당사의 당초 추정치를 크게 넘어설 것으로 예상한다”며 “2분기 연결기준 순매출액은 1조1953억원, 영업이익은 1121억원을 달성할 것으로 추정한다”라고 밝혔다.
이어 “순매출액은 전년동기대비 10.6%, 영업이익은 29.0% 증가하는 수준”이라며 “당초 지누스 실적 부진과 일회성 기저로 영업이익은 감소할 것으로 전망했지만, 백화점 및 면세점 사업부 호조에 따라 이익 성장이 가능할 것”이라고 평가했다.
그는 “2분기 기대치를 크게 높인 이유는 백화점 사업부 호조에 있다”며 “2분기가 아직 마무리되지 않았지만 기존점 성장률은 10% 중반을 기록할 것으로 예상된다”라고 분석했다.
이어 “명품과 의류, 패션, 잡화 등 전 품목군의 고른 성장이 이어지면서 영업이익 증가는 지누스 부진을 상쇄하고도 남을 것으로 보인다”라고 설명했다.
2분기는 통상적으로 재산세 납부와 상대적으로 낮은 매출 규모 탓에 이익 증가 효과가 제한되는 시기다. 다만 남 연구원은 “현재 고마진 상품 판매가 호조를 보이고 있고 예상치를 넘어서는 매출 성장에 따라 이익 성장이 극대화될 것”이라고 봤다.
면세점 실적 호조도 긍정적 요인으로 제시했다. 남 연구원은 “면세점 사업부는 외국인 인바운드 효과에 따라 시내면세점 수익성이 급격하게 개선되고 있다”며 “공항점 DF2 운영에 따른 이익 증가도 기대된다”라고 밝혔다.
하반기에는 이익 증가율이 더 확대될 것으로 전망했다. 그는 “하반기 실적 모멘텀은 강화될 것으로 예상한다”며 “지누스 효율화 작업 마무리에 따른 실적 개선, 백화점 성장세 및 인천공항 면세점 면적 확대 효과, 더현대글로벌 성장 가능성이 주요 요인”이라고 말했다.
이어 “특히 2분기 지누스 실적 부진에 따른 영향이 작용했음에도 불구하고 이익 성장이 가능하다는 점에서 성장률은 더욱 확대될 것”이라고 덧붙였다.
IBK투자증권은 현대백화점의 올해 연결기준 매출액과 영업이익을 각각 4조4250억원, 4480억원으로 전망했다. 이는 전년대비 각각 4.6%, 18.5% 증가한 수준이다. 내년 매출액과 영업이익은 각각 4조6500억원, 4980억원으로 추정했다.
실적 테이블 기준으로는 3분기와 4분기 영업이익도 각각 849억원, 1522억원으로 전망됐다. 특히 4분기 영업이익은 전년동기대비 43.3% 증가해 하반기 이익 증가세가 강화될 것으로 예상됐다.
목표주가 상향은 실적 추정치와 적용 멀티플 상향을 반영한 결과다. 남 연구원은 “목표주가는 2026년과 2027년 추정 주당순이익(EPS) 평균 1만6143원에 목표 주가수익비율(PER) 16배를 적용해 산정했다”고 설명했다.
이어 “자산소득 증가와 외국인 인바운드 효과로 소비여력이 확대되는 만큼 목표 멀티플을 기존 12배에서 16배로 상향했다”라고 밝혔다.
현대백화점은 백화점, 면세점, 리빙·가구, 글로벌 콘텐츠 등 소비재 유통 사업을 영위하는 기업이다. 현대백화점 본업을 중심으로 현대면세점, 지누스, 더현대글로벌 등을 통해 사업 포트폴리오를 확대하고 있다. 최근에는 명품과 패션 중심의 백화점 기존점 성장, 외국인 인바운드 확대에 따른 면세점 수익성 개선, 지누스 효율화 효과가 실적 개선 요인으로 부각되고 있다.
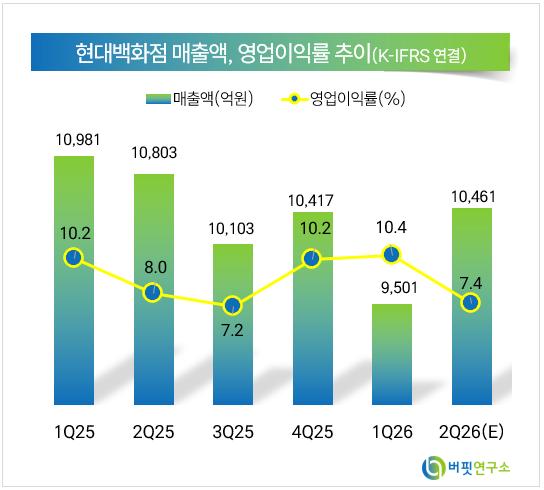 현대백화점 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>