Update2026.10.28 수

[버핏연구소=홍승환 기자] 하나증권은 현대제철(004020)에 대해 2분기 판매 회복과 제품 가격 인상에 따른 스프레드 확대를 바탕으로 수익성이 개선될 것으로 전망하며 투자의견 ‘매수’와 목표주가 5만원을 유지했다. 현대제철의 전일 종가는 2만8250원이다.
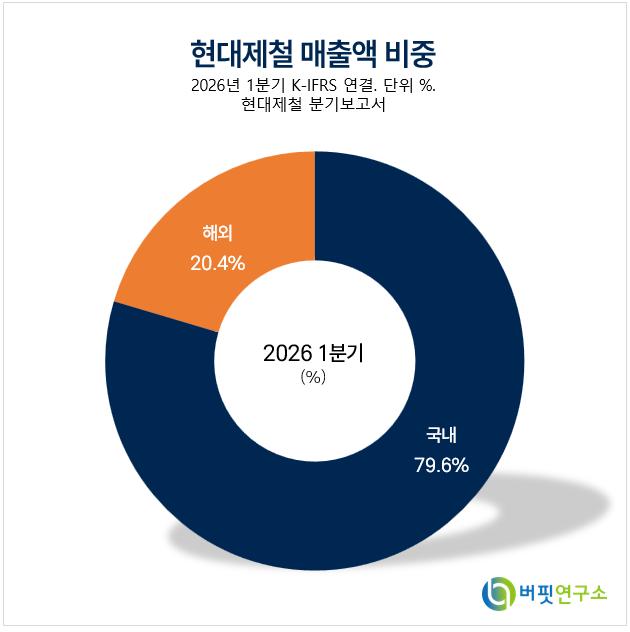 현대제철 매출액 비중. [이미지=버핏연구소]
박성봉 하나증권 연구원은 “현대제철의 2분기 연결 매출액과 영업이익은 각각 6조원, 704억원으로 예상된다”며 “매출액은 전년동기대비 0.8% 증가하고 영업이익은 30.8% 감소하지만, 전분기 대비로는 348.7% 늘어날 전망”이라고 밝혔다.
이어 “영업이익은 시장 컨센서스 818억원을 소폭 밑돌 것으로 예상된다”라고 설명했다.
이번 2분기에는 성수기 효과로 봉형강 중심의 판매 회복이 나타날 것으로 봤다. 하나증권은 현대제철의 2분기 철강 판매량을 444만톤으로 추정했다. 이는 전년동기대비 1.9% 감소하지만 전분기 대비 4.1% 증가하는 수준이다.
박 연구원은 “성수기 영향으로 봉형강 제품 중심의 판매가 회복될 것”이라며 “고로 원재료 투입단가는 상승했지만 주요 제품 가격 인상으로 고로 스프레드는 톤당 약 1만원 확대될 전망”이라고 밝혔다.
전기로 부문도 수익성이 개선될 것으로 내다봤다. 그는 “고철 가격 급등에도 철근을 중심으로 전체 평균판매가격(ASP)이 상승하면서 전기로 스프레드는 톤당 약 2만원 확대된 것으로 추정된다”라고 분석했다.
다만 해외 스틸서비스센터(SSC)와 현대스틸파이프 등 주요 자회사는 전분기 일회성 이익의 기저효과로 전분기 대비 이익이 감소할 것으로 전망했다.
오는 3분기에는 판재류와 봉형강 모두에서 스프레드 확대가 이어질 것으로 봤다. 하나증권은 현대제철의 3분기 철강 판매량을 431만톤으로 전망했다. 계절적 비수기 영향으로 2분기 대비 3.0% 감소하지만, 제품 가격 인상 효과가 수익성 개선을 이끌 것이라는 분석이다.
박 연구원은 “2분기 국내 철근 유통가격 상승분이 대형 건설사와의 고정계약 비중 때문에 2분기 실적에는 충분히 반영되지 못했다”며 “이 영향이 3분기에 추가 반영되면서 봉형강 스프레드는 재차 확대될 전망”이라고 말했다.
판재류도 원재료 안정과 가격 인상으로 개선 가능성을 제시했다. 그는 “철광석 가격은 5월 중순 톤당 110달러 초반을 고점으로 약세로 전환돼 7월 초 현재 90달러 후반 수준”이라며 “원료탄 가격도 추가 상승 없이 안정적인 흐름을 보이고 있다”라고 설명했다.
이어 “오는 3분기 고로 원재료 투입단가는 전분기와 유사할 것으로 예상되는 반면, 현대제철은 자동차용 강판을 포함한 주요 판재류 가격을 추가 인상할 계획”이라며 “판재류 스프레드도 확대될 것으로 기대한다”라고 밝혔다.
하나증권은 현대제철의 3분기 영업이익을 1730억원으로 전망했다. 이는 전년동기대비 85.6%, 전분기대비 145.8% 증가한 수준이다.
올해 실적은 하반기로 갈수록 개선될 것으로 추정했다. 하나증권은 현대제철의 올해 연결기준 매출액과 영업이익을 각각 23조9083억원, 4463억원으로 전망했다. 영업이익은 전년대비 103.6% 증가한 수준이다. 내년 매출액과 영업이익은 각각 23조9856억원, 7416억원으로 추정했다.
박 연구원은 “열연과 철근을 중심으로 주요 제품 가격이 상승세로 전환됐고, 3분기에는 대형 고객사 대상 가격 인상도 가능할 전망”이라며 “현재 주가는 12개월 선행 주가순자산비율(PBR) 0.18배로 밴드 최하단 수준이어서 밸류에이션 부담도 제한적”이라고 밝혔다.
현대제철은 열연·냉연강판, 자동차용 강판, 후판, 철근, 형강 등을 생산하는 종합 철강기업이다. 고로와 전기로를 함께 운영하며 판재류와 봉형강 제품을 공급하고 있다. 최근에는 철근과 열연 가격 상승, 자동차용 강판 가격 인상, 원재료 가격 안정 여부가 수익성 회복의 핵심 변수로 꼽힌다.
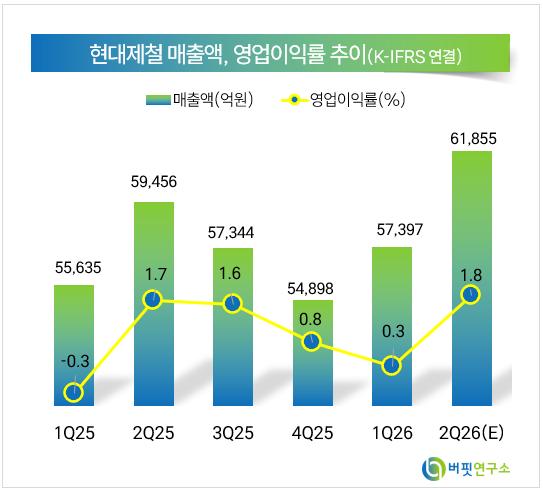 현대제철 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>