Update2026.10.28 수

[버핏연구소=홍승환 기자] 대신증권은 삼성전기(009150)에 대해 AI 데이터센터 투자 확대에 따른 FC-BGA와 적층세라믹콘덴서(MLCC) 수요 증가를 반영해 투자의견 ‘매수’를 유지하고 목표주가를 280만원으로 상향했다. 삼성전기의 전일 종가는 182만8000원이다.
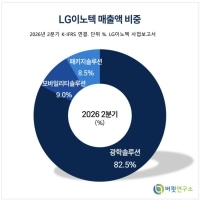
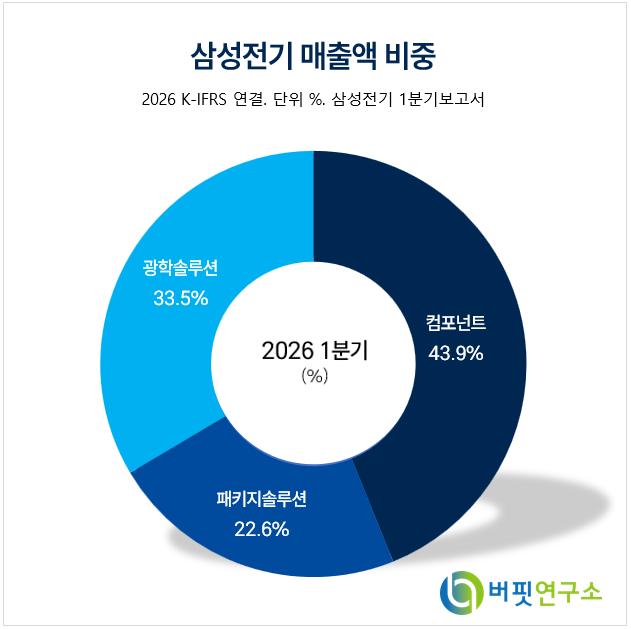 삼성전기 매출액 비중. [이미지=버핏연구소]
박강호 대신증권 연구원은 “삼성전기의 2분기 영업이익은 4239억원으로 기존 추정치와 시장 컨센서스를 각각 9.5%, 9.9% 상회할 전망”이라며 “2021년 3분기 이후 최고 수준의 분기 실적이 예상된다”라고 밝혔다.
대신증권은 삼성전기의 2분기 매출액을 3조2790억원으로 전망했다. 이는 전년동기대비 17.7%, 전분기대비 2.2% 증가한 수준이다. 영업이익은 전년동기대비 99.0%, 전분기대비 51.1% 늘어난 4239억원으로 추정했다.
박 연구원은 “매출 증가율보다 영업이익 증가율이 높은 구간에 진입했다”며 “3분기와 4분기 영업이익도 각각 5131억원, 5290억원으로 확대되면서 분기 기준 최고치를 경신할 것으로 예상한다”라고 말했다.
연간 실적 전망도 상향했다. 대신증권은 삼성전기의 올해 영업이익을 1조7470억원으로 추정했다. 이는 전년대비 91.2% 증가한 수준이다. 내년 영업이익은 2조6050억원으로 49.1% 늘고, 2028년에는 3조1100억원까지 확대될 것으로 전망했다.
박 연구원은 “2026년과 2027년 주당순이익(EPS) 추정치를 기존 대비 각각 12.6%, 27.1% 상향했다”며 “밸류에이션 재평가에 이어 실적 상향이 본격화되면서 주가 부담도 완화될 것”이라고 분석했다.
AI 데이터센터 인프라 투자와 고사양 반도체 수요가 FC-BGA와 MLCC 사업의 성장 동력으로 제시됐다. 그는 “서버용 FC-BGA와 MLCC 수요가 예상을 웃돌면서 공급 부족이 심화될 것으로 판단한다”며 “빅테크와 하이퍼스케일러가 집중하는 AI 반도체·데이터센터용 부품에서 일본 경쟁사와 대등한 경쟁력을 갖춰 높은 수주와 가격을 유지할 수 있다”라고 설명했다.
이어 “단기 계약보다 중장기 계약 비중이 높아지고 일부 가격 인상도 진행되고 있다”며 “고부가 제품 비중 확대로 믹스 효과가 커지면서 영업이익률이 가파르게 상승할 것”이라고 덧붙였다.
삼성전기의 전사 영업이익률은 지난해 8.1%에서 올해 2분기 12.9%, 4분기 15.1%로 확대될 것으로 추정됐다. 연간 기준으로도 올해 13.0%, 내년 17.0%, 2028년 18.3%까지 높아질 전망이다.
FC-BGA 사업은 AI 서버용 제품 비중 확대가 핵심이다. 박 연구원은 “FC-BGA 매출액은 올해 1조9950억원으로 전년대비 71.2% 증가하고, 내년에는 2조5700억원으로 28.8% 늘어날 전망”이라고 밝혔다.
그는 “적층 수 증가와 원재료 가격 상승, 공급 부족을 감안하면 평균판매가격 상승이 이어질 것”이라며 “올해 4분기 풀가동에 진입한 뒤 2027년에는 고부가 제품 중심으로 매출 믹스 개선이 확대될 것”이라고 설명했다.
MLCC도 서버용 수요 확대와 제한적인 공급 여건이 실적 개선을 뒷받침할 것으로 봤다. 박 연구원은 “서버용 MLCC 수요가 강한 가운데 공급이 가능한 기업은 일본 무라타와 삼성전기 정도로 제한적”이라며 “최근 4540억원 규모 수주 역시 단기보다 장기 계약 증가를 의미한다”라고 평가했다.
이어 “일본 업체와 삼성전기의 MLCC 가동률은 95% 안팎으로 유지되고 있고 가격 인상 가능성도 존재한다”며 “오는 2027년 실리콘 캐패시터 매출 반영은 추가적인 이익 상향 요인”이라고 말했다.
대신증권은 삼성전기의 올해 매출액과 영업이익을 각각 13조4520억원, 1조7470억원으로 전망했다. 이는 전년대비 각각 18.9%, 91.2% 증가한 수준이다. 내년 매출액과 영업이익은 각각 15조3380억원, 2조6050억원으로 추정했다.
삼성전기는 MLCC, FC-BGA와 BGA 등 반도체 패키지 기판, 카메라 모듈과 통신 부품을 생산하는 전자부품 기업이다. 최근에는 AI 데이터센터와 서버용 반도체 고사양화에 따른 FC-BGA·MLCC 수요 증가, 고부가 제품 비중 확대, 중장기 공급 계약과 가격 인상 가능성이 주요 성장 요인으로 부각되고 있다.
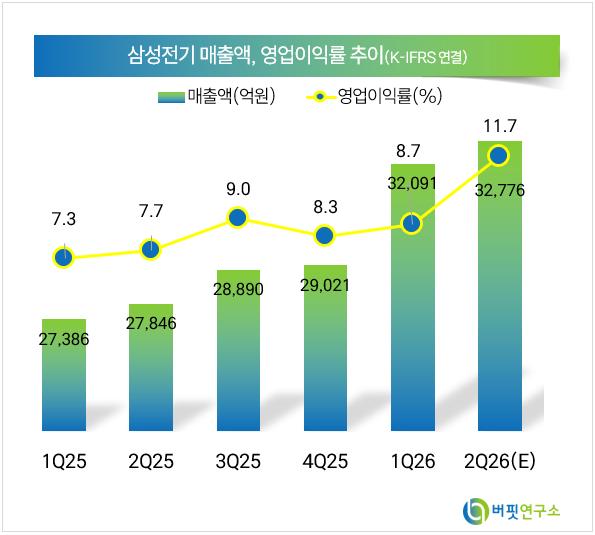 삼성전기 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>