Update2026.10.24 토

[버핏연구소=추승수 기자] 하나증권은 알테오젠(196170)에 대해 노바티스(Novartis)와 체결한 약 4조4000억원 규모의 기술이전 계약이 중장기 실적 성장과 다수의 추가 이벤트로 이어질 것으로 전망했다. 이에 투자의견 '매수'를 유지했다. 목표주가는 기존 58만원에서 45만원으로 하향했다. 알테오젠의 지난 종가는 28만6000원이다.
 알테오젠 매출액 비중. [이미지=버핏연구소]
김선아 하나증권 연구원은 "알테오젠이 지난 2일 노바티스와 선급금 및 마일스톤을 포함해 32억3300만달러, 약 4조4165억원 규모의 기술이전 계약을 체결했다"며 "로열티는 계약 규모와 별도로 지급되는 구조"라고 전했다.
이어 "최근 계약이 품목당 2억8500만~3억6500만달러 규모였다는 점을 고려하면 이번 계약은 약 10~11개 품목에 대해 품목당 2억9400만~3억2200만달러 규모로 구성됐을 것으로 추정된다"며 "2000만달러의 옵션 행사금도 포함돼 있을 가능성이 있다"라고 설명했다.
김 연구원은 "4조원대 대형 계약에도 주가 상승이 제한됐던 배경으로 계약 대상 파이프라인의 개발 단계가 있다"며 "노바티스 주요 블록버스터 제품의 투여 방법을 고려하면 계약 대상 10~11개 품목 대부분이 임상 단계 파이프라인일 가능성이 높아 키트루다와 임핀지 계약 수준의 현금 유입 속도를 기대하기 어렵고 개발 리스크도 존재한다"라고 판단했다.
다만 "노바티스가 항체와 ADC(항체약물접합체), AOC(항체-올리고뉴클레오타이드 접합체) 등 다양한 방식의 후기 임상 파이프라인을 보유하고 있어 매년 1개 이상의 옵션이 행사될 가능성이 높다"며 "이번 계약이 옵션 행사와 임상 성공 등 다수의 이벤트를 발생시키면서 중장기적으로 실적과 주가에 긍정적인 영향을 미칠 것"으로 전망했다.
또 노바티스와의 계약에는 AOC가 포함됐을 것으로 추정했다. 그는 "노바티스가 향후 3년 내 허가 신청을 계획하고 있는 주요 후보물질 가운데 AOC가 3개 있으며, 정맥주사(IV)에서 피하주사(SC)로 투여 방식을 변경할 필요가 있다"라고 설명했다.
이 가운데 '델-조타(del-zota)'는 근이영양증(DMD)을 대상으로 한 임상 2상 익스플로어44(EXPLORE44)를 성공적으로 마치고 미국 식품의약국(FDA)에 가속승인을 신청한 상태다. 최초의 AOC 계열 치료제로 오는 2027년 상반기 출시될 예정이다.
김 연구원은 "이러한 성과를 확인한 글로벌 제약사들의 AOC 개발이 활성화될 가능성이 높다"며 "노바티스가 다수 후보물질을 하나의 패키지로 묶어 계약한 이번 거래 방식은 다른 글로벌 제약사와의 계약에서도 반복될 가능성이 높다"라고 전했다.
하나증권은 "화이자(Pfizer) 역시 지난해 6월 3Sbio로부터 PD-1xVEGF 이중항체를 인수한 데 이어 올해 5월 이노벤트(Innovent)와 ADC·다중항체 등을 포함한 총 12개 프로그램의 공동개발 계약을 체결해 다수의 항체를 확보했다"라고 설명했다.
이어 "향후 알테오젠의 실적을 볼 때 Qlex가 차지하는 비중이 점차 낮아질 것"이라며 "미국 IRA(인플레이션감축법)에 따른 Qlex 약가 인하를 우려하더라도 로열티로 전환되는 오는 2030년 이후에는 임핀지와 듀피젠트를 포함해 3개 이상의 제품이 출시된 상태일 것"이라고 예상했다.
끝으로 "최근 고금리와 유동성 장세에 대한 기대가 약해지면서 바이오 업종에서도 계약 규모 자체보다 실제 현금이 언제 얼마나 유입되는지가 중요해지고 있다"며 "올해 하반기에는 3분기 2건의 L/O(기술이전) 선급금과 기존 파트너십의 개발 마일스톤이 예정돼 있어, 올해 4분기까지 실적 증가가 예상되는 만큼 알테오젠에 더욱 주목할 만하다"라고 전했다.
알테오젠은 바이오의약품을 개발한다. 히알루로니다제 단백질 공학 기술, 지속형 바이오의약품 기반 기술, 차세대 항체-약물접합체 기술 등 플랫폼 기술을 운영한다.
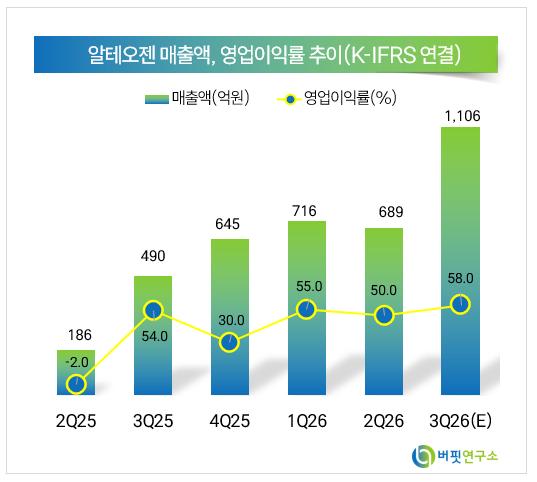 알테오젠 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>