Update2026.09.21 월

키움증권은 롯데쇼핑(023530)에 대해 국내 백화점의 성장세 둔화를 할인점의 실적 호조가 상쇄하고 연말 소비 회복이 기대된다며 투자의견 'BUY'를 유지하고 목표주가를 19만원으로 하향 조정했다. 롯데쇼핑의 전일 종가는 11만2300원이다.
 롯데쇼핑 매출액 비중. [이미지=버핏연구소]박상준 키움증권 연구원은 "롯데쇼핑의 이번 3분기 연결기준 영업이익은 1705억원으로 전년동기대비 31% 증가할 것으로 전망된다"며 "국내 백화점의 기존점 성장률 전망치 하향을 국내 할인점의 기존점 성장률 전망치 상향이 일부 상쇄할 것으로 기대된다"라고 전했다. 이어 "다만 이번 3분기 국내 할인점 매출 성장률은 지속되기 어려운 부분이 있기 때문에 중기적으로는 오는 11월 이후 백화점 기존점 성장률 흐름이 중요할 것으로 판단된다"라고 덧붙였다.
박 연구원은 "국내 백화점은 주식시장 조정에 따른 자산효과 축소와 지난 6월부터 7월 주요 가전 브랜드 행사 이후 매출 둔화 영향으로 이번 3분기 기존점 성장률은 기존 전망치인 12%보다 소폭 낮은 10% 수준으로 전망된다"라고 설명했다. 이어 "국내 할인점은 지난해 동기 민생회복 소비쿠폰 사용처 제외에 따른 기저효과와 홈플러스 폐점에 따른 반사수혜, 추석 시점 차이에 따른 긍정적 영향이 예상보다 크게 나타났다"라고 분석했다.
그는 "이에 따라 할인점의 이번 3분기 기존점 매출 성장률은 기존 전망치인 9%를 크게 웃도는 17%로 전망된다"라고 진단했다.
다만 할인점의 높은 성장세 지속 여부는 한계 요인으로 짚었다. 박 연구원은 "홈플러스 폐점에 따른 반사수혜는 여전히 긍정적이나 추석 시점 차이 영향과 소비쿠폰 사용처 제외 기저효과는 연말로 갈수록 축소되기 때문"이라고 설명했다.
백화점 부문의 반등 모멘텀은 연말에 가시화될 것으로 내다봤다. 그는 "오는 10월까지는 지난 6월부터 7월 주요 가전 브랜드 행사 이후 소비 둔화와 추석 시점 차이 영향 등으로 백화점 매출 성장률이 높게 나오기 어려울 수 있다"라고 분석하며 "한일령 영향에 따른 반사수혜로 외국인 매출 고성장이 100% 내외 수준으로 지속되고 있다"라고 평가했다.
박 연구원은 "최근 국내 주식시장이 저점에서 반등하는 모습을 보이고 있다"라며 "내년 1분기 국내 주요 기업들의 상여금 지급을 앞두고 연말로 갈수록 선수요가 발생할 수 있기 때문에 오는 11월 이후에는 백화점 기존점 성장률이 예상보다 가파르게 나타날 수 있다"라고 전망했다.
키움증권은 롯데쇼핑의 올해 연간 매출액과 영업이익을 각각 14조1973억원, 7586억원으로 추정했다. 매출액은 전년대비 3.3%, 영업이익은 전년대비 38.7% 증가하는 수준이다. 내년 매출액과 영업이익은 각각 14조3830억원, 7968억원으로 예상했다.
주가 측면에서는 목표주가 조정 근거와 밸류에이션 매력을 제시했다. 박 연구원은 "국내 백화점 매출 성장세 둔화를 반영해 실적 추정치와 목표 주가수익비율을 일부 하향 조정했다"라고 설명하며 "오는 4분기 이후 예상보다 강한 소득효과가 발생할 가능성과 밸류에이션 매력도를 감안한다면 여전히 매수하기에 매력적인 주가 레벨로 판단된다"라고 밝혔다.
롯데쇼핑은 현재 총 34개 종속회사를 보유하고 있다. 백화점, 할인점, 전자제품전문점, 슈퍼, 홈쇼핑, 영화상영, 이커머스 등 유통업을 운영하며 국내외 광범위한 점포망을 구축하고 있다. 향후 2040 탄소중립 로드맵 설정, ESG 경영 강화, 백화점 모델 리뉴얼, 할인점 그로서리 전환 등 차별화 전략을 추진하고 있다.
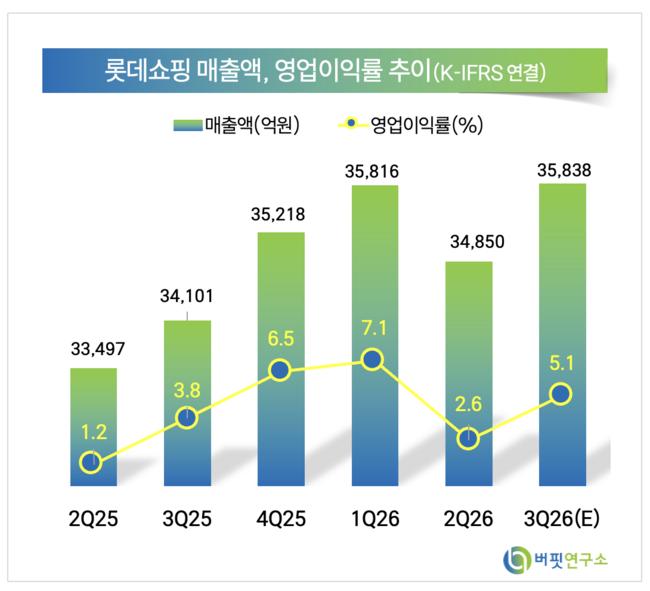 롯데쇼핑 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>