Update2026.10.27 화

현대차증권은 클리오(237880)에 대해 국내 저수익 채널 정리에 따른 수익성 개선과 북미 중심의 해외 성장이 기대된다며 투자의견 'BUY'를 유지하고 목표주가를 기존 1만4000원에서 1만7000원으로 상향 조정했다. 클리오의 전일 종가는 1만1900원이다.
 클리오 매출액 비중. [이미지=버핏연구소]
하희지 현대차증권 연구원은 "클리오의 지난 2분기 연결 매출액은 전년동기대비 5.7% 증가한 868억원, 영업이익은 230.1% 급증한 116억원을 기록해 영업이익률 13.4%를 달성했다"며 "오는 3분기 매출액은 전년동기대비 4.7% 늘어난 877억원, 영업이익은 54.3% 증가한 73억원으로 전망된다"라고 밝혔다. 이어 "국내 저수익 채널 정리와 H&B 채널 수익성 개선으로 견조한 흐름이 지속될 것"이라고 덧붙였다.
하 연구원은 "지난 2분기 국내 매출은 전년동기대비 9.9% 성장했으며 H&B 채널이 색조 신제품과 구달 선케어 판매 호조로 24% 증가해 성장을 견인했다"라고 분석했다. 이어 "H&B 채널 내 대형 콜라보 비중 축소로 원가가 개선됐고 홈쇼핑과 다이소 등 저수익 채널 축소에 따른 수수료율 개선이 이익 확대에 크게 기여했다"라고 설명했다.
그는 "해외 매출은 지난 2분기 전년동기대비 12% 증가했으며 북미 지역이 57% 늘어나 해외 권역 중 가장 견조한 성장을 나타냈다"라고 평가했다. 이어 "클리오 아이 카테고리 기여도가 확대되는 가운데 2분기 아마존 매출이 약 50억원을 기록해 긍정적이었다"라고 분석했다.
다만 일부 해외 지역의 구조조정 여파는 단기 부담 요인으로 짚었다. 하 연구원은 "일본 매출은 전년동기대비 30% 감소하며 다소 부진한 모습을 보였다"라며 "온라인 저수익 라쿠텐 채널 축소와 조직 재정비 영향이 당분간 지속될 것으로 전망된다"라고 진단했다. 이어 "중화권은 구달 청귤 라인의 기여도가 커지며 신규 채널 확장이 진행 중"이라고 설명했다.
오는 3분기 실적 흐름에 대해서는 국내 채널의 안정성을 강조했다. 그는 "오는 3분기 국내 매출은 전년동기대비 9.1% 증가할 전망이며 온라인 버티컬 플랫폼 중심 성장으로 매출 24% 성장이 예상된다"라고 밝혔다. 이어 "H&B 채널은 3분기 성수기 효과와 가을·겨울 신제품 출시로 10% 증가세를 보일 것"이라고 덧붙였다.
하 연구원은 "오는 3분기에도 H&B 채널의 전년 대비 대형 프로모션 축소와 오프라인, 홈쇼핑, 면세 등 비효율 채널 정리 효과가 가시화돼 견조한 수익성이 지속될 수 있다"라고 설명했다. 이어 "해외 매출은 3분기 1.1% 감소할 전망이나 4분기에 코스트코 등 주요 오프라인 채널 입점이 집중됨에 따른 일시적 눈높이 조정"이라고 분석했다.
그는 "오는 하반기 북미 시장에서는 코스트코를 비롯해 노드스트롬, 올리브영 등 대형 오프라인 리테일 채널 입점이 기대된다"라고 평가했다.
현대차증권은 클리오의 올해 주당순이익 추정치를 기존 1160원에서 1359원으로 17.2% 상향했다. 이는 시장 컨센서스인 1137원을 19.5% 상회하는 수준이다. 내년 주당순이익은 1451원으로 전망했다.
주가 측면에서는 목표주가 상향 배경을 제시했다. 하 연구원은 "12개월 선행 주당순이익 1428원에 목표 주가수익비율 12배를 적용해 목표주가를 상향했다"라며 "국내 저수익 채널 정리를 통해 견조한 수익성이 유지되는 가운데 미국과 중화권 중심의 기여도 확대가 긍정적"이라고 밝혔다.
클리오는 화장품 및 화장도구 수입, 수출과 호장품 화장도구의 판매 및 유통사업을 추진하고 있다.
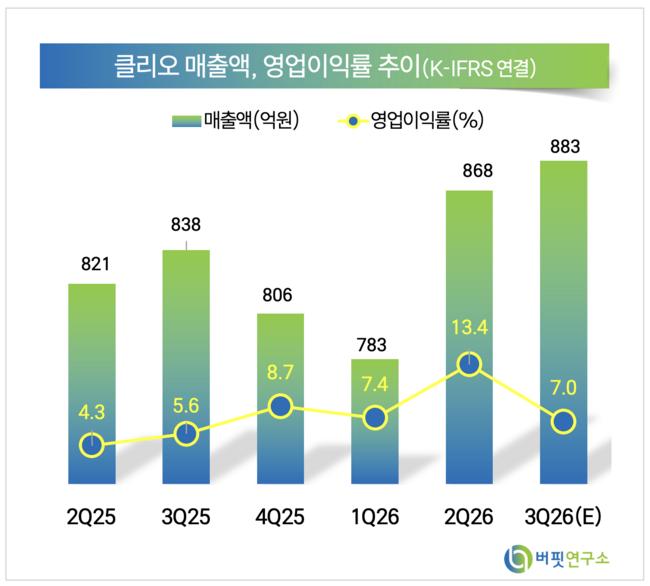 클리오 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>