
Update2026.10.28 수

하나증권은 KB금융(105560)에 대해 투자의견 '매수'를 유지하고 목표주가를 기존 22만원에서 23만5000원으로 상향했다. KB금융의 지난 종가는 17만7900원이다.
 KB금융 매출액 비중.[이미지=버핏연구소]
최정욱 하나증권 연구원은 "목표가 상향은 3분기 실적도 시장 우려와는 달리 상당히 양호할 것으로 예상되어 연간 이익추정치를 상향했기 때문"이라며 "3분기 추정 순익은 약 2조600억원으로 전년동기대비 22.2%, 전분기대비 3.4% 증가해 컨센서스를 큰 폭 상회할 뿐만 아니라 역대 최대의 분기 순익을 재차 경신할 것"이라고 밝혔다.
이어 "3분기 은행 순이자마진(NIM)은 1.72%로 전분기대비 2bp 하락할 것으로 추정되지만 은행 원화대출금이 약 1.7% 성장하면서 부정적 효과를 상쇄할 전망"이라며 "2분기에 있었던 펀드 비지배주주지분 이자비용 1300억원 소멸 효과로 인해 그룹 순이자이익은 전분기대비 6% 이상 증가할 공산이 크다"라고 설명했다.
그는 "증시 거래대금 감소로 브로커리지수수료의 전분기대비 감소는 불가피하지만 3분기 그룹 순수수료이익은 1조4500억원으로 1분기의 1조3600억원에 비해서는 높을 것"이라며 "판관비는 증권 성과급 감소 등에 따라 전분기대비로는 크게 축소될 여지가 높다"라고 말했다.
대손비용에 대해서는 "그룹 대손비용은 약 5300억원 내외로 2분기와 유사한 수준일 것"이라면서도 "2분기에는 중앙미디어 및 홈플러스 추가 충당금이 약 700억원 정도 발생했던 점을 고려하면 실제로는 전분기대비 감소할 가능성도 높다"라고 분석했다.
변수 요인도 짚었다. 그는 "3분기 중 홍콩 ELS 과징금 환입이 영업외손익에서 약 1100억원 정도 발생할 것으로 가정하고 있다"며 "만약 3분기에도 금융위에서 최종 결론이 나지 않을 경우 3분기 실제 순익은 2분기와 유사한 2조원 내외일 것으로 추정된다"라고 덧붙였다.
자본비율 관련해서는 "원/달러 환율이 3분기 중에만 약 200원 가까이 하락하고 있어 환율 효과로만 약 30~40bp 내외의 CET1 비율 상승 영향이 예상된다"며 "확대된 자본 여력으로 인해 3분기 중 계열사들의 자산성장을 도모할 공산이 크다"라고 말했다.
그는 "은행도 3분기에는 대출성장률이 1.7%로 다소 높을 것으로 예상되고 증권에도 위험가중자산(RWA)을 넉넉히 배정할 것으로 보인다"며 "3분기 CET1 비율은 13.95% 내외로 전분기대비 20bp 상승에 그칠 전망이지만, 14%에 육박하는 비율은 주주환원율 확대에 전혀 모자람이 없는 수준"이라고 평가했다.
업종 환경에 대해서는 "공정위가 국고채 PD 입찰 담합 과징금을 부과할 수 있다는 우려가 확산 중이지만 설령 과징금이 부과되더라도 시장 우려보다는 상당히 적은 규모일 것으로 추정돼 관련 불확실성은 크게 약화될 전망"이라며 "최근 미국 기준금리 인상 기대감 등으로 은행주에 금리 모멘텀이 발생하는 가운데 외국인 순매도 수급 여건이 개선될 경우 KB금융은 리딩뱅크 프리미엄이 강화될 공산이 크다"라고 말했다. 업종 내 최선호주는 계속 유지했다.
하나증권은 KB금융의 올해 총영업이익을 19조1200억원, 지배주주순이익을 6조6370억원으로 추정했다. 지배주주순이익은 전년대비 13.6% 증가하는 수준이다. 내년 총영업이익과 지배주주순이익은 각각 20조770억원, 6조9160억원으로 예상했다.
KB금융은 KB국민은행, KB증권 등을 계열사로 둔 국내 대표 금융지주다. 3분기 추정 총영업이익 구성은 순이자이익 66.7%, 순수수료이익 29.0%, 기타비이자이익 4.4% 순이다. 최대주주는 국민연금공단으로 지분 9.20%를 보유하고 있으며 The Capital Group Companies 외 48인이 7.12%를 보유하고 있다. 외국인 지분율은 79.16%다. 시가총액은 63조990억원, 52주 최고가와 최저가는 각각 18만6200원과 11만900원이다.
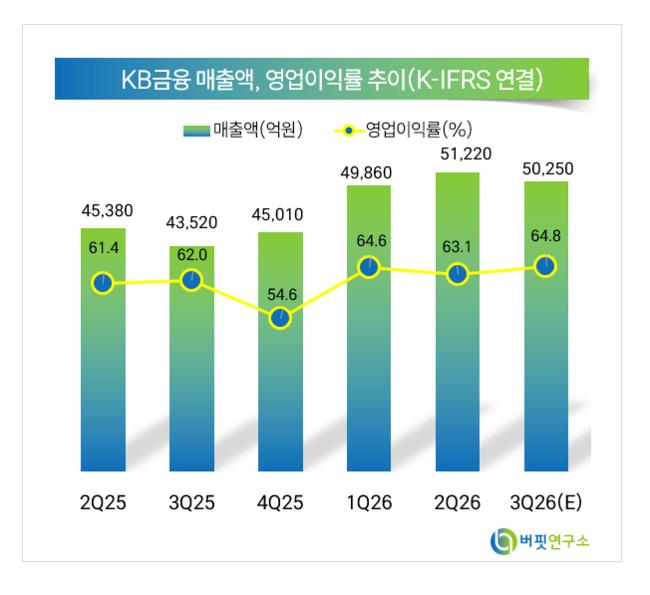 KB금융 매출액, 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














