Update2026.11.01 일

독립리서치법인 밸류파인더는 나무가(190510)에 대한 기업분석 리포트를 내고 투자의견은 '미평가(Not Rated)'로 제시했다. 나무가의 현재 주가는 1만4970원이다.
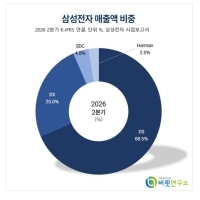
 나무가 매출액 비중.{이미지=버핏연구소]
전우빈 밸류파인더 연구원은 "나무가는 2004년 설립돼 2015년 코스닥 시장에 상장한 카메라 모듈 제조업체"라며 "주력 제품은 스마트폰·태블릿·노트북에 탑재되는 컴팩트 카메라 모듈(CCM)과 두 개의 렌즈 또는 3D 센서를 활용해 영상에 깊이 정보를 부여하는 3D 센싱 모듈"이라고 설명했다.
이어 "2011년 벨기에 SoftKinetic과 합작해 소프트키네틱코리아를 설립하며 ToF 기반 3D 센싱에 진입했고, 2017년에는 SONY의 로봇 강아지 '아이보'에 3D 센싱 모듈을, 2019년에는 갤럭시노트10+에 ToF 모듈을 대량 공급했다"며 "2020년 최대주주가 드림텍으로 변경된 이후 2023년 자율주행용 LiDAR 모듈, 2024년 12월 차세대 3D 센싱 'Stella LiDAR'를 개발하며 제품 축을 넓혀 왔다"라고 밝혔다.
올해 상반기 실적은 부진했다. 그는 "연결 기준 상반기 매출액은 1911억원으로 전년동기대비 23.9% 감소했고 영업이익은 60억원으로 64.7% 감소했다"며 "갤럭시 S26 시리즈 출하량 자체가 전작 대비 감소한 데다 메모리 가격 상승에 따른 원가 압박으로 고객사의 단가 인하 요구가 강해지며 수익성이 훼손됐다"라고 설명했다.
다만 하반기 반등을 예상했다. 그는 "주요 고객사의 폴더블(갤럭시 Z 시리즈) 제품 출시 시점이 3분기여서 매출이 하반기부터 본격 발생하는 구조"라며 "현재 시판 중인 폴더블 신모델(갤럭시 Z8)은 사전주문이 전작 대비 30% 이상 증가했고, 전작이 200만대 수준을 출하한 점을 고려하면 올해는 300만대 중반 이상 출하가 기대된다"라고 말했다.
이어 "S 시리즈는 계절성상 4분기부터 매출인식이 시작돼 이듬해 초까지 이어지는 패턴으로 4분기 신모델 물량이 더해지며 특히 올해는 탑재 물량 확대까지 이뤄질 것"이라며 "폴더블 시리즈의 물량 확대와 갤럭시 S 시리즈 양산 확대를 근거로 올해 하반기 실적이 전년 하반기보다 개선될 것"이라고 전망했다. 연간 기준 영업이익은 2024년 수준으로 회복이 가능할 것으로 추정했다.
수익성 회복 배경으로는 원가 구조 개선을 꼽았다. 그는 "타 카메라 모듈 제조업체에 비해 수익성이 비교적 우수한 이유는 공정 자동화에 따른 생산성 우위, 제조 가공 코스트와 수율, 폐기율 전반의 공정 구조 경쟁력이 존재하기 때문"이라며 "베트남 생산 인력은 2022년 1200명에서 현재 800명 수준까지 축소했고, 지난 7월에는 비전 외관검사기를 도입해 외관검사까지 자동화했다"라고 설명했다.
재무구조도 안정적이라고 평가했다. 그는 "상반기 말 기준 차입금을 전액 상환하면서 무차입경영 상태가 됐고, 현금성자산 1172억원의 탄탄한 재무구조를 갖추고 있다"라고 밝혔다.
비모바일 사업 확장도 짚었다. 그는 "지난 1월 글로벌 완성차 기업의 로봇 플랫폼에 로봇용 3D 센싱 카메라 모듈 협력사로 공식 선정됐고, 6월에는 로봇 전용 생산 라인 셋업을 완료했다"며 "로봇 최상단부인 '머리'에 탑재될 3D 비전 솔루션에 대해 고객사와 기술 검증을 완료하고 초기 개발 단계에 착수했다"라고 말했다.
라이다와 전장 레퍼런스도 축적되고 있다. 그는 "CES 2026에서 미국 Lumotive사의 빔스티어링 기술을 활용한 고정형 라이다 '스텔라-2'를 공개하고 북미 글로벌 이커머스 빅테크 파트너사에 샘플 초도물량 공급을 확정했다"며 "구글 웨이모향 IR 카메라는 3년 전부터 공급해 왔는데 월 납품량이 지난 5월을 기점으로 두 배 가까이 증가했다"라고 설명했다.
드론과 보안 시장 진출도 진행형이다. 그는 "캐나다 구조용 드론 업체와 프로젝트를 진행 중인데, 드론 1대당 카메라가 10개까지 탑재되는 구조로 드론 약 1만대 판매만으로도 수백억원 규모의 매출 기여가 가능할 것으로 추정된다"며 "지난 3월에는 미국 최대 보안 전시회에서 첫 물리 보안 솔루션 'VICON' 시리즈를 공개하며 보안 시장 진출을 공식화했다"라고 밝혔다.
나무가의 지난해 매출액과 영업이익은 각각 4599억원, 282억원으로 영업이익률은 6.1%였다. 2025년 기준 Peer그룹 영업이익률 비교에서도 나무가(6.1%)는 경쟁사(4.1%, 3.3%, -2.3%, -0.9%)를 웃돌았다.
나무가는 카메라 모듈 전문 제조업체로 삼성전자 무선사업부(MX)향 스마트폰 카메라 모듈이 핵심 매출원이다. 올해 상반기 기준 매출 비중은 카메라 모듈 99.8%, 기타 0.2%다. 최대주주는 드림텍으로 지분 38.90%를 보유하고 있으며 자사주신탁이 2.52%를 보유하고 있다. 외국인 지분율은 4.82%다. 시가총액은 2109억원, 52주 최고가와 최저가는 각각 2만8600원과 1만1050원이다.
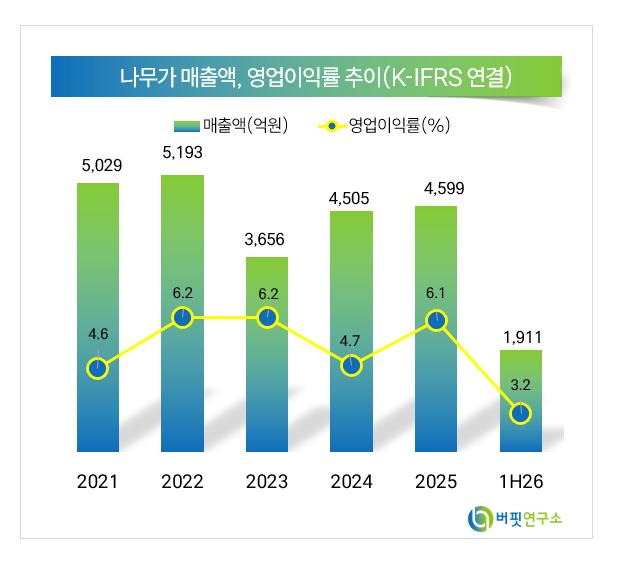 나무가 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>