Update2026.09.17 목

[버핏연구소=이연우 기자] 신한투자증권은 제일기획(030000)에 대해 주요 광고주의 마케팅 효율화 기조와 인공지능(AI) 투자 부담으로 성장세가 둔화될 것으로 전망하며 투자의견 '매수'를 유지하고 목표주가를 2만1000원으로 하향했다. 제일기획의 지난 종가는 1만7550원이다.
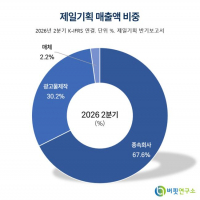
 제일기획 매출액 비중. [자료=버핏연구소]
지인해 신한투자증권 연구원은 올해와 내년 실적 전망치를 크게 낮췄다. 올해 매출총이익 전망치는 기존보다 2.2%, 영업이익은 14.7% 하향했고 내년 전망치도 각각 3.6%, 17.8% 낮췄다. 주요 광고주의 강도 높은 마케팅 비용 통제가 내년까지 이어지고 AI 투자 부담도 커질 것으로 봤다.
올해 매출총이익은 전년대비 0.7% 증가한 1조8729억원, 영업이익은 16.1% 감소한 2828억원으로 전망했다. 매출총이익 대비 영업이익률은 지난해 18.1%에서 올해 15.1%로 낮아질 것으로 예상했다.
비계열 광고와 소비자 직접판매(DTC) 사업은 실적을 방어할 것으로 봤다. 지 연구원은 삼성닷컴 확대와 필립모리스 등 대형 브랜드와의 장기 계약에 힘입어 관련 사업이 순항하고 있다며, 올해 매출총이익은 전년과 비슷한 수준을 유지할 것으로 예상했다. 다만 기존 목표였던 매출총이익 5% 성장과 전년 수준의 영업이익률 유지는 어려워졌다고 판단했다.
이번 3분기 실적 부담도 예상했다. 신제품 출시에도 주요 계열 광고주의 예산 통제가 본격화됐고 원화 강세까지 겹치며 영업이익은 전년동기대비 19.5% 감소한 772억원으로 전망했다. 매출총이익도 4346억원으로 5.0% 줄어들 것으로 예상했다.
내년에는 완만한 성장 전환을 기대했다. 비계열 광고와 DTC 사업 확대에 더해 기업간거래(B2B) AI 솔루션 성과가 나타나면서 매출총이익은 3.0%, 영업이익은 6.4% 증가할 것으로 전망했다.
지 연구원은 성장성이 약해지며 투자 매력은 낮아졌지만 올해 예상 주가수익비율(PER) 10배와 배당수익률 6.5%가 주가 하단을 지지할 것으로 봤다. 다만 본격적인 주가 반등까지는 시간이 더 필요하다고 판단했다.
신한투자증권은 12개월 선행 순이익 추정치를 10% 낮춘 점을 반영해 목표주가를 기존 2만4000원에서 2만1000원으로 하향했다. 현재 주가 기준 상승여력은 19.7%다.
제일기획은 광고·브랜딩·콘텐츠·이커머스 등 마케팅 사업을 전개하며 전 세계 47개국 56개 거점을 운영하는 글로벌 마케팅 기업이다.
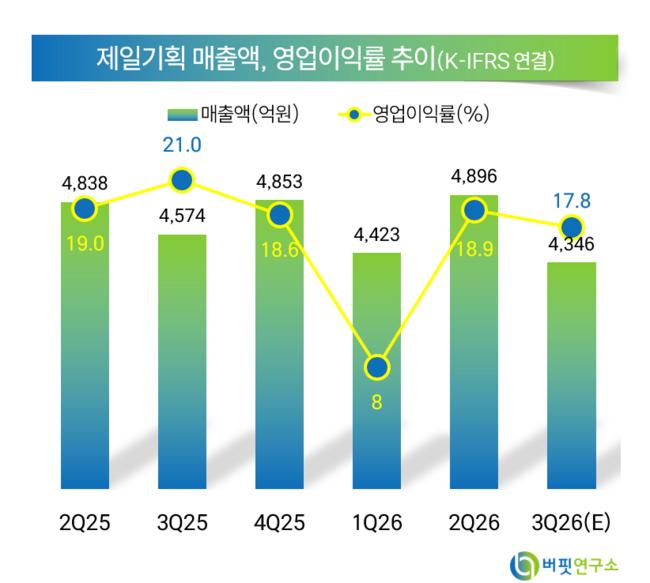 제일기획 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>