Update2026.09.29 화

[버핏연구소=추승수 기자] 삼성증권은 DB하이텍(000990)에 대해 전력반도체 등 8인치 제품 수요 증가와 공급 제한에 따른 가격 인상 효과가 이어질 것으로 전망했다. 다만 오는 2028년 이후까지 구조적 업사이클이 지속될지는 수요 변화에 대한 확인이 필요하다고 평가했다. 투자의견과 목표주가는 제시하지 않았다. DB하이텍의 전일 종가는 12만6700원이다.
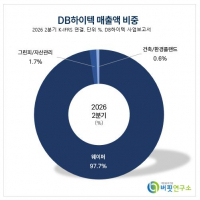
 DB하이텍 매출액 비중. [이미지=버핏연구소]
박세웅 삼성증권 연구원은 "DB하이텍은 8인치(200mm) 반도체 파운드리 기업으로 생산능력 기준 국내 2위, 글로벌 10위권"이라며 "올해 상반기 기준 주력 제품은 BCD(바이폴라-CMOS-DMOS) 전력반도체이며 현재 투입 기준 가동률은 98% 수준으로 사실상 풀캐파 상태가 지속되고 있다"라고 전했다.
이어 "AI 반도체와 데이터센터의 전력 효율성 중요도가 점차 커지면서 메모리·로직에 비해 커머디티 성격이 짙은 전력반도체 영역에서도 공급 병목이 심화되고 있다"라고 설명했다.
삼성증권은 전력반도체와 DDI(디스플레이구동칩) 등 8인치 반도체 제품군의 수요가 증가하면서 주요 제품의 가격 인상이 진행되고 있다고 평가했다. 박 연구원은 "연초부터 글로벌 시장점유율 상위 경쟁사들의 가격 인상이 이어지고 있고 DB하이텍도 올해 3월과 7월 두 차례에 걸쳐 가격 인상을 단행했다"며 "가격 인상분이 장부에 반영되기까지 약 3개월이 소요되는 만큼 효과는 올해 3분기와 4분기로 갈수록 두드러질 것"이라고 전했다.
이어 "8인치 제품군에 대한 글로벌 수요 미충족이 장기화될 것으로 전망된다"며 "8인치 파운드리 업계는 올해 말부터 오는 2027년에 걸쳐 추가적인 가격 인상에 나설 가능성이 높다"라고 설명했다.
또 "풀캐파에도 불구하고 단기간 내 대규모 증설 여력이 제한적인 상황"이라며 "제품 가격 인상이 가능한 시장 분위기가 지속되는 것은 DB하이텍에 긍정적"이라고 평가했다.
박 연구원은 "오는 2027년까지는 공급 부족이 촉발하는 P(가격) 사이클이 지속될 수 있다"며 "공급 측면에서는 글로벌 상위 업체들을 중심으로 구조적인 생산능력 축소가 이뤄지고 있고 수요 측면에서는 고전압·다품종 소량 고객들의 8인치 수요가 일정 부분 락인될 것"이라고 전망했다.
다만 "오는 2028년 이후에도 구조적 업사이클이 이어질지는 시간을 두고 지켜볼 필요가 있다"며 "저전압 전력반도체를 중심으로 8인치에서 12인치로 이관되는 속도가 8인치 생산능력 감소 속도보다 빠를 경우 가격 인상 추세가 완화될 수 있다"라고 설명했다.
이어 "모바일·가전 재고 조정과 중화권 파운드리 국산화 역시 현재의 사이클을 약화시킬 가능성이 있다"며 "DB하이텍의 8인치 파운드리가 구조적 업사이클에 진입했는지가 역사적 상단을 넘어서는 밸류에이션 프리미엄의 관건이 될 것"이라고 전했다.
DB하이텍은 8인치 반도체 파운드리 사업을 영위한다. BCD 전력반도체를 주력으로 DDI 등 다양한 반도체를 생산하며 중국과 한국, 미국 등을 중심으로 제품을 공급하고 있다.
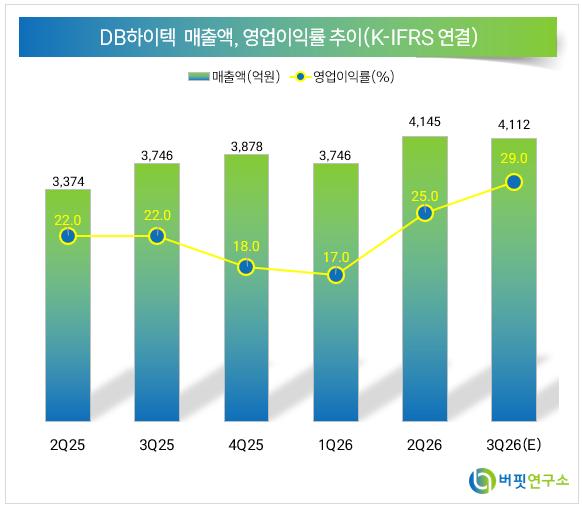 DB하이텍 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>