Update2026.09.30 수

[버핏연구소=이연우 기자] 대신증권은 LG전자(066570)에 대해 가전 중심에서 인공지능(AI) 데이터센터 냉각솔루션과 로봇, 전장 등 기업간거래(B2B) 사업으로 성장축이 넓어지고 있다고 평가하며 투자의견 '매수'를 유지했다. 목표주가는 기존 24만원에서 27만원으로 12.5% 상향했다. LG전자의 지난 종가는 21만4500원이다.
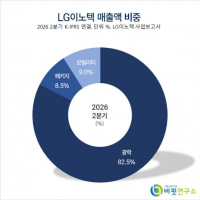
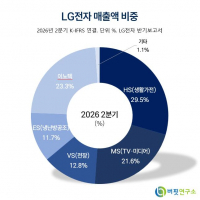
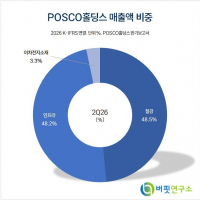
 LG전자 매출액 비중. [자료=버핏연구소]
박강호 대신증권 연구원은 AI 데이터센터용 냉각솔루션 수주 확대를 주요 성장 요인으로 꼽았다. LG전자는 올해 상반기 관련 수주 약 6000억원을 확보했으며 이번 3, 4분기에도 2조~3조원 규모의 추가 수주가 진행 중인 것으로 추정했다. 수주 물량이 매출로 반영되는 오는 2027년 2분기 이후 공조 사업의 수익성도 개선될 것으로 봤다.
AI 데이터센터에서 발생하는 열을 식히는 냉각 기술 경쟁력도 주목했다. LG전자는 냉각 장비와 소프트웨어, 전력 연계 솔루션을 보유하고 있으며 최근 엔비디아로부터 2.5메가와트(MW)급 데이터센터 열관리 장비에 대한 규격 승인을 받았다. 대신증권은 엔비디아와 마이크로소프트 등 글로벌 기업과의 협력 확대도 긍정적으로 평가했다.
로봇 사업도 새로운 성장축으로 제시했다. 엔비디아와의 협력이 구체화되고 로봇 구동에 필요한 핵심 부품을 자체 생산하면서 외부 판매도 시작된 것으로 추정했다. 기존 소비자 대상 사업에서 기업 대상 로봇 사업으로 영역을 넓힐 수 있을 것으로 예상했다.
전장 사업은 고부가 제품 비중 확대로 수익성이 개선될 전망이다. 대신증권은 헤드램프와 전기차 부품의 수익성이 높아지면서 올해 전장 사업 영업이익이 전년대비 56.6% 증가할 것으로 예상했다. 매출 증가율 11.9%보다 영업이익 증가 폭이 큰 만큼 수익성 중심의 수주가 본격적으로 실적에 반영되고 있다고 판단했다.
이번 3분기 연결 매출액은 전년동기대비 13.2% 증가한 24조7550억원, 영업이익은 36.7% 늘어난 9419억원으로 전망했다. 영업이익은 시장 기대치 1조590억원을 밑돌 것으로 예상했지만, LG이노텍을 제외한 LG전자 별도 영업이익은 7923억원으로 전년동기대비 65.7% 증가할 것으로 봤다. 환율 하락과 물류비·원자재 가격 상승에도 가전과 전장 부문의 제품 구성이 개선된 영향이다.
대신증권은 올해 LG전자 매출액을 96조8180억원, 영업이익을 4조6430억원으로 전망했다. 전년대비 각각 8.5%, 87.3% 증가한 수준이다. 내년 매출액은 102조3360억원, 영업이익은 4조5030억원으로 예상했다.
박 연구원은 "오는 2027년 2분기 이후 고부가 중심의 매출 확대로 공조 사업의 영업이익률이 개선될 것"이라며 "반복된 4분기 영업적자의 순환에서 벗어날 가능성이 높아졌다"고 덧붙였다.
LG전자는 생활가전과 TV를 비롯해 전장, 냉난방공조 등 다양한 사업을 영위하며 최근 AI 데이터센터 냉각솔루션과 로봇 등 B2B 사업을 확대하고 있다.
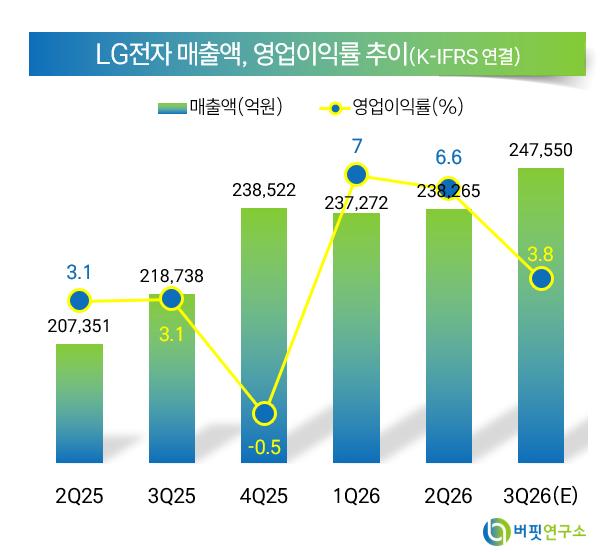 LG전자 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>