Update2026.09.30 수

[버핏연구소=추승수 기자] 하나증권은 SK텔레콤(017670)에 대해 양호한 실적과 비과세 배당, AI(인공지능) 사업 성장 등을 바탕으로 연말까지 주가 상승 시도가 이어질 것으로 전망했다. 이에 투자의견 '매수'와 목표주가 14만원을 유지했다. SK텔레콤의 전일 종가는 8만6200원이다.
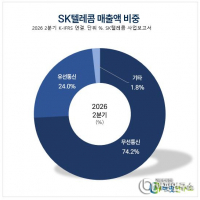
 SK텔레콤 매출액 비중. [이미지=버핏연구소]
김홍식 하나증권 연구원은 "올해 3분기 실적이 양호할 전망이라 연간 연결 영업이익 2조원 달성 기대감이 높아질 것"이라며 "비과세 배당 실시로 오는 2027년 1월부터 세후 배당수익률이 높아질 수 있다"라고 전했다.
이어 "양호한 실적을 바탕으로 올해 4분기 DPS(주당배당금)가 1050원으로 크게 증가할 전망"이라며 "SK하이퍼와 SK호라이즌을 바탕으로 향후 데이터센터 이익이 SK텔레콤 배당 증가로 이어질 것으로 보여 장기 DPS 전망도 밝다"라고 설명했다.
김 연구원은 "엔트로픽 보유 가치가 5조원에 달할 것으로 예상된다는 점을 감안하면 밸류에이션 부담도 크지 않다"며 "현 주가 수준에서는 특히 연말까지 내다본 중·단기 투자 매력도가 높다"라고 평가했다.
하나증권은 10월에도 SK텔레콤의 주가 전망이 밝다고 내다봤다. 김 연구원은 "3분기 실적이 양호할 것으로 전망되는 가운데 엔트로픽 IPO(기업공개), 국책 AI 사업자 선정, AI 데이터센터 및 기지국 투자 본격화 등이 기대된다"며 "양호한 실적과 현금흐름을 바탕으로 비과세 배당이 실시될 4분기 이후 세후 배당금이 증가할 수 있다"라고 전했다.
이어 "올해 SK텔레콤 연결 영업이익은 당초 우려와 달리 2조원에 육박할 전망이며 엔트로픽 평가 차익 역시 최소 3조원에서 최대 7조원에 달할 것으로 보인다"며 "데이터센터와 기지국 투자 증가에도 올해 총 배당금은 지난 2024년 수준으로 회복될 전망"이라고 설명했다.
또 "AI 사업이 기지국과 데이터센터 고도화로 실체를 드러낼 전망"이라며 "AI 기지국은 본사 이동전화 매출액 증가를 이끌고 SK하이퍼와 SK호라이즌은 데이터센터 발생 이익을 SK텔레콤 배당금 증대로 이끌 것"이라고 전망했다.
김 연구원은 "일부에서는 SK텔레콤 주가가 싸지 않다고 지적하지만 이는 상대적인 PER(주가수익비율), PBR(주가순자산비율) 지표만 가지고 평가한 것"이라며 "장기 DPS 성장률을 감안한 기대배당수익률로 보면 여전히 상승 여력이 높은 것으로 평가된다"라고 전했다.
끝으로 "AI 데이터센터 기반 이익 중 상당 부분이 SK텔레콤 배당금 재원이 될 것이며 수조원에 달하는 엔트로픽 평가 이익은 현금흐름 개선에 큰 도움이 될 수 있다"며 "연말에는 전고점인 14만원까지 상승 시도가 나타날 수 있을 것"이라고 설명했다.
SK텔레콤은 이동전화와 유무선 통신 서비스를 제공한다. 이동통신을 중심으로 초고속인터넷과 데이터센터 사업을 영위하며 최근에는 AI 데이터센터와 AI 기지국 등 AI 인프라 사업을 확대하고 있다.
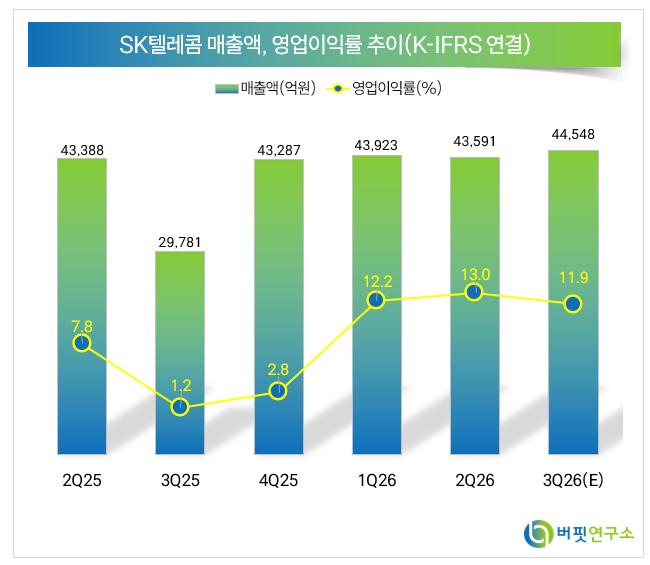 SK텔레콤 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>