Update2026.10.01 목

[버핏연구소=이선우 기자] DS투자증권이 1일 제일기획(030000)에 대해 계열사 마케팅 비용 효율화에 따른 3분기 실적 부진 전망에도 불구하고 자사주 소각 등 주주환원 확대로 배당 매력이 부각된다는 평가를 내리며 투자의견 '매수'를 유지하고 목표주가를 기존 2만6000원에서 2만5000원으로 하향 조정했다. 제일기획의 전일 종가는 1만8740원이다.
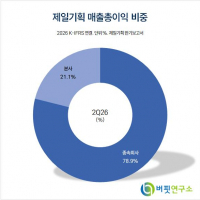
 제일기획 매출총이익 비중. [자료=버핏연구소]
장지혜 DS투자증권 애널리스트는 "제일기획의 오는 3분기 실적은 연결 매출총이익 4449억원, 영업이익 801억원으로 시장 기대치 969억원을 하회할 전망"이라며 "실적 부진은 계열사의 강도 높은 마케팅 비용 축소와 인공지능(AI) 등 신사업 투자 비용 반영에 기인할 것"이라고 밝혔다.
오는 3분기 매출액은 1조1056억원으로 추정됐다.
장지혜 애널리스트는 "최근 동사의 주요 계열사는 메모리 가격 상승으로 모바일경험(MX) 사업부 수익성이 하락하면서 광고비 예산 효율화 기조를 강화한 것으로 파악된다"며 "신제품 출시에도 TV·디지털 매체 광고와 캠페인 등이 줄었고 소비자 직접 판매(D2C) 닷컴·리테일 광고로 방어하고 있으나 외형 부진은 불가피할 전망"이라고 설명했다.
장 애널리스트는 "제일기획은 주요 계열사의 마케팅 예산 축소 기조에도 성장을 이어 나가기 위해 AI 솔루션 개발과 비계열 광고주 확대, 인수합병(M&A)을 준비하고 있다"며 "올해 관련 투자비용 부담이 발생했으나 내년에는 축소될 전망"이라고 분석했다.
그는 "북미와 유럽 자회사를 중심으로 비계열 광고주를 지속 확대하고 보유한 순현금 중 운영자금을 제외한 현금 여력을 활용해 M&A를 통해 글로벌 실적 성장을 시현할 것"이라며 "향후 M&A 등 실적 모멘텀 확대 시 목표주가 상향 여지도 높다"고 진단했다.
이어 "동사는 기보유 자사주 12%와 신규로 1400억원 규모의 자사주를 1년 이내 분할 매입해 소각하겠다고 밝혔다"며 "신규 매입할 자사주 물량은 발행 주식수의 6% 수준"이라고 전망했다.
끝으로 "올해 영업 실적 부진에도 주당배당금(DPS)을 전년도와 동일한 1230원으로 유지할 전망"이라며 "현 주가는 배당수익률 6.5%로 매력적"이라고 평가했다.
DS투자증권은 제일기획의 올해와 내년 매출액을 각각 4조3308억원, 4조4657억원으로 추정했다. 영업이익은 올해 2895억원, 내년 3318억원으로 예상했다.
제일기획은 광고대행 업체다. 주요 계열사의 광고를 대행하며 북미와 유럽 자회사를 중심으로 비계열 광고주를 확대하고 있다.
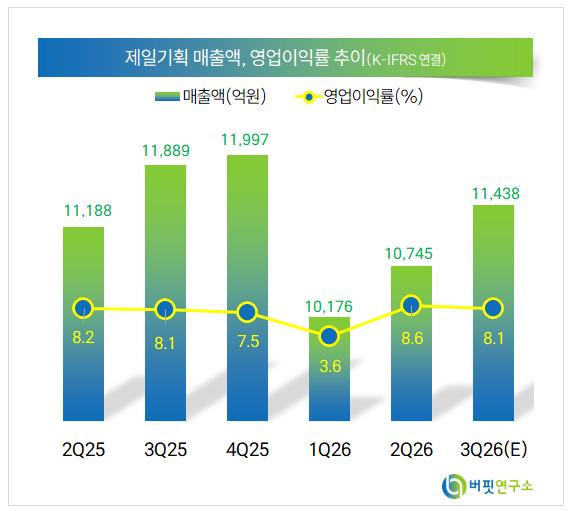 제일기획 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>