
Update2026.10.28 수

[버핏연구소=홍승환 기자] IBK투자증권은 삼성바이오로직스(207940)에 대해 미국 록빌 공장과 5공장의 매출 기여로 3분기 실적이 시장 기대치에 부합할 것으로 전망했다. 다만 유상증자에 따른 주당가치 희석을 반영해 목표주가는 기존 209만원에서 200만원으로 하향했다. 투자의견은 ‘매수’를 유지했다. 삼성바이오로직스의 전일 종가는 131만원이다.
 삼성바이오로직스 매출액 비중. [이미지=버핏연구소]
정이수 IBK투자증권 연구원은 “삼성바이오로직스의 3분기 연결 매출액은 1조3637억원, 영업이익은 6092억원으로 시장 기대치에 부합할 전망”이라고 밝혔다. 오는 3분기 매출액은 전년동기대비 8.4% 증가하고, 영업이익은 3.8% 감소할 것으로 예상됐다. 영업이익률은 44.7%로 전망했다.
정 연구원은 “5월 파업에 따른 생산 차질에도 1~4공장 총 60만4000리터의 풀가동과 신규 공장의 매출 기여가 외형 성장을 뒷받침할 것”이라고 설명했다.
미국 록빌 공장과 5공장이 신규 성장축으로 제시됐다. 미국 록빌 공장은 6만리터 규모로 3분기부터 매출 기여가 본격화되고, 5공장은 18만리터 규모로 인증용(PPQ) 배치 생산을 통해 매출이 확대될 것으로 예상됐다.
수익성도 전분기보다 소폭 개선될 전망이다. 정 연구원은 “2분기에는 미국 공장과 5공장 관련 비용이 선반영됐지만 3분기에는 매출 증가에 따른 고정비 부담 완화로 영업이익률이 전분기대비 0.3%p 상승할 것”이라고 밝혔다.
IBK투자증권은 삼성바이오로직스의 4분기 매출액과 영업이익을 각각 1조5310억원, 6780억원으로 전망했다. 전년동기대비 각각 19.1%, 28.5% 증가하는 수준이다. 영업이익률은 44.3%로 예상했다.
연간 실적도 성장세가 이어질 것으로 봤다. IBK투자증권은 올해 연결기준 매출액과 영업이익을 각각 5조4730억원, 2조4550억원으로 전망했다. 이는 전년대비 각각 20.1%, 18.7% 증가하는 수준이다.
내년 매출액과 영업이익은 각각 6조3240억원, 2조8580억원으로 추정했다. 영업이익은 올해보다 16.4% 증가할 것으로 봤다. 영업이익률은 지난해 45.4%에서 올해 44.9%, 내년 45.2%, 2028년 45.8%로 높은 수준을 유지할 것으로 전망했다. 신규 수주 회복 여부도 중요한 투자 포인트로 꼽혔다. 삼성바이오로직스의 올해 신규 수주는 약 1조2000억원으로 전년 수주액의 약 20% 수준에 그치고 있다.
정 연구원은 “지난해 하반기 이후 미국의 의약품 관세 불확실성이 완화되면서 글로벌 제약사와의 논의가 늘어나고 있다”며 “연말부터 내년까지 신규 수주 계약으로 이어지며 수주 모멘텀이 점차 강화될 것으로 기대한다”고 밝혔다.
중장기 성장 투자도 본격화될 전망이다. 11월 유상증자 납입이 마무리되면 6공장 착공과 스위스 폴리펩타이드 인수가 본격화될 예정이다. 6공장은 18만리터 규모로 2027~2029년 약 1조9000억원이 투자될 예정이다. 제3바이오캠퍼스에는 2027~2034년 총 7조원이 투입되고, 7공장 증설에는 2029~2031년 약 1조7600억원이 투입될 계획이다.
미국 록빌 공장 증설에는 2026~2028년 약 6900억원, ADC와 소형 CMO 설비, 완제의약품 생산설비 등 기타 투자에는 2026~2029년 약 1조3400억원이 투입될 예정이다. 폴리펩타이드 인수는 사업 포트폴리오 확장의 핵심으로 제시됐다. 인수 예상 투자비는 약 2조7100억원이다.
정 연구원은 “폴리펩타이드 인수가 연내 완료되면 2027년부터 연결 실적에 반영되는 동시에 항체 의약품 중심의 CDMO 사업을 GLP-1 등 펩타이드로 확장하는 계기가 될 전망”이라고 밝혔다.
폴리펩타이드의 실적 개선도 긍정적으로 평가됐다. 올해 상반기 매출액은 2억3700만유로로 전년동기 1억6700만유로 대비 41.6% 증가했다. EBITDA는 4900만유로로 전년동기 400만유로에서 크게 늘었고, EBITDA 마진율은 2.7%에서 20.7%로 상승했다.
영업 기준으로도 개선세가 나타났다. 올해 상반기 영업이익은 2200만유로로 전년동기 1400만유로 적자에서 흑자전환했고, 영업이익률은 -8.2%에서 9.3%로 개선됐다.
삼성바이오로직스의 누적 수주 규모도 증가세를 이어가고 있다. IBK투자증권에 따르면 수주 총액은 2023년 120억2700만달러에서 2024년 163억4600만달러, 지난해 211억5300만달러로 증가했다. 올해 반기보고서 기준 수주 총액과 이후 신규 수주를 합산한 규모는 220억2000만달러다.
정 연구원은 다만 “노조 파업 불확실성이 주가에 부담으로 작용할 수 있어 신규 수주 모멘텀의 회복이 필요한 시점”이라고 평가했다.
목표주가는 기존 209만원에서 200만원으로 낮췄다. 유상증자 신주 발행에 따른 주당가치 4.7% 희석 효과를 반영했다. 폴리펩타이드 인수 효과는 거래 완료 이후 실적 추정치에 반영할 예정이다.
IBK투자증권은 삼성바이오로직스의 올해 지배주주순이익을 1조8970억원으로 전망했다. 내년에는 2조1480억원, 2028년에는 2조3930억원으로 증가할 것으로 봤다.
올해 예상 주당순이익(EPS)은 4만445원으로 전망했다. 주가수익비율(PER)은 올해 33.5배, 내년 30.6배, 2028년 27.5배로 예상했다.
주가순자산비율(PBR)은 올해 7.0배, 내년 5.7배, 2028년 4.7배로 전망했다. 자기자본이익률(ROE)은 올해 22.6%, 내년 20.6%, 2028년 18.8%로 예상했다. 재무구조도 안정적으로 유지될 전망이다. 순차입금은 지난해 -5360억원에서 올해 -1조2270억원, 내년 -1조6940억원으로 순현금 규모가 확대될 것으로 예상했다.
삼성바이오로직스는 항체의약품 중심의 위탁개발생산(CDMO) 사업을 영위하는 바이오 기업이다. 최근에는 미국 록빌 공장과 5공장의 매출 기여, 6공장과 제3바이오캠퍼스 투자, 폴리펩타이드 인수를 통한 펩타이드 사업 확장, 신규 수주 회복 여부가 주요 투자 포인트로 꼽힌다.
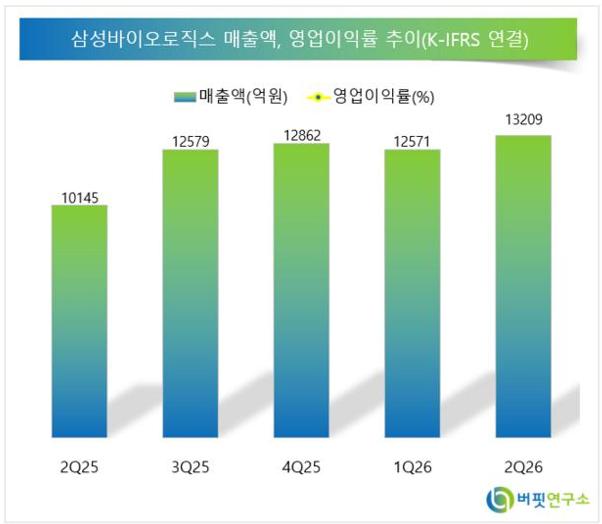 삼성바이오로직스 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














