Update2026.10.08 목

[버핏연구소=이연우 기자] NH투자증권은 크래프톤(259960)에 대해 주력 게임인 PUBG의 성장세가 이어지는 가운데 오는 2027년부터 신작 출시가 본격화되며 높은 PUBG 매출 비중도 점차 낮아질 것으로 평가했다. 투자의견 '매수'를 유지했지만 목표주가는 기존 40만원에서 31만원으로 22.5% 하향했다. 크래프톤의 지난 종가는 20만500원이다.
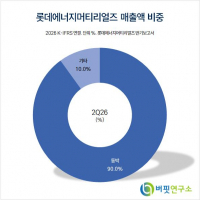
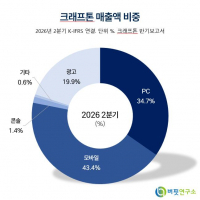
 크래프톤 매출액 비중. [자료=버핏연구소]
안재민 NH투자증권 연구원은 이번 3분기 매출액을 전년동기대비 34.6% 증가한 1조1715억원, 영업이익을 13.9% 감소한 3002억원으로 전망했다. 영업이익은 시장 전망치 3227억원을 약 7% 밑도는 수준이다.
PUBG 관련 매출은 견조할 것으로 봤다. '주술회전' 지식재산권(IP)과 협업한 PC 게임 매출은 전년동기대비 6.2% 증가한 3759억원, '나루토' IP와 협업한 모바일 게임 매출은 2.0% 감소한 4788억원으로 예상했다. 게임스컴 참가 등의 영향으로 마케팅비는 전년동기대비 51.0% 증가한 653억원으로 전망했다.
NH투자증권은 PUBG의 높은 매출 비중이 크래프톤의 약점이지만 오는 2027년부터 다양한 신작이 출시되며 의존도가 점차 낮아질 것으로 봤다. 크래프톤이 지난 2024년 이후 투자한 개발사들의 게임이 내년부터 본격적으로 출시될 예정이라는 설명이다.
내년에는 게임스컴에서 공개한 신작 5종과 '팰월드 모바일'이 출시를 앞두고 있다. NH투자증권은 이들 신작을 바탕으로 오는 2027년에도 실적 성장세가 이어질 것으로 전망했다.
NH투자증권은 올해 크래프톤의 매출액을 전년대비 45.9% 증가한 4조8530억원, 영업이익을 31.3% 늘어난 1조3850억원으로 예상했다. 내년에는 매출액 5조1870억원, 영업이익 1조5660억원으로 각각 6.9%, 13.1% 증가할 것으로 전망했다.
목표주가 하향에는 실적 전망 조정이 반영됐다. NH투자증권은 올해 매출액과 영업이익 전망치를 기존보다 각각 3.3%, 6.5% 낮췄으며 내년 전망치도 각각 0.6%, 2.4% 하향했다. 향후 12개월 예상 주당순이익(EPS) 2만693원에 주가수익비율(PER) 15배를 적용해 목표주가를 31만원으로 산출했다.
신작 확대에 따라 콘솔 매출 비중도 커질 전망이다. NH투자증권은 크래프톤의 콘솔 매출액이 올해 652억원에서 내년 4377억원으로 늘어날 것으로 예상했다.
크래프톤은 PUBG 지식재산권을 중심으로 PC·모바일·콘솔 게임을 서비스하며 신규 게임 개발과 게임사 투자를 이어가고 있다.
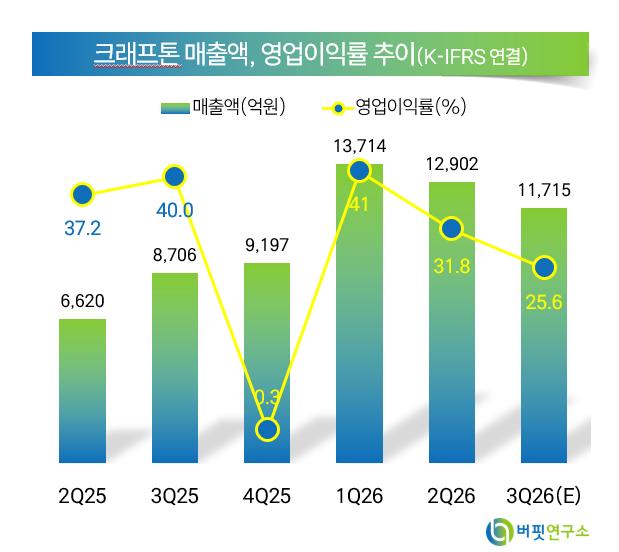 크래프톤 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>