Update2026.10.12 월

[버핏연구소=김지원 기자] 신한투자증권은 현대차(005380)에 대해 3분기 생산 차질과 원가 부담으로 실적 추정치를 하향했지만, 4분기 생산 정상화와 신차 효과에 따른 실적 반등을 전망했다. 투자의견은 '매수'를 유지했으며 목표주가는 기존 63만원에서 54만원으로 하향 조정했다. 현대차의 지난 10월 8일 종가는 32만4500원이다.
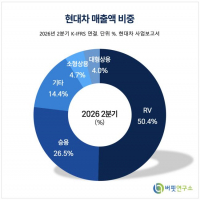
 현대차 매출액 비중. [이미지=버핏연구소]
박광래 신한투자증권 연구위원은 3분기 영업이익이 2조3700억원으로 전년 동기 대비 6.4% 감소해 시장 기대치인 2조7900억원을 하회할 것으로 전망했다. 판매량 감소가 실적 부진의 주요 원인으로 꼽혔다. 3분기 판매량은 92만대로 전년 동기 대비 11.5% 감소했으며, 파업에 따른 생산 차질이 약 5만~5만5000대 발생한 것으로 추정된다.
지역별로는 국내 판매가 전년 동기 대비 27.2% 감소하고, 북미와 유럽 판매도 각각 8.0%, 18.1% 줄어들 것으로 예상된다. 판매 감소로 고정비 부담이 확대된 가운데 하이브리드차(HEV) 판매는 16만7000대로 전년 동기 대비 3.4% 증가할 전망이다. 다만 전분기 대비로는 11.2% 감소해 믹스 개선 효과는 제한적일 것으로 분석했다.
부문별 영업이익은 자동차 부문이 1조5900억원으로 전년 동기 대비 7.1% 감소하고, 금융 부문은 5823억원으로 10.1% 증가할 것으로 전망했다. 상반기 원재료비가 사업계획 대비 약 6000억원 증가한 데 따른 부담이 하반기에도 이어질 것으로 예상된다. 다만 미국 관세 완화와 판매보증비 관련 환율 효과가 일부 상쇄 요인으로 작용할 전망이다.
4분기에는 생산 정상화와 신차 효과로 실적 반등이 예상된다. 신한투자증권은 4분기 영업이익을 2조1800억원으로 전망했으며, 이는 전년 동기 대비 28.8% 증가한 수준이다. 글로벌 도매판매는 104만3000대로 전년 동기 대비 1.0% 증가할 것으로 예상된다. 국내 생산 정상화와 신형 아반떼·투싼 출시 확대가 판매량 회복을 견인할 전망이다.
HEV 판매 비중은 3분기 18.1%에서 4분기 19~20%로 확대될 것으로 예상된다. 다만 미국 전기차(EV) 인센티브와 환율·판매보증비 부담이 이어지면서 실적 개선 폭은 판매량 회복에 미치지 못할 가능성이 있다.
신한투자증권은 실적 개선이 지연되더라도 중장기적으로 기업가치 재평가가 가능하다고 분석했다. 2027년 중·대형 로봇과 자율주행 등 신사업의 가치가 일부 반영되면 주가 반등이 나타날 수 있다는 판단이다. 반면 실적 개선이 지연되고 로봇 사업의 가치가 부각되지 않을 경우 주가가 박스권 흐름을 이어갈 가능성도 제시했다.
목표주가는 실적 추정치 하향을 반영해 54만원으로 조정됐다. 2026년과 2027년 영업이익 추정치는 각각 기존 전망 대비 14.2%, 25.3% 하향됐다. 신한투자증권은 투자의견 '매수'를 유지하면서 생산 정상화에 따른 실적 회복과 로봇·자율주행 등 신사업의 중장기 성장 가능성을 주요 투자 포인트로 제시했다.
현대차는 승용차와 스포츠유틸리티차량(SUV), 상용차 등을 생산·판매하는 완성차 기업으로, 하이브리드차와 전기차를 비롯해 로봇·자율주행 등 미래 모빌리티 사업을 확대하고 있다.
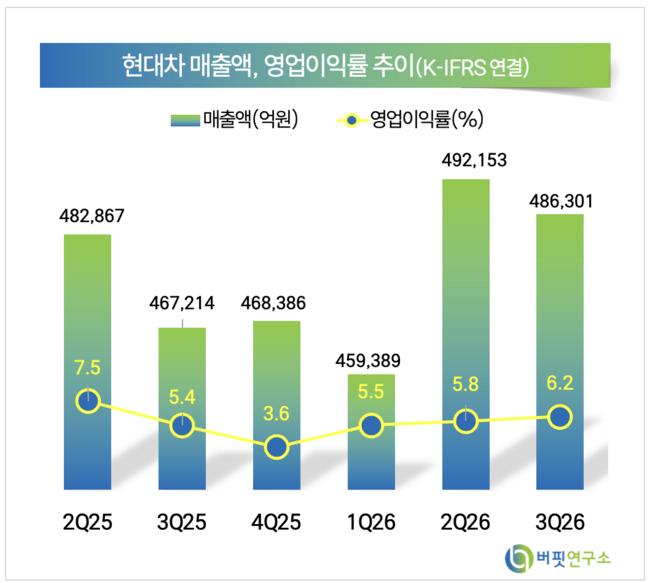 현대차 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>