Update2026.10.15 목

[버핏연구소=이선우 기자] LS증권이 15일 현대건설(000720)에 대해 주택 현장 믹스 개선 효과가 이어지며 3분기 무난한 실적이 예상되고 원전과 소형모듈원전(SMR), 데이터센터 수주 파이프라인도 견고하다는 평가를 내리며 투자의견 '매수'와 목표주가 17만5000원을 유지했다. 현대건설의 전일 종가는 9만8800원이다.
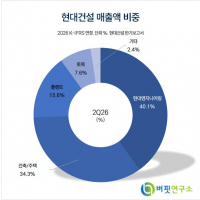
 현대건설 매출액 비중. [자료=버핏연구소]
김세련 LS증권 애널리스트는 "지난해 해외 현장 원가 조정, 미수채권 대손 상각 등 일회성 비용이 실적 변동성으로 작용했다"며 "예측 가능한 원가와 비용의 선제적 반영으로 올해 견고해진 이익 체력을 확인할 수 있을 것"이라고 밝혔다.
오는 3분기 매출액과 영업이익은 각각 6조6973억원, 2117억원으로 추정됐다. 영업이익은 컨센서스 2127억원에 부합하는 수준이다.
김세련 애널리스트는 "매출액은 플랜트 부문 해외 현장의 일시적 공기 지연이 있는 것으로 파악돼 추정치를 소폭 하회할 가능성도 열어두고 있다"며 "주택 현장 믹스 개선 효과가 전분기에 이어 이번 분기에도 이어질 것으로 보여 마진단에서 큰 특이사항 없이 무난한 실적 달성이 가능할 전망"이라고 설명했다.
김 애널리스트는 "국내 현안 플랜트 현장의 마진 변동성을 고려해 4분기 이익 추정치를 당초 대비 하향 조정했다"며 "다만 전반적인 턴어라운드 기조는 유지될 전망"이라고 분석했다.
그는 "시장 변동성 확대와 대미투자 원전 노이즈에 따른 피로감으로 건설·원전주 주가가 조정받으며 멀티플이 전반적으로 낮아져 있는 상황"이라며 "현대건설이 보유한 가시권 내 수주 파이프라인은 여전히 견고하다고 판단된다"고 진단했다.
이어 "홀텍은 지난 9월 30일 팰리세이드 부지의 SMR 300MW 2기에 대한 예비안전성분석보고서를 미국 원자력규제위원회(NRC)에 제출해 건설허가 심사 절차를 진행 중이며 이에 따른 연내 부분 계약이 기대된다"며 "웨스팅하우스와 컨소시엄으로 수행하는 불가리아 코즐로듀이 7·8호기 원전 설계용역계약(ESC) 2차 계약 등도 기대된다"고 전망했다.
끝으로 "현대차그룹의 새만금 AI 데이터센터 역시 내년 상반기 중 가시화될 전망"이라며 "당초 기대보다 수주 시점이 다소 지연됐으나 의미있는 수주 성과를 점차 확인하며 주가 모멘텀이 회복될 것"이라고 평가했다.
LS증권은 현대건설의 올해와 내년 매출액을 각각 27조330억원, 28조4520억원으로 추정했다. 영업이익은 올해 8570억원, 내년 1조1370억원으로 예상했다.
현대건설은 토목과 건축·주택, 플랜트 사업을 영위하는 종합건설사다. 현대엔지니어링을 연결 자회사로 두고 있다.
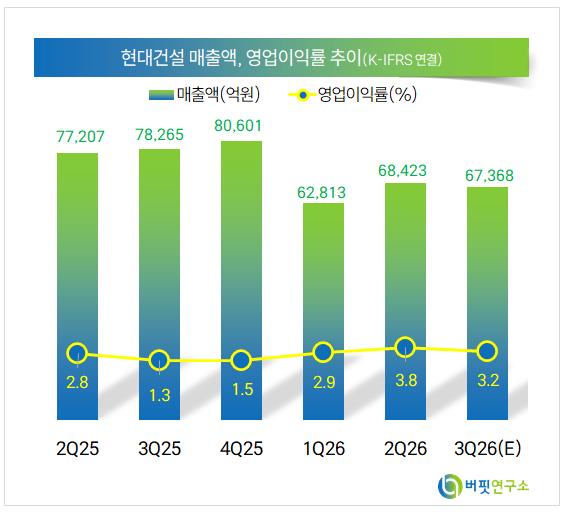 현대건설 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>