Update2026.10.15 목

[버핏연구소=손민정 기자] 키움증권이 15일 OCI홀딩스(037560)에 대해 "3분기 영업이익은 OCI Energy 매각이익 공백 등으로 시장 기대치를 하회할 전망이나, 2027년부터 신규 고객사와의 장기공급계약(LTA) 기반 실적 성장과 우주 데이터센터 등 신시장 진출 모멘텀이 본격화될 것"이라며 투자의견 '매수'를 유지하고 목표주가를 37만원으로 하향했다. OCI홀딩스의 전일종가는 21만9500원이다.
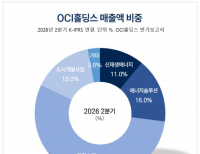
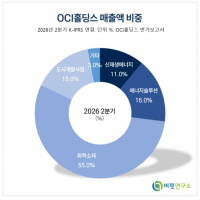
 OCI홀딩스 매출액 비중. [자료=OCI홀딩스 반기보고서]
조재원 키움증권 애널리스트는 "OCI홀딩스의 3분기 영업이익은 전 분기 대비 35% 감소한 702억원으로 시장 기대치(1070억원)를 하회할 전망"이라며 "OCI TerraSus 반등 폭이 제한적인 가운데 OCI Energy 매각이익 공백 영향이 맞물렸으나, 연말로 갈수록 폴리실리콘 판매량의 점진적 회복세가 기대된다"고 분석했다.
조재원 애널리스트는 신규 고객사향 매출 본격화 및 우주 데이터센터 시장 진출과 관련해 "폴리실리콘과 맞춤형 웨이퍼를 제작·공급하며 단순 소재 공급자를 넘어 고객사의 핵심 파트너로 자리 잡고 있다"며 "특히 SpaceX가 2027년부터 궤도 컴퓨팅 위성(우주 데이터센터) 발사를 시작하고 2028년 GW급으로 확대함에 따라 2027년부터 신규 고객사향 LTA 기반의 구조적 실적 성장이 본격화될 것"이라고 설명했다.
조 애널리스트는 연말 정책 불확실성 해소 및 모멘텀에 대해 "최근 주가 부진은 미국 Section 232 관련 불확실성 때문이었으나, 세부 지침 발표나 고객사 구매 전략에 따라 평균판매단가(ASP) 추정치가 상향될 가능성도 열려 있다"며 "2027년 폴리실리콘 ASP를 17.3달러로 가정했으며, 4분기 내 미국 추가 관세(Section 232) 시행 및 미국 중간선거는 불확실성 해소에 따른 주가 반등의 촉매가 될 것"이라고 진단했다.
끝으로 그는 "현재 주가와 실적 추정치에는 비관적 시나리오(Bear Case)가 이미 선반영된 상태"라며 "SpaceX 관련 밸류체인으로서 차별화된 기업 가치 상승이 기대되는 만큼, 정책 불확실성을 털어내고 2027년부터 가시화될 우주 데이터센터 등 신시장 사업 기회에 적극 주목해야 한다"고 평가했다.
OCI홀딩스는 태양광 및 반도체용 폴리실리콘, 고객사 맞춤형 웨이퍼 등을 제조·공급하는 에너지·소재 전문 지주회사다. 전통 태양광 소재 공급을 넘어 우주 데이터센터(궤도 컴퓨팅 위성) 등 신규 시장으로 핵심 파트너십을 확장하고 있으며, 글로벌 고객사와의 장기공급계약(LTA)을 바탕으로 구조적인 실적 성장을 추진하고 있다.
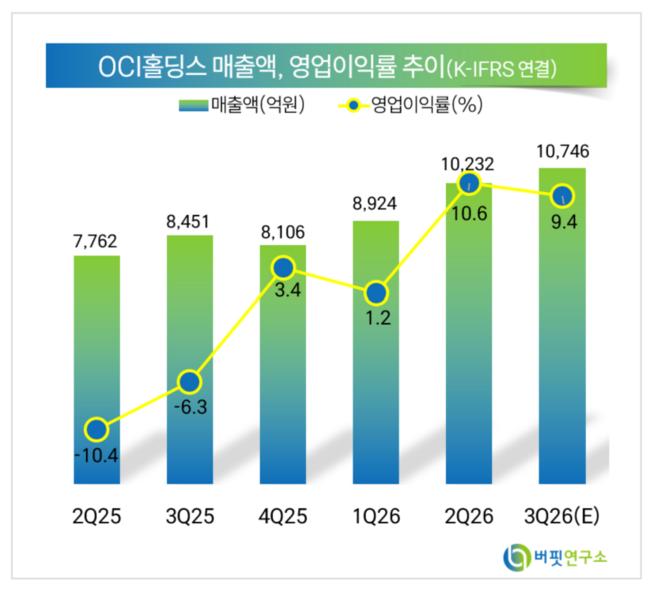 OCI홀딩스 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>