
Update2026.10.28 수

[버핏연구소=추승수 기자] 하나증권은 SK가스(018670)에 대해 국내 LPG(액화석유가스) 유통 부문의 역마진에도 불구하고 PDH(프로판탈수소화) 사업의 흑자 유지와 발전 사업의 양호한 수익성을 바탕으로 실적 개선이 이어질 것으로 전망했다. 아울러 배당 확대와 자사주 매입·소각을 통한 주주환원 강화에도 주목했다. 이에 투자의견 '매수'와 목표주가 36만5000원을 유지했다. SK가스의 전일 종가는 27만2500원이다.
 SK가스 매출액 비중. [이미지=버핏연구소]
유재선 하나증권 연구원은 "SK가스의 올해 3분기 영업이익은 시장 기대치를 상회할 전망"이라며 "국내 LPG 유통 역마진에도 PDH 사업 연결 인식과 양호한 발전 수익으로 전년대비 증익이 기대된다"라고 전했다.
이어 "PDH 사업은 영업흑자 기조를 유지하고 있으며 발전 부문도 지난 7~8월 높았던 SMP(계통한계가격)를 기반으로 양호한 수익성이 기대된다"며 "올해 예상 실적 기준 PER(주가수익비율)은 6.5배, PBR(주가순자산비율)은 0.7배 수준"이라고 설명했다.
유 연구원은 "올해 3분기 매출액은 전년동기대비 23.0% 증가한 2조4000억원, 영업이익은 0.6% 늘어난 1746억원으로 전망한다"며 "LPG 판매량 감소 추세가 이어지겠지만 판매단가 상승과 SK어드밴스드 연결 인식, 울산GPS 매출 성장으로 외형 확대가 기대된다"라고 전했다.
이어 "LPG 대리점 판매가격은 지난 7월과 10월 인상했으나 원가 미반영분이 상당 부분 남아 있는 것으로 추정된다"며 "발전 부문은 이용률이 소폭 하락했을 것으로 보이지만 SMP 상승으로 매출액은 전년과 유사한 수준을 기록할 전망"이라고 설명했다.
하나증권은 국내 LPG 역마진 구조가 지속되는 가운데 발전 사업이 수익성을 뒷받침할 것으로 평가했다. 유 연구원은 "파생상품 관련 영향이 축소되면서 실적 변동성이 완화될 수 있다"며 "발전 부문은 SMP 상승으로 양호한 실적이 예상된다"라고 전했다.
이어 "지난 9월 SMP가 낮아졌지만 옵셔널리티 시행으로 LNG(액화천연가스)보다 가격이 낮은 LPG를 발전연료로 투입했기 때문에 수익성 악화 우려는 제한적"이라며 "옵셔널리티에 따른 수익 기여는 카고당 200억원대 내외로 추정된다"라고 설명했다.
또 "SK어드밴스드는 전분기대비 이익이 감소할 수 있지만 흑자 기조는 유지할 전망"이라며 "LPG 도입물량 증가와 상대가격 상승에 따라 파생상품 관련 손익도 긍정적으로 반영될 것"이라고 전했다.
주주환원 확대도 주요 투자 요인으로 꼽았다. 유 연구원은 "올해 세전이익은 역대 최대 규모를 기록할 가능성이 높다"며 "기존 연결 기준 배당성향 25%를 적용하면 DPS(주당배당금)는 지난해 9000원에서 올해 1만원까지 증가할 것으로 추정된다"라고 전했다.
이어 "현재 LNG 트레이딩 수익이 발생하고 있다는 점을 감안하면 4분기 실적과 DPS의 추가 상향 여지도 존재한다"며 "지난 13일 공시를 통해 올해부터 3년간 총 900억원 규모의 자사주 매입·소각 계획이 공개됐다"라고 설명했다.
끝으로 "유동시가총액을 감안하면 상당한 규모의 주주환원 정책"이라며 "오는 2029년 이후에도 같은 규모의 주주환원 정책이 제시될 가능성이 있다"라고 전했다. 또 "울산GPS 지분 유동화를 통해 확보한 현금을 바탕으로 신규 고객과 공급망, 판매망 및 제품 확장 관련 투자가 구체화될 전망"이라고 덧붙였다.
SK가스는 LPG 수입·유통과 발전 사업을 영위한다. 국내외 LPG 공급을 중심으로 울산GPS 발전 사업과 SK어드밴스드의 PDH 사업 등을 운영하며 LNG 트레이딩 등 에너지 사업을 확대하고 있다.
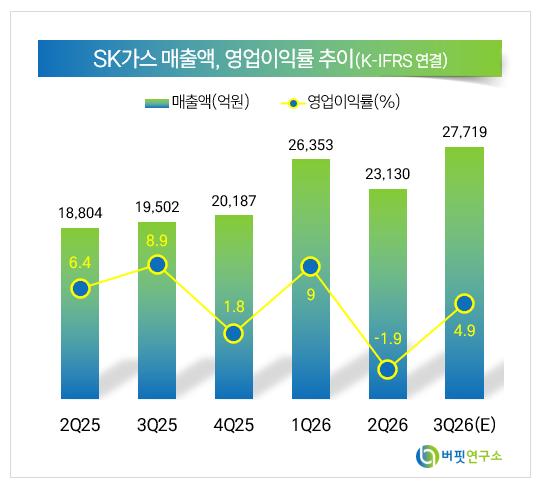 SK가스 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














