
Update2026.10.28 수

iM증권은 한화생명(088350)에 대해 이번 3분기 보험손익은 개선되지만 투자손익 부진으로 순이익이 적자로 돌아설 것으로 예상되고 향후 관건은 신계약과 배당이라며 투자의견 '매수'를 유지하고 목표주가를 기존 5900원에서 5400원으로 하향 조정했다. 한화생명의 전일 종가는 4630원이다.
 한화생명 매출액 비중.[이미지=버핏연구소]
설용진 iM증권 연구원은 "한화생명의 이번 3분기 별도 순손실은 755억원으로 적자전환할 전망"이라며 "평가처분손익 악화 및 특별계정 변액 헷지운용 손실 등 투자손익 부진 영향으로 컨센서스를 하회할 것"이라고 밝혔다.
이어 "투자손익은 일반계정 1816억원, 특별계정 250억원을 합쳐 2066억원의 손실이 예상된다"며 "금리 상승, 환율 하락 등에 따라 FVPL자산의 평가처분손실이 큰 폭으로 발생하고 증시 변동 영향으로 변액 헷지운용 손실까지 반영될 것"이라고 설명했다.
반면 보험손익은 개선될 전망이다. 그는 "별도 보험손익은 1162억원으로 흑자전환할 전망"이라며 "지난해 건강보험 청구 확대에 따른 보험금 예실차 손실과 유배당연금·변액 관련 손실계약비용 등의 기저효과에 기인한다"고 분석했다.
신계약은 물량 축소가 이어지고 있다. 설 연구원은 "보장성 신계약은 APE 6022억원, 월초 기준 167억원으로 각각 전분기대비 5% 줄며 축소 추세가 지속될 전망"이라며 "다만 금리 상승 추세에 따라 종신 중심으로 CSM배수가 높은 수준을 유지하며 신계약 CSM은 6319억원으로 전년동기대비 12% 늘 것"이라고 전망했다.
다만 주력 상품의 판매 중단은 부담 요인으로 꼽혔다. 그는 "지난 9월 21일부터 700종신 상품의 판매가 중단됐는데 이 상품이 신계약 내 상당 비중을 차지하고 있었던 만큼 향후 신계약 물량 및 CSM 축소가 예상된다"며 "단기납종신의 해지율 가정 등에 대한 우려가 높아지고 있는 만큼 제도 강화 가능성에 유의할 필요가 있다"고 진단했다.
자본비율은 개선될 것으로 봤다. 설 연구원은 “K-ICS비율은 169.1%로 금리 상승 등의 영향에 힘입어 전분기대비 개선될 전망”이라며 "금리 상승 시 가용자본 개선에도 대량해지위험액 증가로 인한 요구자본 부담이 가중되고 있어 향후 재보험 출재 등을 통해 자본비율을 안정적으로 관리할 것"이라고 말했다.
향후 관건은 신계약 전략과 배당이라고 판단했다. 그는 "해약환급금준비금 관련 제도 개선이 지연되며 배당 관련 불확실성이 지속되는 점도 부담 요인"이라며 "판매수수료 규제로 신계약비 축소가 확인되는 내년 하반기 전후로 제도 개선에 대한 윤곽이 파악 가능할 것"이라고 평가했다.
목표주가 하향은 투자손익 가정 변동에 따른 이익 추정치 조정을 반영한 결과다. 투자 리스크로는 금리 하락에 따른 자본비율 및 CSM 배수 측면의 하락 압력이 제시됐다.
iM증권은 한화생명의 올해 별도 영업이익과 순이익을 각각 6270억원, 4950억원으로 추정했다. 전년대비 각각 45.1%, 57.7% 증가하는 수준이지만 기존 순이익 추정치보다는 32.5% 낮췄다. 내년 영업이익과 순이익은 각각 7750억원, 5960억원으로 예상했다. 올해와 내년 보통주 배당은 없을 것으로 추정했다.
한화생명은 종신보험 등 보장성 상품을 주력으로 하는 생명보험사다. 이번 2분기 별도 영업이익 3360억원 가운데 보험손익이 2230억원, 투자손익이 1130억원을 차지했다. 외국인 지분율은 8.6%다. 시가총액은 5조2020억원, 52주 최고가와 최저가는 각각 6600원과 2940원이다.
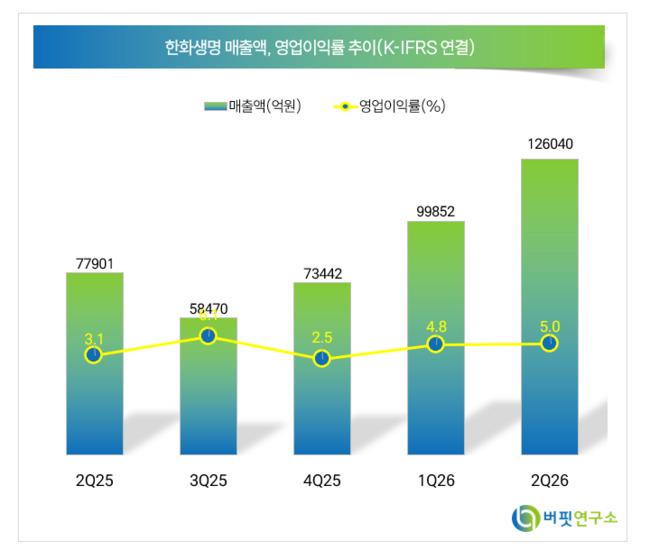 한화생명 매출액, 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














