Update2026.10.22 목

대신증권은 삼성바이오로직스(207940)에 대해 이번 3분기 파업 영향에도 컨센서스를 웃도는 실적을 기록했고 오는 4분기에는 지연 물량 인식과 신규 공장 기여로 실적이 개선될 것이라며 투자의견 '매수'와 목표주가 200만원을 유지했다. 삼성바이오로직스의 전일 종가는 141만7000원이다.
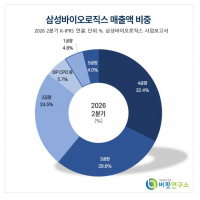
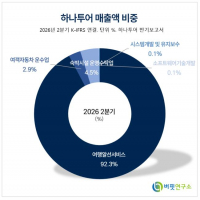
 삼성바이로로직스 매출액 비중.[이미지=버핏연구소]
홍가혜 대신증권 연구원은 "삼성바이오로직스의 이번 3분기 매출액은 1조4903억원, 영업이익은 6401억원을 기록하며 당사 추정치 및 시장 컨센서스를 상회했다"며 "지난 5월 1차 파업에 따른 약 1500억원의 매출 차질에도 기존 1~4공장 Full 가동이 지속되며 견조한 실적을 달성했다"고 밝혔다.
매출액은 전년동기대비 18.5%, 전분기대비 12.8% 늘었고 영업이익은 전년동기대비 1.1%, 전분기대비 9.1% 증가했다. 시장 컨센서스는 매출액 1조3570억원, 영업이익 6110억원이었다.
이어 “5공장 PPQ 배치 생산 확대와 미국 록빌 공장 매출 인식도 외형 성장에 기여했다”며 "다만 신규 생산시설 초기 가동비와 제품 믹스 영향으로 영업이익률은 전년동기대비 하락했다"고 설명했다.
오는 4분기에는 성장이 확대될 전망이다. 그는 "오는 4분기 매출액은 1조5764억원, 영업이익은 7075억원으로 전년동기대비 각각 22.6%, 34.0% 증가할 것"이라며 "지난 2분기 파업으로 지연된 생산물량의 순차적인 매출 인식과 미국 록빌 공장 매출 기여, 5공장 PPQ 배치 생산 확대로 실적이 개선될 것"이라고 전망했다.
이어 "신규 생산시설의 매출 가시성 확보를 바탕으로 올해 매출 성장률 20%를 무난히 달성할 것"이라고 내다봤다. 회사의 연초 가이던스는 15~20%였다.
신규 수주 환경도 개선되고 있다. 홍 연구원은 "미국 의약품 관세정책 불확실성 완화로 지연됐던 수주 협상이 재개되며 신규 수주 환경이 개선 중"이라며 "이번 3분기 약 3억달러의 신규 수주를 확보했고 대형 계약 협상도 구체화되고 있어 내년 수주 회복이 기대된다"고 분석했다.
그는 "이는 5공장 가동률 확대와 중장기 성장 가시성을 높이는 요인"이라며 “6공장은 올해 말에서 내년 초 착공을 목표로 기존 증설 일정을 유지하고 있다”고 진단했다.
사업 영역 확장도 진행 중이다. 홍 연구원은 "폴리펩타이드 그룹 인수는 1차 공개매수 응모율 87.88%를 기록하며 연내 인수 완료를 추진 중"이라며 "인수 완료 시 펩타이드 CDMO로 사업영역이 확대되며 글로벌 생산거점 및 고객 기반 다변화가 기대된다"고 평가했다.
그는 "기존 공장의 높은 가동률을 기반으로 5공장 매출 기여 확대, 미국 생산거점 확보, 신규 모달리티 진출을 통해 중장기 성장이 지속될 것"이라고 덧붙였다.
대신증권은 삼성바이오로직스의 올해 매출액과 영업이익을 각각 5조6450억원, 2조5150억원으로 추정했다. 매출액은 전년대비 23.9%, 영업이익은 21.5% 증가하는 수준이다. 내년 매출액과 영업이익은 각각 6조7800억원, 3조850억원으로 예상했다.
삼성바이오로직스는 바이오의약품 CDMO 기업이다. 최대주주는 삼성물산 외 5인으로 지분 73.60%를 보유하고 있으며 국민연금공단이 6.56%를 갖고 있다. 외국인 지분율은 12.70%다. 시가총액은 65조5940억원, 52주 최고가와 최저가는 각각 194만9875원과 113만5194원이다.
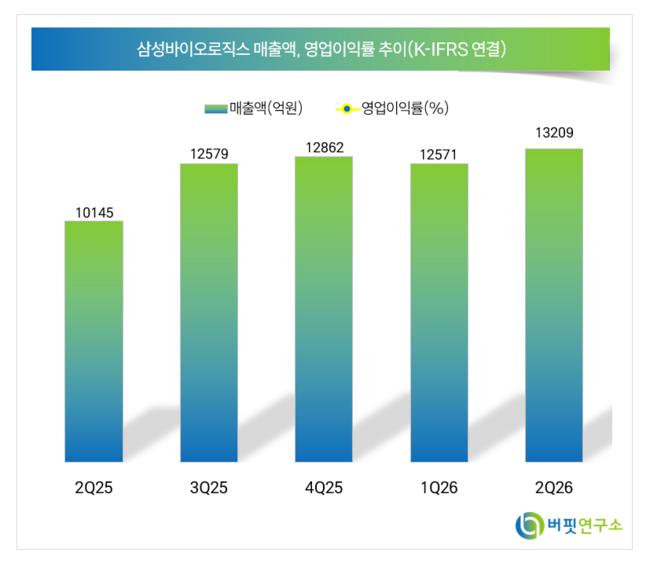 삼성바이오로직스 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>