Update2026.10.27 화

[버핏연구소=손민정 기자] 대신증권이 27일 LG디스플레이(034220)에 대해 "3분기 흑자 전환에 성공하며 수익성 개선 흐름을 증명했으며, 내년에는 유기발광다이오드(OLED) 중심의 체질 개선 효과가 폭발하며 가파른 이익 성장이 기대된다"고 평가했다. LG디스플레이의 전일종가는 7320원이다.
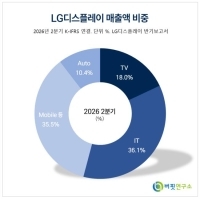
 LG디스플레이 매출액 비중. [자료=LG디스플레이 반기보고서]
박강호 대신증권 애널리스트는 "LG디스플레이는 3분기 매출 6조2800억원, 영업이익 2506억원을 기록하며 전 분기 대비 흑자 전환해 최근 낮아진 시장 눈높이에 부합했다"며 "세트 가격 인상에 따른 IT 기기 수요 둔화와 원화 강세가 다소 부담이었으나, 대형 OLED 중심의 출하량 확대로 근본적인 이익 체질은 나아지고 있다"고 분석했다.
박강호 애널리스트는 "LG디스플레이의 전체 매출 내 OLED 비중이 올해 63%에서 내년 69% 이상으로 크게 확대될 것"이라며 "세트 업체들의 프리미엄 제품 집중 전략에 발맞춰 TV와 IT용 대형 OLED 패널 출하가 뚜렷한 증가세를 보일 전망"이라고 설명했다.
이어 박 애널리스트는 "OLED로의 굳건한 사업 전환과 강도 높은 인력 효율화 등 고정비 절감 노력이 맞물리고 있다"며 "수량(Q)과 가격(P)이 동반 상승하는 국면에 진입하면서 4분기 실적 역시 전 분기 대비 개선세가 이어질 것"이라고 진단했다.
끝으로 그는 "2027년 영업이익은 올해 예상치 대비 29.6% 급증한 7166억원을 달성할 것으로 추정된다"며 "북미 전략 고객사 내 점유율 확대, 신규 폴더블폰 대응, 액정표시장치(LCD) 축소를 통한 수익성 중심 전략이 내년 실적 퀀텀점프를 강하게 견인할 것"이라고 전망했다.
LG디스플레이는 TV, 모니터, 스마트폰, 차량용 디스플레이 등을 생산하는 글로벌 패널 제조사다. 최근 저수익 LCD 사업 비중을 과감히 줄이고 고부가가치 OLED 패널 중심으로 사업 구조를 빠르게 고도화하며 전사적인 수익성 방어에 총력을 기울이고 있다.
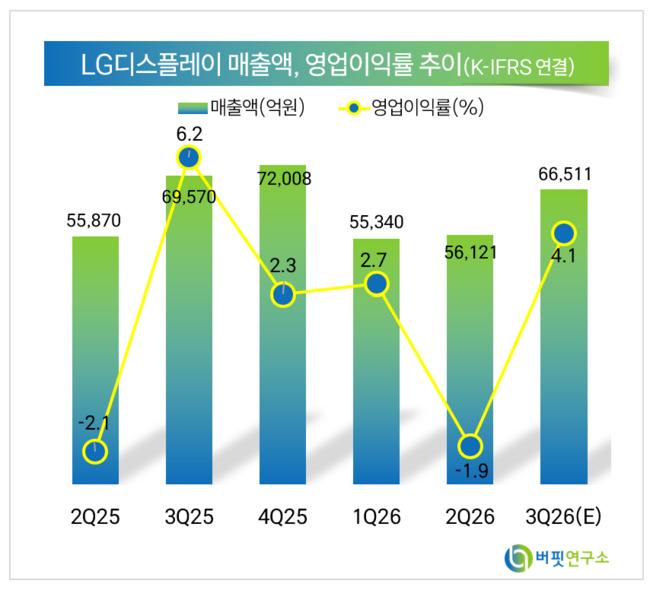 LG디스플레이 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>