Update2026.10.29 목

다올투자증권은 한미약품(128940)에 대해 이번 3분기 북경한미 부진과 비용 부담으로 수익성이 둔화됐지만 로수젯 중심의 본업 성장과 오는 4분기 계약금 인식, 비만 치료제 에페글레나타이드 출시로 외형 성장이 예상된다며 투자의견 '매수'를 유지하고 목표주가를 기존 72만원에서 70만원으로 하향 조정했다. 한미약품의 전일 종가는 35만500원이다.
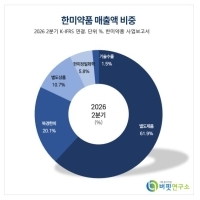
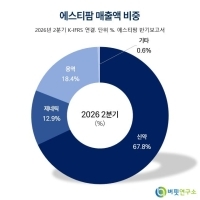
 한미약품 매출액 비중.[이미지=버핏연구소]
이지수 다올투자증권 연구원은 "한미약품의 이번 3분기 연결 매출액은 3774억원, 영업이익은 378억원으로 당사 추정치에 부합했다"며 "로수젯, 다파론패밀리 등 제품 매출 성장으로 별도 매출액은 2915억원을 기록했다"고 밝혔다.
연결 매출액은 전년동기대비 4.2% 늘었지만 전분기대비 19.2% 줄었고, 영업이익은 전년동기대비 31.3%, 전분기대비 71.2% 감소했다. 영업이익률은 10.0%로 집계됐다. 시장 컨센서스인 매출액 4087억원, 영업이익 658억원에는 못 미쳤다.
다만 북경한미는 부진했다. 그는 "북경한미는 집중구매제도 영향과 OTC 공급 조정, 매출채권 관련 대손충당금 반영으로 매출과 영업이익이 전년동기대비 각각 15.8%, 75.1% 감소했다"며 "전분기대비로는 회복했으나 매출채권 회수에 따른 공급 정상화 속도를 확인할 필요가 있다"고 설명했다.
오는 4분기에는 실적 개선이 예상된다. 이 연구원은 "오는 4분기에는 로슈·제넨텍향 차세대 비만 치료제 HM17321의 계약금 인식과 에페글레나타이드 출시로 실적이 개선될 전망"이라며 "약 2600억원의 계약금은 수익 인식 방식 확인 전까지 오는 4분기부터 4개 분기에 걸쳐 분할 인식하는 것으로 가정했다"고 분석했다.
비만 치료제 출시도 기대 요인이다. 그는 "에페글레나타이드는 지난 7일 국내 품목 허가 이후 이번 10월 말 공급을 개시할 예정"이라며 "국내 3상에서 평균 9.75%의 체중 감량을 확인했고 출시 1년차 매출 1000억원 달성이 목표"라고 전망했다.
이어 "글로벌 임상 대비 BMI가 낮은 한국인 환자 중심으로 설계돼 직접 비교는 어렵다"고 진단했다.
신약 가치 재평가도 기대된다. 이 연구원은 "내년 상반기 HM17321 1상과 HM15275 2상 완료가 예상되고 에포시페그트루타이드는 2b상 종료 후 데이터 분석 중"이라며 "주요 임상 데이터와 후속 파트너링 성과에 따른 신약가치 재평가가 기대된다"고 평가했다.
목표주가 하향은 내년 실적 추정치 하향을 반영한 결과다.
다올투자증권은 한미약품의 올해 연결 매출액과 영업이익을 각각 1조7252억원, 3492억원으로 추정했다. 매출액은 전년대비 11.5%, 영업이익은 35.5% 증가하는 수준이다. 영업이익률은 20.2%로 예상했다.
한미약품은 로수젯, 다파론패밀리 등을 판매하며 북경한미와 한미정밀화학을 연결 자회사로 둔 제약 기업이다. 이번 3분기 매출은 별도 2915억원, 북경한미 793억원, 한미정밀화학 228억원으로 구성됐다. 최대주주는 한미사이언스 외 6인으로 지분 49.6%를 보유하고 있으며 국민연금공단 외 1인이 10.2%를 갖고 있다. 외국인 지분율은 12.9%다. 시가총액은 4조4903억원, 52주 최고가와 최저가는 각각 62만6000원과 31만1500원이다.
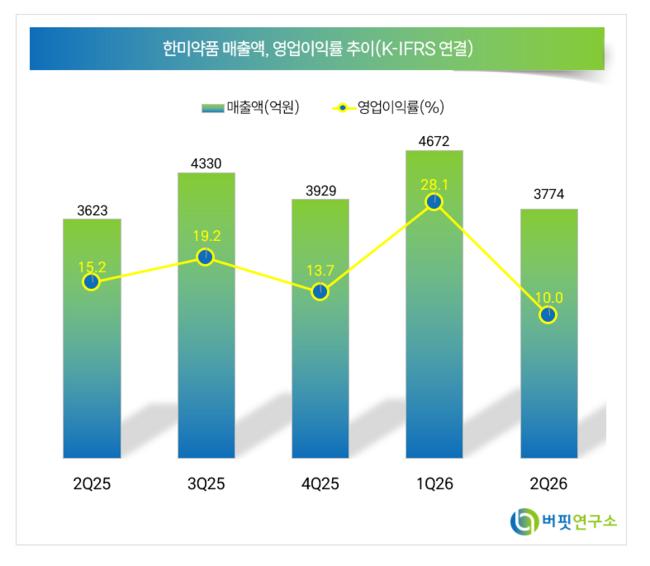 한미약품 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>