Update2026.10.29 목

키움증권은 SK하이닉스(000660)에 대해 이번 3분기 DRAM과 NAND 가격 상승에 힘입어 기대치를 소폭 웃도는 실적을 기록했고 오는 4분기에도 M15X 램프업 효과로 영업이익이 105조원을 넘어설 것이라고 전망했다. SK하이닉스의 전일 종가는 148만7000원이다.
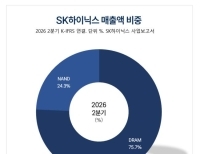
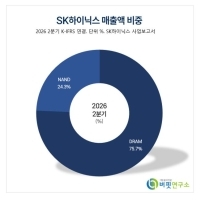
 SK하이닉스 매출액 비중.[이미지=버핏연구소]
박유악 키움증권 연구원은 “SK하이닉스의 이번 3분기 매출액은 104조6000억원, 영업이익은 83조3000억원으로 기대치를 소폭 상회했다”며 “DRAM과 NAND의 가격 상승률이 당사 예상치를 웃돌며 환율 하락 영향을 상쇄했다”고 밝혔다.
매출액은 전분기대비 32%, 영업이익은 38% 증가했다. 전년동기대비로는 매출액이 327.9%, 영업이익이 632.1% 늘었다. 영업이익률은 79.7%로 집계됐다. 사업 부문별 영업이익은 DRAM 65조원, NAND 18조원으로 전분기대비 각각 41%, 32% 증가했다.
다만 순이익은 기대에 못 미쳤다. 박 연구원은 "판관비가 예상보다 높게 나오며 영업이익률은 예상치에 부합했다"며 "외화 관련 손실과 투자자산 평가손실로 영업외비용이 급증하며 당기순이익은 당사 예상치를 크게 하회했다"고 설명했다. 이번 3분기 당기순이익은 39조7750억원으로 전분기대비 57.7% 줄었다.
오는 4분기에는 실적 성장이 이어질 전망이다. 그는 "오는 4분기 매출액은 134조3000억원, 영업이익은 105조3000억원으로 전분기대비 각각 28%, 26% 증가할 것"이라며 "시장 컨센서스 영업이익 88조4000억원을 상회할 것"이라고 전망했다. 원/달러 환율은 1330원을 가정했다.
이어 “DRAM 영업이익은 87조원으로 전분기대비 33% 늘 것”이라며 “Blended ASP는 범용 DRAM 17%, HBM 15% 상승으로 17% 오르고 출하량은 범용 DRAM 27%, HBM 7% 증가로 총 24% 늘어날 것”이라고 분석했다. NAND 영업이익은 19조원으로 전분기대비 6% 증가할 것으로 예상했다. NAND 가격은 15%, 출하량은 5% 늘어날 것으로 내다봤다.
출하량 확대는 이미 가이던스로 확인됐다. 박 연구원은 "당사 예상과 같이 오는 4분기 DRAM의 높은 출하량 가이던스가 제시됐다"며 “M15X 램프업 효과가 반영된 결과”라고 진단했다.
주가는 당분간 방향성을 찾기 어려울 것으로 봤다. 그는 “SK하이닉스 주가는 HBM의 중장기 성장성에 대한 기대감과 중국의 범용 메모리 증설 우려가 맞물리며 당분간 박스권 흐름을 나타낼 것으로 판단한다”고 평가했다.
키움증권은 SK하이닉스의 올해 매출액과 영업이익을 각각 370조7880억원, 286조8330억원으로 추정했다. 매출액은 전년대비 281.7%, 영업이익은 507.6% 증가하는 수준이다. 영업이익률은 77.4%로 예상했다. 내년 매출액과 영업이익은 각각 396조7440억원, 305조1500억원으로 내다봤다.
SK하이닉스는 DRAM과 NAND 메모리 반도체를 생산하는 기업이다. 이번 3분기 매출은 DRAM 78조9730억원, NAND 25조3590억원으로 구성됐다. 시가총액은 1082조5395억원이다.
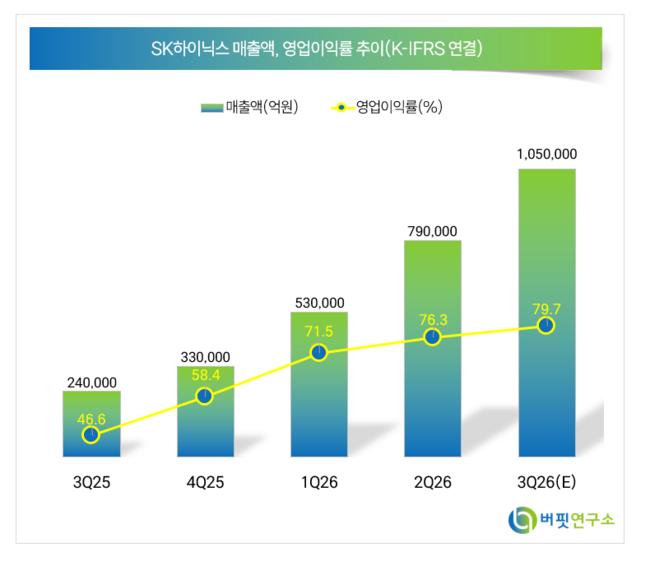 SK하이닉스 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>