Update2026.10.29 목

[버핏연구소=이연우 기자] 다올투자증권은 유한양행(000100)이 이번 3분기 의약품과 헬스케어 사업의 성장으로 시장 기대치를 웃도는 영업이익을 기록했다고 평가했다. 앞으로 원료의약품 수주 확대와 폐암 치료제 렉라자의 해외 처방 증가가 추가 성장 동력이 될 것으로 전망했다. 투자의견 '매수'와 목표주가 12만원을 유지했다. 유한양행의 지난 종가는 7만7300원이다.
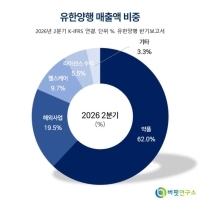
 유한양행 매출액 비중. [자료=버핏연구소]
이지수 다올투자증권 연구원은 유한양행의 이번 3분기 연결 매출액이 전년동기대비 6.0% 증가한 6043억원, 영업이익은 50.8% 늘어난 332억원을 기록했다고 밝혔다. 영업이익은 시장 전망치 323억원을 2.8% 웃돌았다. 영업이익률은 5.5%로 전년동기보다 1.6%포인트 상승했다.
이번 실적은 일회성 기술료 수익이 크게 줄었음에도 본업의 성장이 이를 뒷받침했다는 점에서 의미가 있다. 지난 2분기 유럽 출시 관련 기술료 유입에 따른 기저효과로 3분기 라이선스 수익은 전분기대비 86.6% 감소한 78억6000만원을 기록했다. 이에 영업이익도 전분기보다는 50.3% 감소했지만, 의약품과 헬스케어 부문의 매출 성장으로 전년동기대비 증가세를 유지했다.
의약품 사업부 매출액은 전년동기대비 4.5% 증가한 3738억원을 기록했다. 당뇨병 치료제 자디앙과 고혈압 치료제 트윈스타의 약가 인하에도 트라젠타와 베믈리디 등 주요 제품이 성장하면서 매출 확대를 이끌었다.
헬스케어 사업부도 힘을 보탰다. 유산균 제품 당큐락 등 기능성 프로바이오틱스 판매 확대와 모발건강·체지방 감소 관련 신제품 출시 효과로 매출액이 전년동기대비 32.7% 증가한 692억원을 기록했다.
향후 성장 동력으로는 렉라자의 해외 처방 확대와 원료의약품 수주 증가를 꼽았다. 렉라자의 글로벌 판매에 따른 로열티 수익은 75억원으로 증가세를 이어갔지만, 증가 속도는 당초 기대보다 완만한 수준이다. 다올투자증권은 주요 국가에서 처방이 늘어나면서 중장기 로열티 성장세가 이어질 것으로 전망했다.
원료의약품 사업에서는 이번 3분기 공급계약 2건을 체결하면서 올해 누적 계약 금액이 4758억원에 달했다. 다올투자증권은 확보한 수주 물량을 바탕으로 해외사업 매출이 확대될 것으로 기대했다. 유한화학의 생산시설 확충도 향후 수요 증가에 대응하는 기반이 될 것으로 봤다.
신약 개발 일정도 이어지고 있다. 알레르기 치료제로 개발 중인 YH35324는 오말리주맙 치료에 실패한 환자군 등을 대상으로 경쟁력을 확인할 계획이며, 오는 2027년 주요 임상 결과 발표가 기대된다.
다올투자증권은 올해 유한양행의 매출액을 전년대비 6.3% 증가한 2조3246억원, 영업이익은 23.8% 늘어난 1292억원으로 전망했다. 기존 의약품 사업의 성장에 해외 원료의약품 매출 확대가 더해지면서 실적 개선이 이어질 것으로 예상했다.
유한양행은 전문의약품과 일반의약품 판매를 비롯해 원료의약품 수출, 헬스케어 제품 판매 및 신약 연구개발 사업을 운영하고 있다.
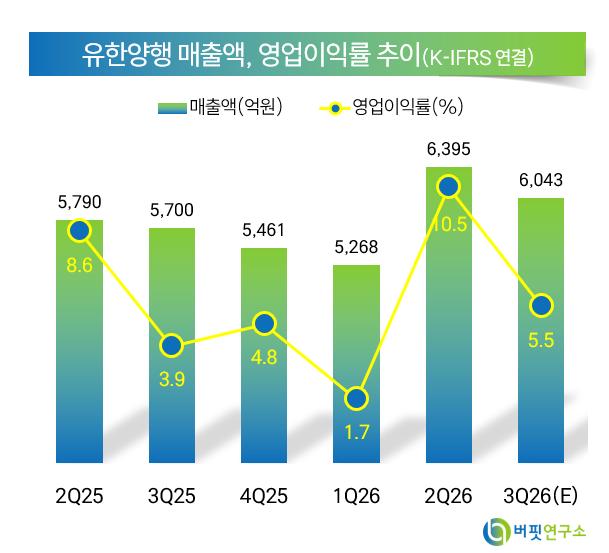 유한양행 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>