Update2026.10.30 금

[버핏연구소=이선우 기자] 다올투자증권이 29일 HD한국조선해양(009540)에 대해 3분기 실적이 예상에 부합한 가운데, 미국 키위트와의 합작투자로 미국 진출을 선포하며 브리지 전략에 올라탔다는 평가를 내리며 투자의견 '매수'를 유지하고 목표주가를 기존 56만원에서 38만원으로 하향 조정했다. HD한국조선해양의 전일 종가는 24만1500원이다.
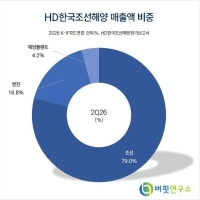
 HD한국조선해양 매출액 비중. [자료=버핏연구소]
최광식 다올투자증권 애널리스트는 “3분기 실적은 당사 예상에 부합했으며 조업일수와 환율 하락으로 전분기 대비 적당한 감익을 기록했다”며 "종속사 HD현대마린엔진은 슈퍼 서프라이즈를 시현했고 특수선은 영업이익률 15.0%로 호조를 보였다"고 밝혔다.
3분기 매출액과 영업이익은 각각 8조2862억원, 1조4472억원으로 잠정 집계됐다. 영업이익은 컨센서스 1조5854억원을 밑돌았다.
최광식 애널리스트는 "해양플랜트는 영업이익 1270억원에 영업이익률 33.3%를 기록했다"며 “Ruya 프로젝트가 진행되는 2028년까지 호조가 이어질 것”이라고 설명했다.
최 애널리스트는 “2025년 조선업 재건 행정명령과 마스가(MASGA) 1500억달러 투자 협력은 2026년 2월 미국 해양행동계획(MAP)의 브리지 전략으로 이어졌다”며 "초기 물량을 해외에서 건조하면서 미국 조선업 투자를 유도해 후속 건조를 미국으로 이전하는 방식"이라고 분석했다.
그는 "동사는 숙고 끝에 미국 키위트와 블록공장 및 신규 조선소 합작투자를 추진한다"며 “2027년 착공, 2029년 가동이 목표이며 군수지원함 수주를 목표로 제시했는데 이는 브리지 전략을 받아들이는 전략”이라고 진단했다.
이어 "첫 미국 거점을 바탕으로 향후 헌팅턴잉걸스(HII)와의 전투함 사업으로 사업 포트폴리오가 확대될 것"이라고 덧붙였다.
끝으로 “3분기 실적보다 동사의 투자포인트는 10%대 배당수익률의 매력과 막 발표된 마스가 관련 미국 투자 및 진출”이라며 "배당성향 40%를 감안하면 배당수익률은 2027년에 10%를 넘길 것"이라고 평가했다.
목표주가 하향은 HD현대중공업의 기업가치 하락과 HD현대 아시아 생산거점의 적정 주가매출비율(PSR)을 기존 2배에서 1배로 낮춘 데 따른 것이다.
다올투자증권은 HD한국조선해양의 올해와 내년 매출액을 각각 34조430억원, 34조9890억원으로 추정했다. 영업이익은 올해 6조3970억원, 내년 8조490억원으로 예상했다.
HD한국조선해양은 HD현대중공업과 HD현대삼호 등 조선 계열사를 거느린 HD현대그룹의 조선 중간지주회사다.
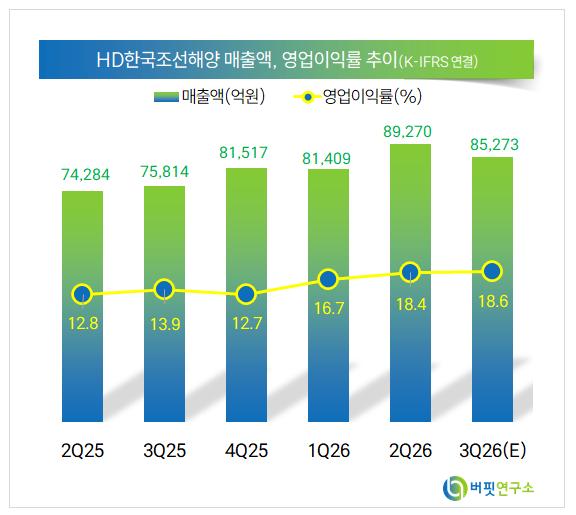 HD한국조선해양 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>